Det går att ansöka om privatlån som student, men det är svårt om studiemedlet från CSN är din enda inkomst. Av de 28 lånen i vår jämförelse anger 13 en lägsta inkomst i kronor, från 120 000 till 350 400 kr om året, och 6 kräver fast inkomst utan att ange något belopp. Swedbank skriver att inkomsten inte får vara bidrag eller studiemedel, och Banky skriver att du inte får vara student. Det som kan ge en ansökan underlag är ett jobb vid sidan av studierna eller en medsökande. Långivaren avgör alltid efter en kreditprövning, och ingen kan lova att du får låna.
CSN-lånet kostar dessutom mindre: räntan är 2,135 procent under 2026, medan räntetaket för privatlån är 22 procent. Guiden går igenom vad långivarna skriver, hur CSN räknas, vad ett lån på 20 000 kr tar av månaden och vilka regler som gäller. Bolån för studenter tas inte upp här. Det behandlar Bolåneräntan.se i bolån som ung.
Vad långivarna kräver av en student
Tabellen sammanfattar vad lånen i vår jämförelse skriver om inkomst på sina egna sidor, kontrollerat 5 oktober–15 november 2026.
| Vad lånet skriver om inkomst | Antal av 28 lån | Exempel |
|---|---|---|
| Lägsta inkomst i kronor, per år eller månad | 13 | Nordax och Banky 120 000 kr, Handelsbanken 200 000 kr, SEB 29 200 kr i månaden (350 400 kr) |
| Fast eller stadigvarande inkomst, utan belopp | 6 | Swedbank, Danske Bank, Länsförsäkringar |
| Inget inkomstkrav på sidan | 9 | Nordea, Morrow Bank, Thorn |
Att ett lån inte anger något krav betyder inte att inkomsten saknar betydelse. Nordea skriver att inkomst och befintliga lån är faktorer i bedömningen, och att du ska ha varit kund i 90 dagar. Minst fem av de 28 lånen kräver att du är eller blir kund: Nordea, SEB, Swedbank och Danske Bank, och Handelsbanken, som kräver lön eller pension insatt på ett konto i banken.
Handelsbankens uppgifter (18 år, fast årsinkomst på minst 200 000 kr) står på bankens egen sida men saknas i vår datafil. De är hämtade direkt därifrån och ingår i tabellen och åldersräkningen. Banken nämner inte studiemedel.
Ålder. Av de 26 lån som anger en lägsta ålder tar 7 emot ansökningar från 18 år, 13 kräver 20 år och 6 kräver 21–24 år. Banky skriver att du ska vara minst 18 år, men 22 år för att söka utan borgensman.
Vad som står om studiemedel och studenter:
- Swedbank kräver en regelbunden inkomst som inte är bidrag, studiemedel eller liknande.
- Banky, som förmedlar lån från en bank, skriver bland grundkraven att du inte får vara student eller arbetslös.
- Ikano Bank skriver att bidrag inte räknas som inkomst. Studiemedel nämns inte, och banken anger 180 000 kr i årsinkomst på ett ställe på sidan och 125 000 kr på ett annat.
- Danske Bank kräver lön från tillsvidareanställning eller pension, och Länsförsäkringar inkomst av tjänst eller pension.
- Övriga långivare nämner inte studenter eller studiemedel i kraven. Det är inget besked om att studiemedel räknas, utan något du får fråga långivaren om innan du ansöker.
Uppgifterna är hämtade från långivarnas egna sidor och kan ändras. Har du redan hittat ett lån: läs kraven på långivarens sida här på Lånkollen.se. Fler krav, som folkbokföring och betalningsanmärkningar, finns i guiden om krav för privatlån.
Räknas CSN som inkomst?
Svaret beror på vem som frågar.
- Skatt. CSN skriver att du inte betalar skatt på studiemedel.
- CSN:s eget inkomstprov. Lön under studietiden räknas mot ditt fribelopp. Fribeloppet för heltidsstudier 2026 är 114 676 kr för ett halvår med 20 veckors studiemedel. Tjänar du mer minskar studiemedlet med 61 procent av det belopp du ligger över. CSN kontrollerar inkomsten två år i efterhand mot Skatteverkets beslut om slutlig skatt, och blev inkomsten högre än du uppgav kan du bli återbetalningsskyldig. Ett extrajobb som ger långivaren en inkomst att räkna med kan alltså påverka vad du får från CSN.
- Långivarna. Se ovan: Swedbank räknar inte studiemedel, Ikano räknar inte bidrag, och de flesta andra skriver inget.
Studiemedlet består av bidrag och lån. För heltidsstudier med fullt studielån är det 1 030 kr i bidrag och 2 368 kr i lån per vecka 2026, alltså 4 120 respektive 9 472 kr för en utbetalning på fyra veckor. Lånedelen är en skuld som ska betalas tillbaka.
Räkneexempel: Ett läsår på 40 veckor med heltidsstudier och fullt studielån ger 135 920 kr: 41 200 kr i bidrag och 94 720 kr i lån. Bidraget når inte upp till det lägsta kronkravet i jämförelsen, 120 000 kr per år, och hela summan innehåller 94 720 kr som du ska betala tillbaka. Antalet veckor är ett antagande. Hur många veckor du har står i ditt beslut från CSN.
Studielånet från CSN jämfört med ett privatlån
| CSN-studielån | Privatlån | |
|---|---|---|
| Ränta 2026 | 2,135 % (1,736 % basränta och 0,399 % påslag), rörlig, räknas dag för dag | Sätts av långivaren efter kreditprövning, högst 22 % |
| Betalningen börjar | Tidigast sex månader efter sista studiemedlet, alltid vid ett årsskifte | Enligt låneavtalet |
| Längsta tid | 25 år | Mellan 7 och 20 år, beroende på långivare |
| Avgift | Expeditionsavgift 150 kr per år och lån | Enligt långivaren |
| Om du inte betalar | Påminnelseavgift 450 kr, därefter Kronofogden | Se guiden om obetalt privatlån |
Du kan välja att låna mindre än det fulla beloppet från CSN, eller bara ta bidraget. Veckorna räknas ändå som förbrukade.
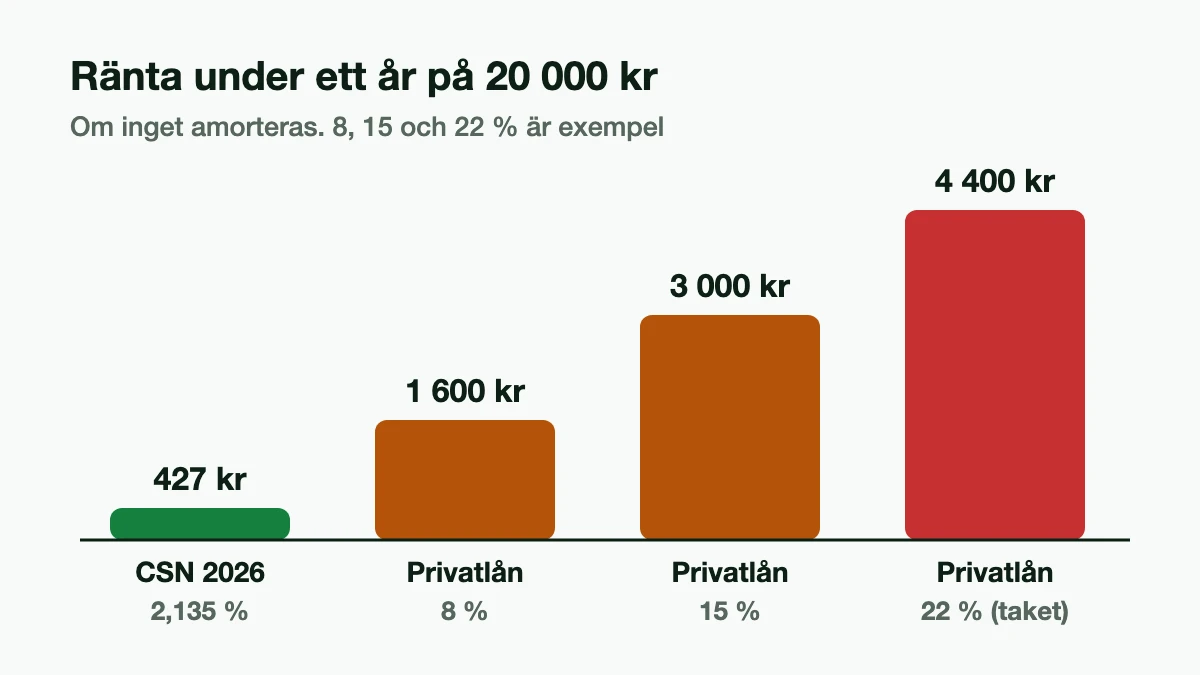
Räkneexempel: Ränta under ett år på 20 000 kr, om inget amorteras: 427 kr med CSN:s ränta på 2,135 procent, 1 600 kr med 8 procent, 3 000 kr med 15 procent och 4 400 kr med 22 procent. Räntorna 8, 15 och 22 procent är exempel, inte räntor en långivare har erbjudit.
Återbetalningen och skuldsättningen. CSN:s lån från 2022 betalas som annuitet med högst 25 års återbetalningstid (skulden ska vara betald det år du fyller 64), och lägsta belopp är 8 880 kr per år 2026, alltså 740 kr i månaden. Tre år med fullt studielån och 40 veckor per år ger en skuld på 284 160 kr före ränta (120 veckor och 2 368 kr per vecka). Din exakta månadskostnad räknar CSN fram i sin egen kalkyl. Ett privatlån läggs ovanpå den skulden, och prövningen ska enligt lagen bygga på dina inkomster, utgifter och skulder. En CSN-skuld är en skuld.
CSN har också tillägg: tilläggsbidrag för dig som är vårdnadshavare och tilläggslån för dig som fyller minst 25 år under året och som tjänat minst 245 680 kr under 2025 om du börjar studera 2026. Tilläggslånet är 1 172 kr per vecka vid heltid. Villkoren står på csn.se.
Vad 20 000 kr tar av månaden
Räkneexempel: Tabellen visar vad som blir kvar av en CSN-utbetalning på 13 592 kr (fullt studielån, heltid) och av 4 120 kr (bara bidraget) när hyra och mat är betalda. Hyran 5 600 kr är CSN:s genomsnitt för högskolestuderande med studiemedel 2026. Hyrorna 4 000 och 7 000 kr är antaganden på var sida om det. Maten är 2 730 kr, Konsumentverkets belopp för en vuxen. Telefon, resor, kurslitteratur, nöjen och allt annat är inte inräknat, och de som har lön vid sidan av studierna har mer att röra sig med. Lånet är 20 000 kr på 3 år med 15 procents ränta, utan avgifter: 693 kr i månaden.
| Hyra | Kvar med fullt studielån | Efter lånet (693 kr) | Kvar med bara bidrag |
|---|---|---|---|
| 4 000 kr (antagande) | 6 862 kr | 6 169 kr | –2 610 kr |
| 5 600 kr (CSN:s genomsnitt) | 5 262 kr | 4 569 kr | –4 210 kr |
| 7 000 kr (antagande) | 3 862 kr | 3 169 kr | –5 610 kr |
CSN skriver att studerande i genomsnitt hade 15 200 kr i inkomst efter skatt i mars 2026 och 12 800 kr i utgifter. Det är en genomsnittlig marginal på 2 400 kr, före ett lån på 693 kr.
Lånet tar ungefär en tjugondel, 5 procent, av en utbetalning med fullt studielån. CSN betalas bara ut månader du studerar, men låneavin kommer varje månad: 693 kr i tolv månader är cirka 8 300 kr per år.
Räntan avgör kostnaden mer än beloppet. Samma lån, 20 000 kr på 3 år, utan avgifter:
| Ränta | Per månad | Ränta totalt | Totalt att betala |
|---|---|---|---|
| 8 % | 627 kr | 2 562 kr | 22 562 kr |
| 15 % | 693 kr | 4 959 kr | 24 959 kr |
| 22 % (räntetaket) | 764 kr | 7 497 kr | 27 497 kr |
Uppläggningsavgift och månadsavgift tillkommer hos de flesta långivare och höjer den effektiva räntan. Räkna med din egen ränta och dina avgifter i lånekalkylatorn och se vad din månadskostnad räcker till i Hur mycket kan jag låna?.
Går månaden inte ihop redan före lånet, eller räknar du med lånet för hyra och mat, är ett lån inte en lösning: det flyttar kostnaden framåt. Kontakta då CSN om vad du kan få, och kommunens budget- och skuldrådgivning, som är kostnadsfri.
Medsökande, förälder och kreditprövning
Tretton av de 28 lånen skriver uttryckligen att du kan ansöka tillsammans med någon. Nordax skriver att bådas inkomster då räknas och att medsökanden får samma betalningsansvar som du. Båda ansvarar för hela skulden, också om ni slutar ha kontakt. Det gäller en förälder lika mycket som en partner. Läs Låna med medsökande innan ni bestämmer er.
Långivaren måste pröva att du har ekonomiska förutsättningar att fullgöra ditt åtagande (12 § konsumentkreditlagen). Från 20 november 2026 ska prövningen vara grundlig och göras i ditt intresse, och bygga på uppgifter om dina inkomster, utgifter och skulder (3 kap. 13–14 §§ konsumentkreditlag 2026:1011). Får du avslag ska du få veta orsaken, och vid behov information om var du kan få stöd i budget- och skuldfrågor (3 kap. 16 §). En ansökan innebär normalt en kreditupplysning. Hur den fungerar och vad flera förfrågningar betyder visar guiden om UC och kreditupplysning.
Räntetak och kostnadstak
Räntan får inte vara högre än referensräntan plus 20 procentenheter. Referensräntan är 2,00 procent, så taket är 22 procent (19 a § konsumentkreditlagen, 4 kap. 4 § i den nya lagen). Kostnaderna för krediten får dessutom inte vara högre än kreditbeloppet: på ett lån på 20 000 kr får kostnaderna för krediten inte överstiga 20 000 kr (19 b §, 4 kap. 5 §). I exemplet ovan är kostnaden 7 497 kr även på taket, långt under det. Mer om reglerna finns i guiden om räntetak och nya regler, och om sms-lån och snabblån i guiden om sms-lån och snabblån.
Den nya konsumentkreditlagen (2026:1011) börjar gälla 20 november 2026. Kreditavtal som ingåtts före dess följer fortfarande den gamla lagen.
Innan du ansöker
- Räkna ditt utrymme. Hyra, mat och övriga kostnader mot CSN och eventuell lön. Lånets månadskostnad ska rymmas varje månad på hela löptiden, också sommarmånaderna. Ekonomifokuset.se visar hur du gör en hushållsbudget.
- Jämför med CSN-lånet, som har lägre ränta, innan ett privatlån ska täcka samma behov. Är ett privatlån ändå aktuellt: har du en inkomst utöver CSN som långivaren räknar med, eller en medsökande som tar ansvar för hela skulden, och rymmer månadskostnaden sig också när CSN inte betalas ut?
- Läs kraven hos varje långivare innan du ansöker, så att du inte ansöker på måfå.
- Välj minsta belopp och kortaste tid som fungerar. Se återbetalningstid för vad en längre tid kostar.
- Prata om ansvaret om du ansöker med en förälder eller någon annan.
- Kontrollera räntan mot taket på 22 procent och den effektiva räntan mot andra erbjudanden.
Källor (21)
- CSN: Studiemedel, bidrag och studielån, belopp 2026, att låna mindre, utbetalning, uppdaterad 23 oktober 2026, hämtad 15 november 2026
- CSN: Inkomst och fribelopp, fribelopp 2026, uppdaterad 2 oktober 2026, hämtad 15 november 2026
- CSN: Betalar jag skatt på studiemedel?, uppdaterad 24 mars 2026, hämtad 15 november 2026
- CSN: Ränta och avgifter för studielån, ränta 2026, avgifter, hämtad 15 november 2026
- CSN: Betala tillbaka studielån, återbetalningens start, längsta tid, lägsta belopp, hämtad 15 november 2026
- CSN: Tilläggslån, uppdaterad 24 mars 2026, och tilläggsbidrag, uppdaterad 1 januari 2026, hämtade 15 november 2026
- Konsumentkreditlag (2010:1846), 12 §, 19 a § och 19 b §, riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 13, 14 och 16 §§, 4 kap. 4 och 5 §§ och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 15 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, för perioden 1 juli–31 december 2026, hämtad 15 november 2026
- Konsumentverket: Vad kostar maten varje månad?, 2 730 kr för en vuxen (beloppet avser 2026, sidan granskad 18 november 2025), hämtad 15 november 2026
- CSN: Fler högskolestuderande upplever att ekonomin är bra, rapporten Högskolestuderandes ekonomiska situation 2026: boendekostnad 5 600 kr, inkomst 15 200 kr och utgifter 12 800 kr, 3 november 2026, hämtad 15 november 2026
- Konsumentverket: Kommunal budget- och skuldrådgivning, hämtad 15 november 2026
- Swedbank: Privatlån, om krav på inkomst och studiemedel, hämtad 15 november 2026
- Banky: Lån, om grundkrav och ålder, hämtad 15 november 2026
- Ikano Bank: Privatlån, om vad som räknas som inkomst, hämtad 15 november 2026
- Nordax: Privatlån, om medsökande och inkomstkrav, hämtad 15 november 2026
- Nordea: Privatlån, om kundkrav och bedömning, hämtad 15 november 2026
- SEB: Privatlån, Handelsbanken: Privatlån, Danske Bank: Privatlån och Länsförsäkringar: Privatlån, om ålder, inkomst och kundkrav, hämtade 15 november 2026
- Bolåneräntan.se: Bolån som ung och Ekonomifokuset.se: Hushållsbudget, systersajterna, hämtade 15 november 2026
- Antal långivare, ålder, inkomstkrav och löptider: långivarnas egna sidor, länkade på varje långivarsida på Lånkollen.se, kontrollerade 5 oktober–15 november 2026
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








