Sedan den 1 mars 2025 finns tak för räntan, för de sammanlagda kostnaderna och för uppläggningsavgiften på de flesta konsumentlån. Från den 20 november 2026 gäller en ny konsumentkreditlag (2026:1011). Taken finns kvar som förut, medan reglerna om kreditprövning, avslag och betalningsproblem skärps. Lån som tecknats före den 20 november 2026 följer i huvudsak fortfarande den gamla lagen.
Räntetaket
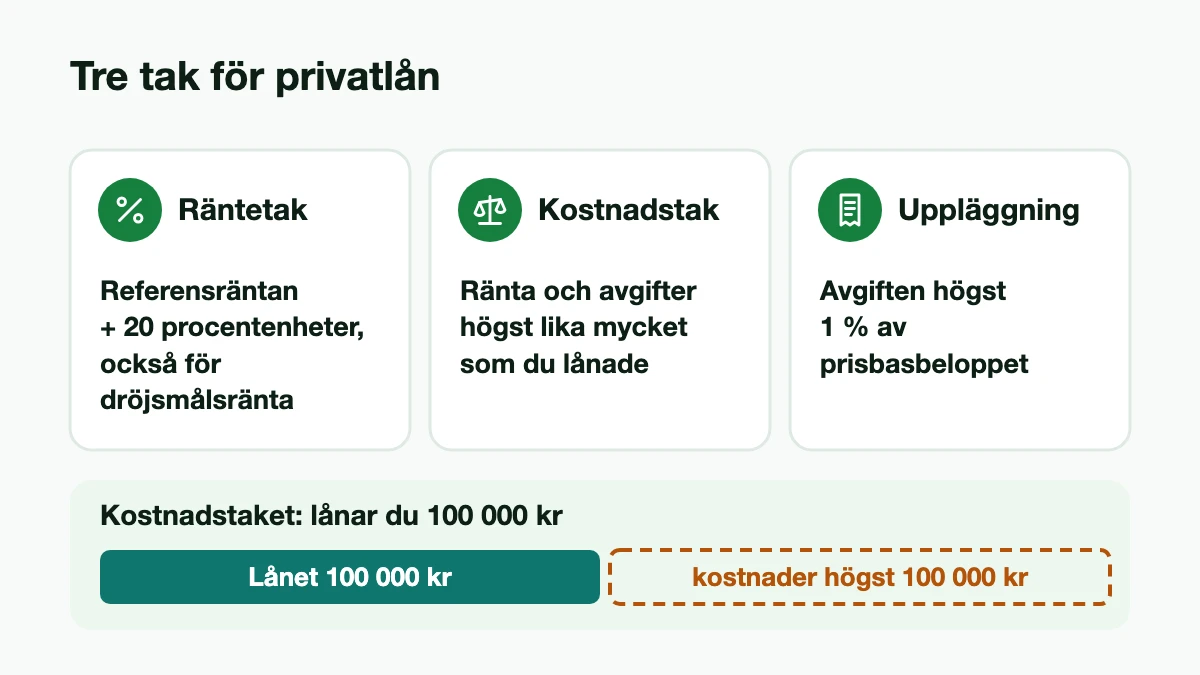
Krediträntan och dröjsmålsräntan får inte vara högre än referensräntan plus 20 procentenheter. Tidigare var tillägget 40 procentenheter och gällde bara så kallade högkostnadskrediter. Sedan den 1 mars 2025 gäller taket för alla krediter enligt konsumentkreditlagen utom bostadskrediter, alltså också för privatlån och kortkrediter. Räntan på kreditkort jämför Korthjälpen.se i kreditkort med låg ränta.
Är du sen med en betalning får långivaren bara ta ut dröjsmålsränta, ingen annan ersättning för förseningen. Taket står i 19 a § i den gamla lagen och i 4 kap. 4 § i den nya, med samma lydelse.
Referensräntan fastställs av Riksbanken två gånger per år, för ett halvår i taget. I kalkylatorn för räntetaket kan du kontrollera om ett lån håller sig under ränte- och kostnadstaket.
Räntetaket just nu: referensräntan är 2 % från 1 juli 2026 till 31 december 2026. Räntan på ett privatlån får därför vara högst 22 %. Högsta räntan bland långivarna här är 22 %.
Kostnadstaket
De sammanlagda kostnaderna för en kredit får inte överstiga kreditbeloppet. Med kostnader menas kreditkostnader som ränta och avgifter, dröjsmålsränta och inkassokostnader. Lånar du 100 000 kronor får du alltså aldrig betala mer än 100 000 kronor i kostnader utöver själva lånet. Vad taken betyder för små lån med kort löptid visar guiden om sms-lån och snabblån. Hur dröjsmålsräntan växer när ett lån sägs upp räknar vi på i guiden om obetalda privatlån.
Om långivaren ger dig ett nytt lån som löser ett lån du redan har hos samma långivare räknas det gamla lånets kostnader in. Läs mer om vad det betyder i guiden om att samla lån. Kostnadstaket står i 19 b § i den gamla lagen och i 4 kap. 5 § i den nya.
Taket för uppläggningsavgiften
Avgiften för att lägga upp ett lån får vara högst 1 procent av prisbasbeloppet för det år avtalet ingås. Prisbasbeloppet är 59 200 kronor 2026, så uppläggningsavgiften får vara högst 592 kronor för lån som tecknas i år. Regeringen har fastställt prisbasbeloppet för 2027 till 59 600 kronor, vilket ger ett tak på 596 kronor för lån som tecknas från den 1 januari 2027. Regeln finns sedan den 1 mars 2025 (19 c §) och står i 4 kap. 6 § i den nya lagen.
Ny konsumentkreditlag från 20 november 2026
Riksdagen beslutade om lagen den 27 maj 2026. Den genomför EU:s nya konsumentkreditdirektiv och ersätter konsumentkreditlagen från 2010. Enligt propositionen införs också ett nytt tillståndskrav, så att fler företag som ger eller förmedlar krediter står under tillsyn. Mycket i lagen är sig likt, men det här är nytt för dig som lånar.
Grundligare kreditprövning
Långivaren ska som tidigare pröva om du har ekonomiska förutsättningar att betala, och lånet får bara beviljas om du har det. Nytt är att lagen uttryckligen kräver att prövningen ska vara grundlig och göras i ditt intresse (3 kap. 13 §). Den ska bygga på dina inkomster, utgifter och skulder och på de andra ekonomiska förhållanden som är nödvändiga och proportionerliga med hänsyn till vilken sorts lån det är, lånets storlek och löptid och riskerna för dig. Långivaren ska kontrollera uppgifterna på ett lämpligt sätt (3 kap. 14 §), vilket tidigare bara krävdes för bolån. Som tidigare ska en ny prövning göras om du vill öka ett lån väsentligt.
Vilka krav långivarna har i dag och hur prövningen går till står i guiden om krav för privatlån.
När ni lånar tillsammans
Är lånet ett gemensamt åtagande för flera personer ska kreditprövningen göras utifrån er gemensamma ekonomi (3 kap. 13 §). Det gäller till exempel när du lånar med en medsökande.
Om du får avslag
Som tidigare ska långivaren så snart som möjligt berätta varför du fick nej. Beror avslaget på uppgifter från en extern databas, till exempel en kreditupplysning, ska du få veta vilka uppgifter det gäller och vilken databas som använts. Nytt är att långivaren, om det finns anledning, också ska berätta vart du kan vända dig för att få stöd i budget- och skuldfrågor (3 kap. 16 §).
Nytt är också att du kan begära en mänsklig granskning. Har kreditprövningen innefattat automatisk behandling av dina uppgifter kan du begära att en människa granskar den, förklarar hur den gick till och vilken betydelse den automatiska behandlingen hade, och berättar om riskerna med automatisk behandling. Långivaren ska informera dig om den möjligheten (3 kap. 15 §).
Om du får svårt att betala
Långivaren ska ha rutiner för att tidigt upptäcka om du får ekonomiska svårigheter med lånet. Upptäcker långivaren det ska du få veta vart du kan vända dig för stöd i budget- och skuldfrågor (6 kap. 11 §).
Är du sen med en betalning ska långivaren, när det är lämpligt, erbjuda dig att ändra avtalet i stället för att driva in skulden genom verkställighet. Om det är lämpligt avgörs med hänsyn till dina personliga förhållanden och din betalningsförmåga (6 kap. 12 §). Tidigare behövde långivaren bara ha rutiner för att överväga sådana alternativ. Vad som händer när ett lån inte betalas står i guiden om obetalda privatlån.
Marknadsföring och erbjudanden
- Reklam för lån får inte ge en felaktig bild av hur lätt det är att få lån eller vad det kostar, inte påstå att skulder och betalningsanmärkningar spelar liten eller ingen roll i kreditprövningen och inte antyda att lån ersätter sparande eller ger bättre ekonomi eller levnadsstandard (2 kap. 3 §).
- Grundar sig ett personligt erbjudande helt på automatisk behandling av dina uppgifter ska det stå tydligt (2 kap. 7 §).
- Som tidigare ska en låneförmedlare berätta i sin marknadsföring om den samarbetar med en viss långivare eller är oberoende (2 kap. 8 §). Förmedlaren får bara ta betalt av dig om den har berättat om avgiften och ni har kommit överens om den innan låneavtalet ingås (3 kap. 10 §).
Andra nyheter
- Långivaren får inte kräva att du köper andra finansiella produkter eller tjänster för att få lånet. Tidigare gällde förbudet bara bolån. Undantaget är ett konto för att betala lånet (3 kap. 17 §).
- Erbjuder långivaren en försäkring till lånet, till exempel ett låneskydd, får du bara nekas den om det finns särskilda skäl. Att du har haft cancer är aldrig ett sådant skäl om det har gått mer än 15 år sedan behandlingen avslutades (3 kap. 18 §).
- Du är bara bunden av låneavtalet om du uttryckligen har samtyckt till det (4 kap. 1 §). Som tidigare har du rätt att få ett utkast till avtalet om du ber om det (3 kap. 9 §).
- Konsumentverket kan ge en långivare en varning med sanktionsavgift om den inte följer reglerna om kreditprövning, granskning av automatisk prövning och avslag (9 kap. 6 §). Tidigare gällde det bara själva kreditprövningen.
Ångerrätten på 14 dagar finns kvar. Läs om den i guiden om ångerrätt på privatlån.
Vilka lån gäller den nya lagen för?
Den nya lagen gäller lån som tecknas från och med den 20 november 2026. Har du tecknat ett lån före den dagen gäller den gamla lagen för det lånet även i fortsättningen. För krediter med obestämd löptid, till exempel många kontokrediter, gäller dock vissa av de nya reglerna från den 20 november, bland annat om besked vid ränteändringar, kontoutdrag, överlåtelse av skulden och uppsägning. Marknadsföring som skett före den 20 november 2026 bedöms enligt den gamla lagen.
Vad betyder det för dig?
- Räntan på ett privatlån kan inte bli högre än taket, och uppläggningsavgiften inte högre än 592 kronor för lån som tecknas 2026.
- Lån som tidigare beviljades till mycket hög ränta beviljas inte längre, och kreditprövningen blir grundligare för lån som tecknas från den 20 november 2026.
- Får du avslag har du som tidigare rätt att få veta varför. Har prövningen gjorts med automatisk behandling kan du nu också begära att en människa granskar den.
- Jämför fortfarande den effektiva räntan. Taket är ett tak, inte ett riktmärke.
Källor (7)
- Konsumentkreditlag (2026:1011), 2 kap. 3, 7 och 8 §§, 3 kap. 9, 10 och 13–18 §§, 4 kap. 1 och 4–6 §§, 6 kap. 11–12 §§, 9 kap. 6 § och övergångsbestämmelserna, riksdagen.se: utfärdad 4 juni 2026, gäller från 20 november 2026, hämtad 18 november 2026
- Konsumentkreditlag (2010:1846), 8, 12, 12 a, 13, 13 c, 19 a–19 c, 20 d, 48 och 57 §§, riksdagen.se, hämtad 18 november 2026
- Proposition 2025/26:223 En ny konsumentkreditlag, riksdagen.se: propositionens huvudsakliga innehåll (bland annat det nya tillståndskravet), hämtad 18 november 2026
- Betänkande 2025/26:CU26 En ny konsumentkreditlag, riksdagen.se: beslut 27 maj 2026, ikraftträdande 20 november 2026
- Betänkande 2024/25:CU5 Ett förstärkt konsumentskydd mot riskfylld kreditgivning och överskuldsättning, riksdagen.se: beslut 21 november 2024, ikraftträdande 1 mars 2025
- Regeringen: Prisbasbelopp för 2027 fastställt, 24 september 2026: 59 600 kronor
- Riksbanken: Referensräntan fastställd till 2,00 procent, för perioden 1 juli–31 december 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








