Missar du en betalning på ditt privatlån får du först en påminnelse som får kosta högst 60 kronor, och dröjsmålsränta räknas från förfallodagen. Fortsätter du att inte betala får långivaren, om avtalet ger den rätten, säga upp hela lånet när du sedan mer än en månad ligger efter med mer än 10 procent av skulden, eller med mer än 5 procent fördelat på minst två betalningar. Då ska hela skulden betalas när uppsägningstiden har gått ut.
Efter det kommer inkasso, betalningsföreläggande hos Kronofogden och, om du varken betalar eller invänder, ett utslag som kan ge en betalningsanmärkning i tre år. Det är inte ett brott att inte kunna betala, men skulden försvinner inte och varje steg gör den dyrare. Ser du att pengarna inte räcker: kontakta långivaren före förfallodagen, inte efter.
Steg för steg från missad betalning till Kronofogden
När varje brev kommer bestämmer långivaren. Lagen bestämmer när lånet får sägas upp och när ett krav får gå vidare.
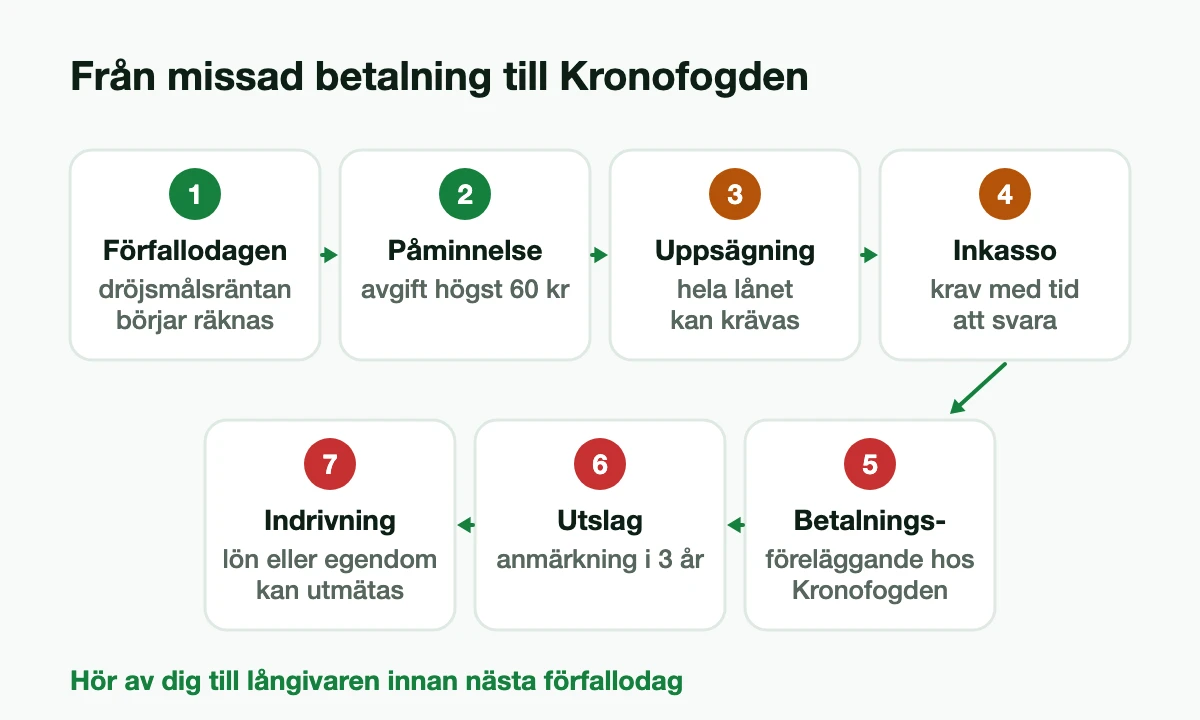
- Förfallodagen passerar. Dröjsmålsränta börjar räknas från förfallodagen på det belopp du inte har betalat.
- Påminnelse. Långivaren får ta ut en påminnelseavgift bara om den avtalades senast när lånet togs, och med högst 60 kronor. Hos Handelsbanken följer sedan ett betalningskrav med en varning om att lånet kan sägas upp.
- Uppsägning. Ligger du efter med tillräckligt mycket får långivaren kräva hela lånet i förtid, om avtalet ger den rätten. Betalar du det som har förfallit, med dröjsmålsränta, innan uppsägningstiden har gått ut, behåller du lånet. Den möjligheten har du bara en gång för samma lån.
- Inkasso. Skulden lämnas ofta till ett inkassoföretag, hos Nordea och Handelsbanken efter uppsägningen. Inkassokravet ska ange kapital, ränta och kostnader var för sig och ge dig skälig tid att betala eller invända. Vad kravet får kosta står i kostnadslistan längre ner. Själva inkassokravet ger ingen betalningsanmärkning, men Nordea skriver att det som regel leder till en missbruksanmärkning, som långivaren själv lämnar till UC. Där heter den misskött kredit, syns för banker och kreditmarknadsbolag i tre år och kan enligt Nordea göra det svårt att låna, se guiden om UC och kreditupplysning.
- Betalningsföreläggande. Inkassoföretaget eller långivaren kan normalt ansöka hos Kronofogden först när ett inkassokrav har skickats och tiden i det har gått ut. Du får ett brev och ska svara att du har tagit emot det, vilket inte betyder att du godkänner kravet. Tiden att betala eller invända står i brevet och är normalt högst två veckor. Ansökningsavgiften på 300 kronor och ersättning för sökandens arbete, normalt högst 380 kronor, kan läggas på skulden.
- Utslag och betalningsanmärkning. Betalar du inte och invänder inte beslutar Kronofogden att du ska betala. Det beslutet kallas utslag och skickas till dig några dagar efter att tiden för att svara har gått ut. Då kan ett kreditupplysningsföretag registrera en betalningsanmärkning. För en privatperson finns den kvar i tre år. Anser du att utslaget är fel kan du ansöka om återvinning. Ansökan skickas till Kronofogden inom en månad från dagen för utslaget, och Kronofogden lämnar sedan målet till tingsrätten. Domstolen tar ingen avgift för ansökan, men förlorar du målet kan du få betala motpartens rättegångskostnader.
- Indrivning. Sökanden kan be Kronofogden driva in skulden. Kronofogden kan då utmäta en del av din lön varje månad eller egendom som en bil. Du får alltid behålla ett belopp, förbehållsbeloppet, för dina levnadskostnader, till exempel hyra, mat och hushållsel.
Har ni tagit lånet tillsammans, med en medsökande, ansvarar ni båda för hela skulden. Långivaren kan kräva vem som helst av er på hela beloppet, inte bara på hälften. Mer om det står i guiden om att låna med medsökande.
Vad en anmärkning betyder för framtida lån står i guiden om lån med betalningsanmärkning.
När får långivaren säga upp lånet?
Långivaren får kräva betalning av hela lånet i förtid bara om det står i avtalet och något av det här gäller:
- du har sedan mer än en månad inte betalat ett belopp som är större än 10 procent av skulden
- du har sedan mer än en månad inte betalat ett belopp som är större än 5 procent av skulden, och det gäller två eller fler betalningar med olika förfallodagar
- du är i väsentligt dröjsmål på något annat sätt.
Den sista punkten har ingen beloppsgräns, så räkna inte med att procentgränserna ger dig en viss tid. På ett privatlån passerar du gränserna efter få missade betalningar, eftersom löptiden är kort och varje månadsbetalning är en stor del av skulden. På 100 000 kr på 5 år räcker tre obetalda månadsbetalningar för att passera 5 procent hos alla långivare i tabellen, och två hos dem med högst ränta.
Påminnelseavgiften hos långivarna: 9 av 28 långivare anger 60 kr, lagens högsta belopp, och Banky anger 0 kr. För 18 har vi inte kunnat kontrollera avgiften på långivarens egna sidor. Okänt betyder inte att avgiften saknas.
| Långivare | Påminnelseavgift | Månadsbelopp* | Över 5 % av skulden** | Över 10 % av skulden** |
|---|---|---|---|---|
| Anyfin | – | 2 309 kr | 3 obetalda | 5 obetalda |
| Avida | 60 kr | 2 248 kr | 3 obetalda | 5 obetalda |
| Bank Norwegian | 60 kr | 2 218 kr | 3 obetalda | 5 obetalda |
| Banky | 0 kr | 2 808 kr | 2 obetalda | 4 obetalda |
| Brixo | 60 kr | 2 672 kr | 2 obetalda | 4 obetalda |
| Collector | – | 2 066 kr | 3 obetalda | 5 obetalda |
| Creditstar | 60 kr | 2 739 kr | 2 obetalda | 4 obetalda |
| Danske Bank | – | 1 992 kr | 3 obetalda | 6 obetalda |
| Handelsbanken | 60 kr | 2 013 kr | 3 obetalda | 5 obetalda |
| ICA Banken | – | 2 023 kr | 3 obetalda | 5 obetalda |
| Ikano Bank | – | 2 023 kr | 3 obetalda | 5 obetalda |
| Klicklån | – | 2 758 kr | 2 obetalda | 4 obetalda |
| L'EASY | – | 2 758 kr | 2 obetalda | 4 obetalda |
| Länsförsäkringar | – | 1 978 kr | 3 obetalda | 6 obetalda |
| Marginalen Bank | 60 kr | 2 088 kr | 3 obetalda | 5 obetalda |
| MedMera Bank | 60 kr | 2 064 kr | 3 obetalda | 5 obetalda |
| Morrow Bank | 60 kr | 2 138 kr | 3 obetalda | 5 obetalda |
| Nordax Bank | – | 2 244 kr | 3 obetalda | 5 obetalda |
| Nordea | 60 kr | 2 061 kr | 3 obetalda | 5 obetalda |
| Northmill Samlingslån | – | 2 384 kr | 3 obetalda | 5 obetalda |
| Plus1 | – | 2 762 kr | 2 obetalda | 4 obetalda |
| Resurs Bank | – | 2 220 kr | 3 obetalda | 5 obetalda |
| Santander | – | 2 144 kr | 3 obetalda | 5 obetalda |
| SEB | – | 2 043 kr | 3 obetalda | 5 obetalda |
| Svea Svårt att få lån | – | 2 197 kr | 3 obetalda | 5 obetalda |
| Svealånet | – | 2 098 kr | 3 obetalda | 5 obetalda |
| Swedbank | – | 2 015 kr | 3 obetalda | 5 obetalda |
| Thorn | – | 2 758 kr | 2 obetalda | 4 obetalda |







Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Danske Bank: Räkneexempel för ett privatlån på 100 000 kr med 7,05 % (2026-11-13) rörlig ränta med rak amortering, månatlig aviavgift 10 kr och en återbetalningstid på 5 år ger en effektiv ränta på 7,52 % (7,29 % exklusive månatlig aviavgift). Totalt belopp att betala under lånets löptid vid oförändrad ränta blir 118 519 kr (117 919 kr exklusive månatlig aviavgift) med en genomsnittlig månadskostnad på 1 975 kr (1 965 kr exklusive månatlig aviavgift) och antalet betalningar är 60 stycken. Vi tillämpar individuell prissättning.
- Representativt exempel enligt Swedbank: Ett lån på 100 000 kr med 7,73 % rörlig ränta, räntespann 5,95 - 16,09 % (senaste ränteändring 2025-10-03), med rak amortering och en återbetalningstid på 5 år, ger en effektiv ränta på 8,15 % (8,01 % för Nyckelkund). Aviseringsavgiften är 0 kr och uppläggningsavgift 300 kr (0 kr för Nyckelkund). Totalt belopp att betala under lånets löptid är 119 947 kr (119 647 kr för Nyckelkund). Återbetalningsbeloppet är i snitt 1 999 kronor per månad och antalet betalningar är 60 stycken.
- Representativt exempel enligt Handelsbanken: För ett privatlån på 100 000 kr med rak amortering med en återbetalningstid på 5 år, uppläggningsavgift på 500 kr och månadsvis betalning med 7,65 % i rörlig ränta blir den effektiva räntan 8,17 % per 2025-09-01. Totalt belopp att betala om lånet behålls i 5 år och räntan är oförändrad under lånets löptid uppgår till 119 951 kr och månadskostnaden blir i snitt 1 995 kr. Antalet månadsbetalningar är då 60 stycken.
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt SEB: Med en årsränta på 8,32 procent, blir den effektiva räntan 8,79 procent för ett lån med rak amortering på 100 000 kronor med en återbetalningstid på 5 år (60 återbetalningstillfällen) och med en uppläggningsavgift på 300 kronor. Den första betalningen blir 2 360 kronor och den sista 1 678 kronor. Det totala beloppet att betala, vid oförändrad ränta, blir 121 446 kronor. Årsränta per 1 oktober 2025.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Marginalen Bank: 100 000 kr på 8 år, 96 månadsbetalningar på 1 478 kr, rörlig ränta 9,05 %, effektiv ränta 9,64 %, totalt att betala 142 615 kr. Avgifter i dag: 0 kr i uppläggning och 10 kr per månad.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Santander: 75 000 kr på 8 år, 96 månadsbetalningar på 1 261 kr, rörlig ränta 10,4 %, effektiv ränta 10,91 %, totalt att betala 121 056 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Svea Bank: 100 000 kr på 10 år, 120 månadsbetalningar på 1 381 kr, rörlig ränta 10,95 %, effektiv ränta 12,13 %, totalt att betala 168 777 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Bank Norwegian: Vid ett privatlån på 135.000 kr som återbetalas på 10 år med räntan 11,49 % blir den effektiva räntan 12,47 %, inklusive månadsavgift 19 kr och uppläggningsavgift 399 kr. Du betalar 1.922 kr/månad (1.903 kr utgör amortering och ränta, 19 kr utgör månadsavgift och antalet avbetalningar är 120), dvs. ett totalbelopp på 230.625 kr. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,21 % till 27,80 % (oktober 2026).
- Representativt exempel enligt Resurs Bank: 175 000 kr på 5 år, 60 månadsbetalningar på 3 877 kr, rörlig ränta 11,13 %, effektiv ränta 12,34 %, totalt att betala 232 631 kr. Avgifter i dag: 499 kr i uppläggning och 39 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Avida: 100 000 kr på 5 år, 60 månadsbetalningar på 2 229 kr, rörlig ränta 11,9 %, effektiv ränta 13,04 %, totalt att betala 134 163 kr. Avgifter i dag: 179 kr i uppläggning och 29 kr per månad.
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Northmill: Vid lån om 140 000 kr till 15,09 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 228 329 kr (2 718 kr per månad) och den effektiva räntan 16,18 %.
- Representativt exempel enligt Brixo: Krediten har 19,95 % nominell rörlig årsränta, 475 kr i uppläggningsavgift och 25 kr månatlig administrationsavgift. En exempelkredit på 100 000 kr som återbetalas med 2 185 kr per månad under 90 månader har en effektiv årsränta på 22,6 %. Det innebär en total kostnad för krediten om 96 650 kr. Totalt belopp att återbetala är 196 650 kr.
- Representativt exempel enligt Creditstar: Ett lån på 30 000 kr med 20 % nominell fast ränta, 300 kr i uppläggningsavgift (betalas med den första månadsbetalningen) och en månadsavgift på 30 kr, med en återbetalningstid på 60 månader, ger en effektiv ränta på 25,06 %. Det totala beloppet att återbetala blir 49 788,84 kr, fördelat på 60 månadsbetalningar: den första på 1 124,82 kr och därefter 59 delbetalningar på 824,82 kr vardera.
- Representativt exempel enligt Klicklån: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt L'EASY: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Thorn: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
- Representativt exempel enligt Banky: Annuitetslån 6 år, effektiv årsränta 27,69 %. Ett lån på 60 000 kr kostar 1 571 kr/mån (72 avbetalningar), totalt 113 580 kr inkl. 579 i uppläggningsavgift och 49 i aviavgifter. 21,95 % nominell ränta. Rörlig ränta.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Räkneexempel: Du lånar 100 000 kr på 5 år med 9 procents ränta. Månadsbeloppet blir 2 076 kr. Efter ett år är skulden 83 417 kr och du slutar betala. Tre obetalda månader är 6 228 kr, mer än 5 procent av skulden (4 171 kr). När beloppet har varit obetalt i mer än en månad får långivaren säga upp lånet, om avtalet tillåter det. Dröjsmålsräntan på en enstaka månadsbetalning som är 30 dagar sen är cirka 17 kr med 10 procent, lagens golv om avtalet inte säger något, och cirka 38 kr med 22 procent, taket. Därtill kommer påminnelseavgiften på upp till 60 kr. Efter uppsägningen räknas dröjsmålsräntan på hela skulden i stället. På 83 417 kr blir det cirka 695 kr i månaden med 10 procent och cirka 1 529 kr i månaden med 22 procent. Därtill kommer obetald ränta och avgifter.
Uppsägningstiden räknas från att långivaren skickar uppsägningen i rekommenderat brev till din vanliga adress, eller från att du får den på annat sätt. Den är minst fyra veckor för lån som tecknats före den 20 november 2026 och minst 30 dagar för lån som tecknas från och med den 20 november 2026. Handelsbanken skriver att den brukar avbryta uppsägningen om du betalar.
Vad det kostar att betala för sent
- Påminnelseavgift: högst 60 kr, och bara om avgiften stod i avtalet när lånet togs.
- Inkassokrav: högst 180 kr. Gör inkassoföretaget en skriftlig avbetalningsplan tillsammans med dig får den kosta högst 170 kr.
- Dröjsmålsränta: den räntesats som står i avtalet. Står det inget fortsätter samma ränta som på lånet, men lägst referensräntan plus 8 procentenheter. Referensräntan är 2 procent till och med den 31 december 2026, så golvet är 10 procent.
- Taket för dröjsmålsräntan: för lån som tecknats från den 1 mars 2025 får dröjsmålsräntan vara högst referensräntan plus 20 procentenheter, i dag 22 procent.
- Ingen förseningsavgift: för lån som tecknats från den 1 mars 2025 får långivaren inte ta ut någon annan ersättning för själva förseningen än dröjsmålsränta. Påminnelse- och inkassoavgifterna ovan räknas inte dit, eftersom de är ersättning för att få dig att betala, men en engångsavgift för att betalningen är sen är inte tillåten.
- Kronofogden: 300 kr i ansökningsavgift och ersättning för sökandens arbete, normalt högst 380 kr, som du får betala om det blir utslag.
- Kostnadstaket: för lån som tecknats från den 1 mars 2025 får räntor, avgifter, dröjsmålsränta och inkassokostnader sammanlagt aldrig bli större än lånebeloppet. Har du lånat 100 000 kr kan de alltså bli högst 100 000 kr. Kostnaderna hos Kronofogden ingår inte i taket. Mer om taken står i guiden om räntetak och nya regler.
Har du ett äldre sms-lån eller snabblån tecknat före den 1 mars 2025 kan det ändå ha tak. För så kallade högkostnadskrediter har det sedan den 1 september 2018 funnits ett tak för ränta och dröjsmålsränta på referensräntan plus 40 procentenheter, ett förbud mot annan ersättning för förseningen än dröjsmålsränta och ett tak för kostnaderna på lånebeloppet. Ett vanligt privatlån tecknat före den 1 mars 2025, som inte är en högkostnadskredit, har varken räntetak, förbud mot förseningsavgift eller kostnadstak i lagen. Där gäller det som står i avtalet, och räntelagen om avtalet inte säger något om dröjsmålsränta.
Har du inte kunnat betala i tid på grund av sjukdom, arbetslöshet eller något liknande som du inte kunnat påverka, kan dröjsmålsräntan jämkas om det vore oskäligt att betala hela. Ett villkor i avtalet som tar bort den rätten gäller inte. Be långivaren om jämkning och berätta varför betalningen blev sen.
Det här ändras med nya konsumentkreditlagen
Den 20 november 2026 ersätts konsumentkreditlagen (2010:1846) av konsumentkreditlagen (2026:1011). Den nya lagen gäller lån som tecknas från den dagen. Har du tecknat ditt lån tidigare gäller den gamla lagen för det även efteråt.
| Lån tecknade före 20 november 2026 | Lån tecknade från 20 november 2026 | |
|---|---|---|
| Gränser för uppsägning | 10 respektive 5 procent i mer än en månad (33 §) | Samma (6 kap. 2 §) |
| Uppsägningstid | Minst fyra veckor (34 §) | Minst 30 dagar (6 kap. 4 §) |
| Om du ligger efter | Långivaren ska ha rutiner för att, när det är lämpligt, överväga andra lösningar än indrivning (20 d §) | Långivaren ska, när det är lämpligt, erbjuda en ändring av avtalet i stället för indrivning (6 kap. 12 §) |
| Stöd i budget- och skuldfrågor | Inget krav i lagen när du får svårt att betala | Långivaren ska ha rutiner för att tidigt upptäcka svårigheter och då tala om vart du kan vända dig (6 kap. 11 §). Avtalet ska rekommendera dig att vända dig dit om du inte kan betala (4 kap. 2 §) |
Räntetaket, regeln om att bara dröjsmålsränta får tas ut för förseningen och kostnadstaket flyttar oförändrade till 4 kap. 4 och 5 §§ i den nya lagen.
En sak gäller också äldre krediter. Har du en kontokredit utan bestämd löptid och långivaren säger upp den från den 20 november 2026, ska du erbjudas att betala det förfallna beloppet med tolv lika stora månadsbetalningar plus ränta, innan långivaren går vidare med indrivning (6 kap. 10 §).
Gör det här innan nästa förfallodag
- Kontakta långivaren nu. Både Nordea och Handelsbanken ber dig höra av dig så snart du ser att du inte kan betala. Nordea skriver att det kan gå att tillfälligt betala mindre eller göra uppehåll, och att du kan ansöka om lättade villkor. Räntan löper under tiden, så fråga hur mycket dyrare lånet blir totalt innan du tackar ja.
- Prioritera räkningarna. Konsumentverket råder dig att först betala boende, el, mat, medicin och annat du behöver för att leva. Be sedan om en avbetalningsplan för det du inte kan betala. Hur du sätter upp en budget står på Ekonomifokuset.se i guiden om hushållsbudget.
- Ring kommunens budget- och skuldrådgivning. Den är kostnadsfri och har tystnadsplikt. Rådgivaren kan göra en budget med dig, prioritera skulderna, förhandla med långivare och inkassoföretag och hjälpa dig att ansöka om skuldsanering.
- Ta inte ett nytt lån för att betala gamla skulder. Konsumentverket avråder från det, eftersom det ofta leder till större skulder på sikt. Funderar du på att samla lån: det sänker bara kostnaden om det nya lånet är billigare och du inte lånar mer, och det kräver en ny kreditprövning.
Räkna ut månadsbeloppet för ditt eget lån i lånekalkylatorn.
Om kravet redan har gått vidare
- Är kravet fel, invänd direkt och skriftligt, och skriv varför. Invänd inte bara för att du inte har råd: invändningen ska gälla att kravet är fel.
- Hos inkasso kan du fråga om en avbetalningsplan. Vad den får kosta står i kostnadslistan ovan.
- Hos Kronofogden svarar du att du har tagit emot brevet. Kommer du överens med den som har ansökt om en avbetalningsplan kan ansökan ändå leda till ett utslag, om inte sökanden drar tillbaka den. Fråga därför uttryckligen om det.
- Räcker inkomsten inte till skulderna på många år kan skuldsanering vara den sista utvägen. Den är inte till för tillfälliga problem, och när skuldsaneringen inleds registreras en betalningsanmärkning som finns kvar i fem år, eller tills betalningsplanen är klar om den är längre. Börja med kommunens budget- och skuldrådgivning.
Gäller det bolånet följer det delvis andra regler, eftersom bostaden är säkerhet. Läs Kan inte betala bolånet på Bolåneräntan.se.
Har du lånat pengar av en privatperson i stället för en långivare, läs om skuldebrev och lån mellan privatpersoner. Har inkomsten försvunnit, se vad som gäller för ett privatlån som arbetslös.
Källor (23)
- Konsumentkreditlag (2010:1846), 19 a, 19 b, 20 d, 33 och 34 §§ och övergångsbestämmelserna till lag 2018:478 och 2024:1238, riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 4 kap. 2, 4 och 5 §§, 6 kap. 2, 4 och 10–12 §§ och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Prop. 2017/18:72 Räntetak och andra åtgärder på marknaden för snabblån och andra högkostnadskrediter, riksdagen.se: avsnitt 5.3 om att kostnaderna hos Kronofogden inte omfattas av kostnadstaket, författningskommentaren till 19 a §, om att påminnelse- och inkassoavgifter inte omfattas, och lagförslaget om räntetak och kostnadstak för högkostnadskrediter från 1 september 2018, hämtad 14 november 2026
- Räntelag (1975:635), 3, 6, 7, 8 och 9 §§, riksdagen.se, hämtad 14 november 2026
- Lag (1981:739) om ersättning för inkassokostnader m.m., 2–4 §§, riksdagen.se, hämtad 14 november 2026
- Inkassolag (1974:182), 5–7 §§, riksdagen.se, hämtad 14 november 2026
- Lag (1990:746) om betalningsföreläggande och handräckning, 25, 48 och 52–54 §§, riksdagen.se, hämtad 14 november 2026
- Lag (1936:81) om skuldebrev, 2 §, riksdagen.se, om solidariskt ansvar när flera har skrivit under, hämtad 14 november 2026
- Förordning (1992:1094) om avgifter vid Kronofogdemyndigheten, 1 §, riksdagen.se, hämtad 14 november 2026
- Prop. 2024/25:17 Ett förstärkt konsumentskydd mot riskfylld kreditgivning och överskuldsättning, riksdagen.se: lagförslaget med nuvarande och föreslagen lydelse av 19 a och 19 b §§, som visar att räntetaket, förbudet mot annan ersättning än dröjsmålsränta och kostnadstaket före den 1 mars 2025 bara gällde högkostnadskrediter, hämtad 14 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, för perioden 1 juli–31 december 2026, hämtad 14 november 2026
- Kronofogden: Du har fått ett krav om att betala, hämtad 14 november 2026
- Kronofogden: Du har fått ett krav – så funkar det, hämtad 14 november 2026
- Kronofogden: Vanliga frågor om skulder och ekonomi, om att det inte är brottsligt att ha skulder, om vad du får behålla vid löneutmätning och om skuldsanering, hämtad 14 november 2026
- Kronofogden: Hur länge finns uppgifterna om betalningsanmärkning kvar?, hämtad 14 november 2026
- UC: Om betalningsanmärkning, om misskött kredit som rapporteras av banker och finansbolag, och UC: Hur länge visas betalningsanmärkningar i UC:s register?, hämtade 14 november 2026
- Finansinspektionen: Inkasso, senast granskad 3 december 2025, hämtad 14 november 2026
- Konsumentverket: Jag kan inte betala mina fakturor, vart kan jag vända mig?, uppdaterad 8 september 2026, hämtad 14 november 2026
- Konsumentverket: Kommunal budget- och skuldrådgivning, granskad 6 november 2026, hämtad 14 november 2026
- Nordea: Det här händer om du inte kan betala ditt lån och Handelsbanken: Om du inte kan betala ditt lån, hämtade 14 november 2026
- Banky: Standardiserad europeisk konsumentkreditinformation, påminnelseavgift 0 kr, hämtad 14 november 2026
- Påminnelseavgifterna i tabellen: långivarnas egna sidor och villkor, länkade på varje långivarsida på Lånkollen.se, kontrollerade 5 oktober–10 november 2026
- Räkneexemplen och tabellens månadsbelopp: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








