Har du flera smålån, kortkrediter och delbetalningar kan du lösa dem med ett nytt privatlån. Du får en faktura i stället för flera, och ofta en lägre ränta. Men det lönar sig inte alltid.
När lönar det sig?
Det lönar sig när det nya lånet kostar mindre totalt än de lån du löser. Jämför tre saker:
- Räntan. Kortkrediter och smålån har ofta betydligt högre ränta än ett privatlån.
- Avgifterna. Varje kredit kan ha sin egen aviavgift. När de löses försvinner avgifterna, men det nya lånet kan ha en uppläggningsavgift och en månadsavgift.
- Tiden. Om du betalar av det nya lånet på längre tid kan den totala kostnaden bli högre trots lägre ränta.
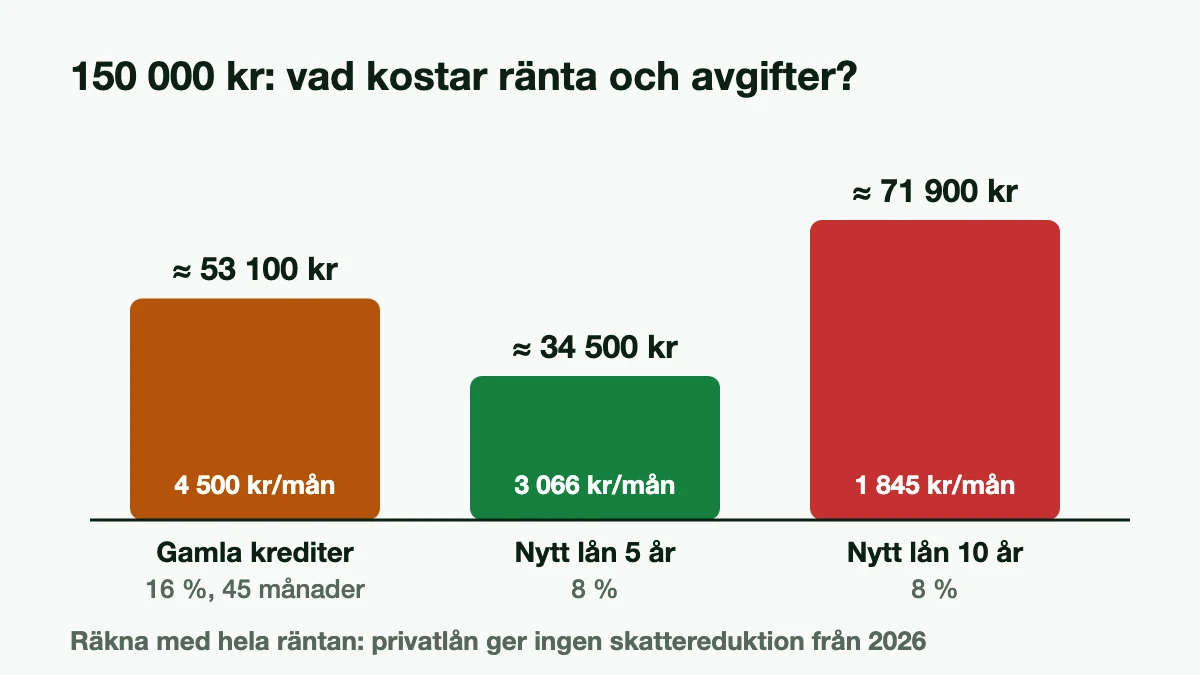
Räkneexempel: Du har krediter på 150 000 kr med 16 procents ränta i snitt och betalar 4 500 kr i månaden plus 75 kr i aviavgifter. Då tar det 45 månader att bli skuldfri, och ränta och avgifter blir ungefär 53 100 kr. Ett nytt lån på 150 000 kr med 8 procents ränta, 495 kr i uppläggningsavgift och 25 kr i månaden kostar ungefär 34 500 kr på 5 år, med en månadskostnad på cirka 3 066 kr. Väljer du 10 år sjunker månadskostnaden till cirka 1 845 kr, men kostnaden stiger till ungefär 71 900 kr, mer än de gamla lånen.
Räkna med hela räntan som kostnad: ränta på privatlån ger ingen skattereduktion från inkomståret 2026. Läs mer i Ränteavdrag på privatlån.
Räkna på dina egna lån i kalkylatorn för att samla lån.
Lagändringen den 1 mars 2025
Sedan den 1 mars 2025 gäller kostnadstaket i konsumentkreditlagen för de flesta konsumentkrediter: kostnaderna för en kredit får inte överstiga kreditbeloppet. Om en långivare ger dig en ny kredit som helt eller delvis betalar en kredit du redan har hos samma långivare, eller hos någon den har nära förbindelser med, räknas kostnaderna för den gamla krediten in i taket för den nya.
Regeln ska hindra att skulder rullas vidare hos samma långivare. Swedbank skriver till exempel att banken på grund av lagändringen inte längre kan baka ihop lån som du redan har hos banken. Att lösa lån hos andra långivare påverkas inte på samma sätt. Vad långivarna skriver om att låna mer där du redan har ett lån står i guiden om att ha flera lån samtidigt.
Långivare som samlar lån
Långivarna här skriver uttryckligen att du kan lösa andra lån och krediter med deras privatlån:
| Långivare | Ränta från–till | Effektiv ränta* | Belopp | Löptid |
|---|---|---|---|---|
| ICA Banken | 5,84–15,95 % | 8,19 % | 20 000–600 000 kr | 3–12 år |
| Ikano Bank | 6,22–18,87 % | 8,39 % | 10 000–500 000 kr | 2–15 år |
| MedMera Bank | 5,2–16,95 % | 9,12 % | 15 000–600 000 kr | 2–12 år |
| Collector | 7–17,9 % | 9,16 % | 20 000–500 000 kr | 2–18 år |
| Nordea | 5,2–13,2 % | 9,25 % | 10 000–500 000 kr | 1–12 år |
| Marginalen Bank | 5,75–17,99 % | 9,64 % | 25 000–600 000 kr | 2–15 år |
| Svealånet | 5,95–20,95 % | 9,64 % | 10 000–400 000 kr | 2–15 år |
| Morrow Bank | 6,5–18,25 % | 10,4 % | 10 000–500 000 kr | upp till 20 år |
| Santander | 6,44–14,95 % | 10,91 % | 10 000–350 000 kr | 2–12 år |
| Svea Svårt att få lån | 8,95–20,95 % | 12,13 % | 10 000–300 000 kr | – |
| Bank Norwegian | 5,99–18,99 % | 12,47 % | 10 000–600 000 kr | upp till 15 år |
| Resurs Bank | Ej publicerat | 12,34 % | 10 000–400 000 kr | 2–15 år |
| Nordax Bank | 5,99–18,99 % | 13,04 % | 15 000–700 000 kr | upp till 15 år |
| Avida | 5,9–19,79 % | 13,04 % | 10 000–350 000 kr | 1–15 år |
| Anyfin | 5,35–19,9 % | 14,54 % | upp till 500 000 kr | upp till 10 år |
| Northmill Samlingslån | Ej publicerat | 16,18 % | upp till 300 000 kr | 3–15 år |
| Brixo | 19,95 % | 22,6 % | 10 000–200 000 kr | 3–7,5 år |
| L'EASY | Ej publicerat | 24,71 % | 10 000–175 000 kr | 1–10 år |
| Thorn | Ej publicerat | 24,71 % | 10 000–175 000 kr | 1–10 år |
| Plus1 | 5–22 % | 18,2 % | 30 000–650 000 kr | 5–12 år |
| Banky | 21,95 % | 27,69 % | 5 000–200 000 kr | 1–10 år |





Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Marginalen Bank: 100 000 kr på 8 år, 96 månadsbetalningar på 1 478 kr, rörlig ränta 9,05 %, effektiv ränta 9,64 %, totalt att betala 142 615 kr. Avgifter i dag: 0 kr i uppläggning och 10 kr per månad.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Santander: 75 000 kr på 8 år, 96 månadsbetalningar på 1 261 kr, rörlig ränta 10,4 %, effektiv ränta 10,91 %, totalt att betala 121 056 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Svea Bank: 100 000 kr på 10 år, 120 månadsbetalningar på 1 381 kr, rörlig ränta 10,95 %, effektiv ränta 12,13 %, totalt att betala 168 777 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Bank Norwegian: Vid ett privatlån på 135.000 kr som återbetalas på 10 år med räntan 11,49 % blir den effektiva räntan 12,47 %, inklusive månadsavgift 19 kr och uppläggningsavgift 399 kr. Du betalar 1.922 kr/månad (1.903 kr utgör amortering och ränta, 19 kr utgör månadsavgift och antalet avbetalningar är 120), dvs. ett totalbelopp på 230.625 kr. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,21 % till 27,80 % (oktober 2026).
- Representativt exempel enligt Resurs Bank: 175 000 kr på 5 år, 60 månadsbetalningar på 3 877 kr, rörlig ränta 11,13 %, effektiv ränta 12,34 %, totalt att betala 232 631 kr. Avgifter i dag: 499 kr i uppläggning och 39 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Avida: 100 000 kr på 5 år, 60 månadsbetalningar på 2 229 kr, rörlig ränta 11,9 %, effektiv ränta 13,04 %, totalt att betala 134 163 kr. Avgifter i dag: 179 kr i uppläggning och 29 kr per månad.
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Northmill: Vid lån om 140 000 kr till 15,09 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 228 329 kr (2 718 kr per månad) och den effektiva räntan 16,18 %.
- Representativt exempel enligt Brixo: Krediten har 19,95 % nominell rörlig årsränta, 475 kr i uppläggningsavgift och 25 kr månatlig administrationsavgift. En exempelkredit på 100 000 kr som återbetalas med 2 185 kr per månad under 90 månader har en effektiv årsränta på 22,6 %. Det innebär en total kostnad för krediten om 96 650 kr. Totalt belopp att återbetala är 196 650 kr.
- Representativt exempel enligt L'EASY: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Thorn: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
- Representativt exempel enligt Banky: Annuitetslån 6 år, effektiv årsränta 27,69 %. Ett lån på 60 000 kr kostar 1 571 kr/mån (72 avbetalningar), totalt 113 580 kr inkl. 579 i uppläggningsavgift och 49 i aviavgifter. 21,95 % nominell ränta. Rörlig ränta.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Många långivare betalar de gamla krediterna direkt när lånet betalas ut. Se hela jämförelsen för att samla lån.
Fällor att undvika
- Säg upp krediterna du löser. En kortkredit som är betald finns ofta kvar som beviljad kredit. Om du börjar använda den igen har du snart både det nya lånet och nya skulder. Korthjälpen.se beskriver hur du säger upp ett kreditkort.
- Förläng inte tiden mer än nödvändigt. Välj den kortaste återbetalningstid du klarar. Vad varje extra år kostar visar guiden om att välja löptid på privatlånet.
- Har du en bostad? Ibland går det att utöka bolånet i stället. Banken gör då en ny kreditprövning och lånet kräver utrymme i belåningen. Ränta på bolån ger också fortfarande skattereduktion. Jämför räntan med aktuella bolåneräntor på Bolåneräntan.se.
- Lös de gamla lånen utan avgift. Lån och krediter med rörlig ränta får du lösa i förtid utan avgift. Har ett lån bunden ränta kan långivaren ta ut en ränteskillnadsersättning, men den har ett tak. Läs vad lagen säger om att lösa lån i förtid.
- Behåll billiga lån. Ett lån med lägre ränta än det nya lånet, till exempel ett billån, är bättre att behålla. Har billånet 0 procents kampanjränta, ta reda på när kampanjen slutar och vilken ränta som gäller sedan: se vad ett räntefritt billån kostar.
- Jämför effektiv ränta. Läs mer i guiden om effektiv ränta.
Har du en betalningsanmärkning är det svårt att få ett samlingslån. Läs vad som gäller i guiden om lån med betalningsanmärkning.
Källor (3)
- Konsumentkreditlag (2010:1846), 19 b § (kostnadstak), riksdagen.se, hämtad 6 oktober 2026
- Betänkande 2024/25:CU5 Ett förstärkt konsumentskydd mot riskfylld kreditgivning och överskuldsättning, riksdagen.se: beslut 21 november 2024, ikraftträdande 1 mars 2025
- Swedbank: Privatlån, om att banken inte längre kan baka ihop lån hos banken, hämtad 5 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








