Välj den kortaste återbetalningstid där månadskostnaden ryms i din budget med marginal. Varje extra år sänker månadskostnaden, men mindre för varje år som läggs till, medan räntekostnaden fortsätter att växa. Ett lån på 100 000 kr med 8 procents ränta, 495 kr i uppläggningsavgift och 25 kr i månadsavgift kostar 2 053 kr i månaden och 23 653 kr i ränta och avgifter på 5 år. På 10 år sjunker månadskostnaden till 1 238 kr, men kostnaden blir 49 088 kr, alltså mer än dubbelt så mycket.
Vad 100 000 kr kostar på 1–15 år
Räkneexempel: Ett annuitetslån på 100 000 kr med 8 procents rörlig ränta, 495 kr i uppläggningsavgift och 25 kr i månadsavgift. Räntan antas vara densamma hela tiden.
| Återbetalningstid | Per månad | Ränta | Avgifter | Ränta och avgifter | Effektiv ränta |
|---|---|---|---|---|---|
| 1 år | 8 724 kr | 4 386 kr | 795 kr | 5 181 kr | 9,89 % |
| 2 år | 4 548 kr | 8 545 kr | 1 095 kr | 9 640 kr | 9,42 % |
| 3 år | 3 159 kr | 12 811 kr | 1 395 kr | 14 206 kr | 9,25 % |
| 5 år | 2 053 kr | 21 658 kr | 1 995 kr | 23 653 kr | 9,09 % |
| 7 år | 1 584 kr | 30 924 kr | 2 595 kr | 33 519 kr | 9,01 % |
| 10 år | 1 238 kr | 45 593 kr | 3 495 kr | 49 088 kr | 8,93 % |
| 12 år | 1 107 kr | 55 873 kr | 4 095 kr | 59 968 kr | 8,89 % |
| 15 år | 981 kr | 72 017 kr | 4 995 kr | 77 012 kr | 8,85 % |
Månadsbeloppet är med månadsavgiften. Den första fakturan är 495 kr högre på grund av uppläggningsavgiften. Räkna med din egen ränta, ditt belopp och dina avgifter i lånekalkylatorn, eller lär dig räkna ut månadskostnaden själv.
Varje extra år ger mindre
I början gör en längre löptid stor skillnad i månaden. Längre fram blir skillnaden liten, medan kostnaden växer med ungefär 4 500–5 800 kr för varje år som läggs till.
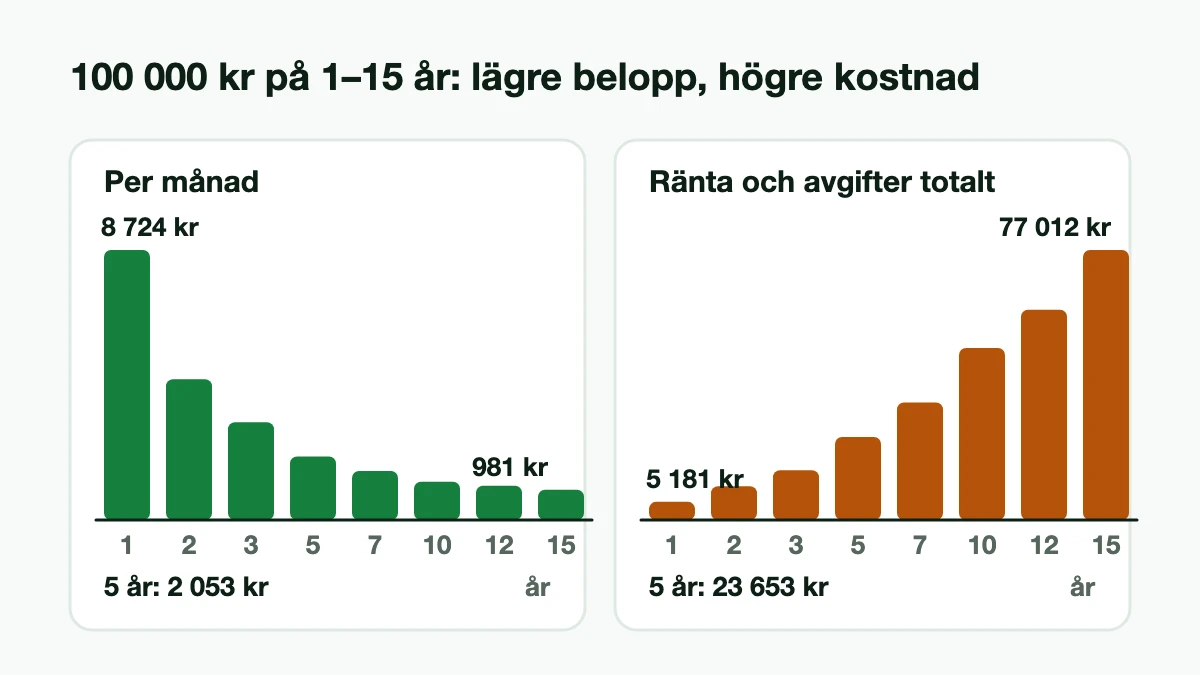
- Från 3 till 5 år: 1 106 kr lägre i månaden, 9 447 kr dyrare totalt.
- Från 10 till 15 år: 257 kr lägre i månaden, 27 924 kr dyrare totalt.
- Från 12 till 15 år: 126 kr lägre i månaden, 17 044 kr dyrare totalt.
Ju längre löptiden redan är, desto dyrare blir varje krona du får över i månaden. Från 3 till 5 år kostar varje krona i lägre månadsbelopp drygt 8 kr totalt, från 12 till 15 år 135 kr.
Den effektiva räntan sjunker, men lånet blir dyrare
I tabellen går den effektiva räntan ned från 9,89 till 8,85 procent när löptiden blir längre, trots att kostnaden blir nästan femton gånger så stor. Det beror på att uppläggningsavgiften slås ut på fler år och därför väger lättare per år.
Avgifterna i kronor går åt andra hållet. Månadsavgiften betalas varje månad så länge lånet löper: 300 kr på ett år, 4 500 kr på 15 år. Med uppläggningsavgiften blir det 795 kr mot 4 995 kr.
Den effektiva räntan säger alltså vad lånet kostar per år, inte vad det kostar totalt. Använd den för att jämföra lån med samma belopp och samma löptid, aldrig för att välja löptid. Mer om det i guiden om effektiv ränta.
Så väljer du återbetalningstid
- Räkna fram vad du kan betala i månaden när boende, mat, andra lån och sparande är betalda, och lämna en marginal för oväntade utgifter. Ekonomifokuset.se visar hur du gör en hushållsbudget.
- Välj den kortaste löptid som ger ett månadsbelopp under den gränsen. Finns marginalen, välj hellre ett år kortare än ett år längre.
- Låt inte lånet löpa längre än det du köper håller. En bil som säljs efter sex år och ett lån som löper i tio betyder att du betalar på något du inte har kvar. För köp på kredit hos säljaren säger Finansinspektionens nya allmänna råd, som gäller från 20 november 2026, att återbetalningstiden inte bör vara längre än den livslängd varan bedöms ha. Ska du köpa bil finns lån till bil i jämförelsen, och för fritidsfordon finns guiderna om lån till husbil och lån till båt. Ska lånet bekosta körkortet, se lån till körkort.
- Jämför erbjudanden på samma löptid. Ansöker du hos flera långivare, be om samma belopp och tid hos alla så att den effektiva räntan och totalbeloppet går att jämföra.
Med rörlig ränta gör en lång löptid dig också mer känslig för räntehöjningar.
Räkneexempel: 100 000 kr lånas till 8 procent utan avgifter, och efter ett år höjs räntan till 10 procent. På 3 år stiger månadsbeloppet från 3 134 till 3 197 kr, och höjningen kostar 1 526 kr totalt. På 15 år stiger det från 956 till 1 068 kr, och höjningen kostar 18 930 kr.
Vilka löptider långivarna erbjuder
Hos långivarna i vår jämförelse är den kortaste löptiden ett till tre år och den längsta oftast 10–15 år. Tabellen visar vad 100 000 kr kostar på kortaste och längsta löptid hos varje långivare, räknat med deras egen exempelränta och avgifter.
| Långivare | Löptid | Exempelränta | Effektiv ränta, längsta tid* | Per månad, kortaste tid* | Per månad, längsta tid* | Ränta och avgifter, längsta tid* |
|---|---|---|---|---|---|---|
| Morrow Bank | upp till 20 år | 9,55 % | 10,56 % | – | 970 kr | 132 896 kr† |
| Collector | 2–18 år | 8,8 % | 9,16 % | 4 559 kr | 924 kr | 99 582 kr |
| Avida | 1–15 år | 11,9 % | 13,11 % | 8 909 kr | 1 223 kr | 120 273 kr† |
| Bank Norwegian | upp till 15 år | 11,49 % | 12,53 % | – | 1 187 kr | 113 979 kr† |
| Ikano Bank | 2–15 år | 7,91 % | 8,29 % | 4 519 kr | 950 kr | 71 578 kr |
| Länsförsäkringar | 1–15 år | 6,95 % | 7,24 % | 8 650 kr | 896 kr | 61 661 kr |
| Marginalen Bank | 2–15 år | 9,05 % | 9,62 % | 4 581 kr | 1 027 kr | 84 904 kr |
| Nordax Bank | upp till 15 år | 11,99 % | 13,1 % | – | 1 220 kr | 119 914 kr† |
| Northmill Samlingslån | 3–15 år | 15,09 % | 16,29 % | 3 471 kr | 1 406 kr | 153 531 kr† |
| Resurs Bank | 2–15 år | 11,13 % | 12,5 % | 4 706 kr | 1 184 kr | 113 578 kr† |
| Svealånet | 2–15 år | 8,95 % | 9,87 % | 4 591 kr | 1 036 kr | 87 028 kr |
| ICA Banken | 3–12 år | 7,9 % | 8,19 % | 3 129 kr | 1 077 kr | 55 085 kr |
| MedMera Bank | 2–12 år | 8,76 % | 9,12 % | 4 557 kr | 1 125 kr | 61 936 kr |
| Nordea | 1–12 år | 8,7 % | 9,17 % | 8 731 kr | 1 121 kr | 61 978 kr |
| Plus1 | 5–12 år | 22 % | 24,56 %** | 2 762 kr | 1 978 kr | 185 405 kr**† |
| Santander | 2–12 år | 10,4 % | 10,91 % | 4 633 kr | 1 218 kr | 75 435 kr |
| Swedbank | 1–12 år | 7,73 % | 8,07 % | 8 686 kr | 1 068 kr | 54 049 kr |
| Anyfin | upp till 10 år | 13,65 % | 14,54 %** | – | 1 532 kr | 83 803 kr** |
| Banky | 1–10 år | 21,95 % | 25,39 % | 9 406 kr | 2 113 kr | 154 087 kr† |
| Danske Bank | 1–10 år | 7,05 % | 7,49 %** | 8 665 kr | 1 174 kr | 40 840 kr** |
| Handelsbanken | 1–10 år | 7,7 % | 8,1 % | 8 685 kr | 1 197 kr | 44 198 kr |
| Klicklån | 1–10 år | 21,6 % | 24,21 % | 9 359 kr | 2 059 kr | 147 056 kr† |
| L'EASY | 1–10 år | 21,6 % | 24,21 % | 9 359 kr | 2 059 kr | 147 056 kr† |
| SEB | 2–10 år | 8,32 % | 8,72 % | 4 537 kr | 1 230 kr | 47 930 kr |
| Thorn | 1–10 år | 21,6 % | 24,21 % | 9 359 kr | 2 059 kr | 147 056 kr† |
| Brixo | 3–7,5 år | 19,95 % | 22,57 % | 3 739 kr | 2 175 kr | 96 224 kr |
| Creditstar | 1–7 år | 20 % | 23,99 % | 9 353 kr | 2 311 kr | 94 684 kr |








Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Avida: 100 000 kr på 5 år, 60 månadsbetalningar på 2 229 kr, rörlig ränta 11,9 %, effektiv ränta 13,04 %, totalt att betala 134 163 kr. Avgifter i dag: 179 kr i uppläggning och 29 kr per månad.
- Representativt exempel enligt Bank Norwegian: Vid ett privatlån på 135.000 kr som återbetalas på 10 år med räntan 11,49 % blir den effektiva räntan 12,47 %, inklusive månadsavgift 19 kr och uppläggningsavgift 399 kr. Du betalar 1.922 kr/månad (1.903 kr utgör amortering och ränta, 19 kr utgör månadsavgift och antalet avbetalningar är 120), dvs. ett totalbelopp på 230.625 kr. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,21 % till 27,80 % (oktober 2026).
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Marginalen Bank: 100 000 kr på 8 år, 96 månadsbetalningar på 1 478 kr, rörlig ränta 9,05 %, effektiv ränta 9,64 %, totalt att betala 142 615 kr. Avgifter i dag: 0 kr i uppläggning och 10 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Northmill: Vid lån om 140 000 kr till 15,09 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 228 329 kr (2 718 kr per månad) och den effektiva räntan 16,18 %.
- Representativt exempel enligt Resurs Bank: 175 000 kr på 5 år, 60 månadsbetalningar på 3 877 kr, rörlig ränta 11,13 %, effektiv ränta 12,34 %, totalt att betala 232 631 kr. Avgifter i dag: 499 kr i uppläggning och 39 kr per månad.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
- Representativt exempel enligt Santander: 75 000 kr på 8 år, 96 månadsbetalningar på 1 261 kr, rörlig ränta 10,4 %, effektiv ränta 10,91 %, totalt att betala 121 056 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Swedbank: Ett lån på 100 000 kr med 7,73 % rörlig ränta, räntespann 5,95 - 16,09 % (senaste ränteändring 2025-10-03), med rak amortering och en återbetalningstid på 5 år, ger en effektiv ränta på 8,15 % (8,01 % för Nyckelkund). Aviseringsavgiften är 0 kr och uppläggningsavgift 300 kr (0 kr för Nyckelkund). Totalt belopp att betala under lånets löptid är 119 947 kr (119 647 kr för Nyckelkund). Återbetalningsbeloppet är i snitt 1 999 kronor per månad och antalet betalningar är 60 stycken.
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Banky: Annuitetslån 6 år, effektiv årsränta 27,69 %. Ett lån på 60 000 kr kostar 1 571 kr/mån (72 avbetalningar), totalt 113 580 kr inkl. 579 i uppläggningsavgift och 49 i aviavgifter. 21,95 % nominell ränta. Rörlig ränta.
- Representativt exempel enligt Danske Bank: Räkneexempel för ett privatlån på 100 000 kr med 7,05 % (2026-11-13) rörlig ränta med rak amortering, månatlig aviavgift 10 kr och en återbetalningstid på 5 år ger en effektiv ränta på 7,52 % (7,29 % exklusive månatlig aviavgift). Totalt belopp att betala under lånets löptid vid oförändrad ränta blir 118 519 kr (117 919 kr exklusive månatlig aviavgift) med en genomsnittlig månadskostnad på 1 975 kr (1 965 kr exklusive månatlig aviavgift) och antalet betalningar är 60 stycken. Vi tillämpar individuell prissättning.
- Representativt exempel enligt Handelsbanken: För ett privatlån på 100 000 kr med rak amortering med en återbetalningstid på 5 år, uppläggningsavgift på 500 kr och månadsvis betalning med 7,65 % i rörlig ränta blir den effektiva räntan 8,17 % per 2025-09-01. Totalt belopp att betala om lånet behålls i 5 år och räntan är oförändrad under lånets löptid uppgår till 119 951 kr och månadskostnaden blir i snitt 1 995 kr. Antalet månadsbetalningar är då 60 stycken.
- Representativt exempel enligt Klicklån: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt L'EASY: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt SEB: Med en årsränta på 8,32 procent, blir den effektiva räntan 8,79 procent för ett lån med rak amortering på 100 000 kronor med en återbetalningstid på 5 år (60 återbetalningstillfällen) och med en uppläggningsavgift på 300 kronor. Den första betalningen blir 2 360 kronor och den sista 1 678 kronor. Det totala beloppet att betala, vid oförändrad ränta, blir 121 446 kronor. Årsränta per 1 oktober 2025.
- Representativt exempel enligt Thorn: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Brixo: Krediten har 19,95 % nominell rörlig årsränta, 475 kr i uppläggningsavgift och 25 kr månatlig administrationsavgift. En exempelkredit på 100 000 kr som återbetalas med 2 185 kr per månad under 90 månader har en effektiv årsränta på 22,6 %. Det innebär en total kostnad för krediten om 96 650 kr. Totalt belopp att återbetala är 196 650 kr.
- Representativt exempel enligt Creditstar: Ett lån på 30 000 kr med 20 % nominell fast ränta, 300 kr i uppläggningsavgift (betalas med den första månadsbetalningen) och en månadsavgift på 30 kr, med en återbetalningstid på 60 månader, ger en effektiv ränta på 25,06 %. Det totala beloppet att återbetala blir 49 788,84 kr, fördelat på 60 månadsbetalningar: den första på 1 124,82 kr och därefter 59 delbetalningar på 824,82 kr vardera.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Maxtiden kan vara kortare för små lån. Ikano Bank skriver att löptiden är 2–15 år, men högst 6 år om du lånar 50 000 kr eller mindre. Swedbank skriver att återbetalningstiden är 1–12 år beroende på lånets storlek och syfte. Kontrollera därför löptiden för just ditt belopp hos långivaren.
Hög ränta ger kortare löptid
Kostnaderna för ett privatlån får inte bli högre än lånebeloppet. Det säger kostnadstaket i konsumentkreditlagen. Ju högre räntan är, desto färre månader räcker det med innan räntan blir större än lånebeloppet, och desto kortare kan löptiden bli.
Räkneexempel: På ett annuitetslån på 100 000 kr utan avgifter och med 22 procents ränta blir den totala räntan större än lånebeloppet om löptiden är 87 månader eller längre: 100 846 kr. På 86 månader blir den 99 486 kr. Längsta möjliga löptid är då 86 månader, drygt sju år. Med 15 procent går gränsen vid 127 månader och med 12 procent vid 159 månader. Avgifter gör gränsen ännu kortare. Räntetaket är just nu 22 procent: referensräntan 2,00 procent plus 20 procentenheter, under perioden 1 juli–31 december 2026.
Brixo Privatlån är ett exempel. Räntan är 19,95 procent och löptiden högst 90 månader. I Brixos räkneexempel kostar 100 000 kr på 90 månader 96 650 kr i ränta och avgifter, strax under lånebeloppet.
Taket syns också i tabellen ovan. Hos de långivare som är markerade med † skulle den längsta löptiden med exempelräntan ge mer i ränta och avgifter än själva lånet. Den längsta tiden förutsätter då att du får en lägre ränta än exempelräntan. Hur taken fungerar beskriver guiden om räntetak och nya regler.
Lång löptid och extra inbetalningar
Ett sätt att få både låg månadskostnad och billigt lån är att välja en längre löptid och betala mer när du kan. Med rörlig ränta får långivaren inte ta betalt för att du betalar i förtid, och du betalar ränta bara fram till dess. Har lånet bunden ränta kan långivaren ta ut en ränteskillnadsersättning på högst 1 procent av det du betalar i förtid, eller en halv procent om mindre än ett år återstår.
Räkneexempel: Betalar du 2 028 kr i månaden, femårslånets belopp utan avgifter, på ett lån på 100 000 kr med 8 procents ränta, är lånet betalt efter 60 månader och räntan blir 21 658 kr. Det gäller oavsett om du valde 5, 10 eller 15 år från början, så länge räntan är densamma.
Två saker avgör om det fungerar:
- Vad långivaren gör med extrapengarna. Ikano Bank skriver att en extra amortering på ett annuitetslån ger samma löptid och lägre månadsbelopp. Då blir lånet klart tidigare bara om du fortsätter att betala extra varje månad. Fråga långivaren om du kan välja att korta tiden i stället.
- Att du faktiskt betalar. Det högre beloppet är frivilligt, och det är lätt att låta bli. Vet du att det blir så är den kortare löptiden säkrare.
Hur mycket du sparar på att betala i förtid visar guiden om att lösa privatlån i förtid.
Kan du ändra återbetalningstiden efteråt?
Du har alltid rätt att betala lånet i förtid (32 § konsumentkreditlagen; för lån som tecknas från 20 november 2026: 6 kap. 1 § lag 2026:1011). Löser du hela lånet är det klart direkt. Betalar du in en del beror det på långivaren om tiden kortas eller om månadsbeloppet sänks.
Att ändra den avtalade tiden är något du kommer överens om med långivaren. Ikano Bank skriver att det i många fall går att förlänga återbetalningstiden, upp till 15 år, genom att kontakta kundservice, och att den också kan förkortas mot en högre månadskostnad. Collector skriver att det kan vara möjligt att ändra återbetalningstiden beroende på lånets villkor och din ekonomi. Bank Norwegian skriver att det går att anpassa återbetalningstiden senare om din ekonomiska situation blir bättre och du kan betala mer varje månad.
Lagen sätter en gräns: löptiden för en kredit får inte förlängas mer än en gång. Undantagen är om förlängningen inte kostar dig något, eller om du får en skälig avbetalningsplan för att kunna betala din skuld. Ger samma långivare, eller ett företag med nära band till den, dig ett nytt lån som helt eller delvis löser det gamla, räknas det också som en förlängning. Kom ihåg att en längre tid ger mer ränta totalt, som tabellen ovan visar.
Det här gäller från 20 november 2026
Den 20 november 2026 börjar den nya konsumentkreditlagen (2026:1011) gälla. För återbetalningstiden ändras inte mycket i sak:
- Förlängningsregeln finns i 4 kap. 15 §, rätten att betala i förtid i 6 kap. 1 och 5–6 §§ och ränte- och kostnadstaket i 4 kap. 4–5 §§.
- Kreditprövningen ska bygga på uppgifter om din ekonomi som är nödvändiga och proportionerliga med hänsyn bland annat till lånets löptid (3 kap. 14 §).
- Privatlån med bestämd löptid som tecknats före den 20 november 2026 följer fortfarande den gamla lagen.
Samma dag börjar Finansinspektionens nya allmänna råd om krediter (FFFS 2026:32) gälla. Enligt dem bör långivaren ta hänsyn till att din ekonomi riskerar att försämras under en lång återbetalningstid, och avråda från ett lån som är ofördelaktigt för dig, till exempel på grund av återbetalningstiden.
Källor (11)
- Konsumentkreditlag (2010:1846), 19 a och 19 b §§ (ränte- och kostnadstak), 32 § (rätt att betala i förtid), 36 § (ränta bara fram till förtidsbetalningen och ränteskillnadsersättning) och 36 a § (förlängning av löptiden), riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 14 §, 4 kap. 4, 5 och 15 §§, 6 kap. 1, 5, 6 och 7 §§ och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Finansinspektionens allmänna råd om krediter i konsumentförhållanden (FFFS 2026:32), fi.se: beslutade 13 oktober 2026, gäller från 20 november 2026, hämtad 14 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, för perioden 1 juli–31 december 2026, hämtad 14 november 2026
- Ikano Bank: Privatlån, om löptid, extra amortering och förlängd återbetalningstid, hämtad 14 november 2026
- Swedbank: Privatlån, om återbetalningstid, hämtad 14 november 2026
- Brixo: Privatlån, om löptid, ränta och räkneexempel, hämtad 14 november 2026
- Collector: Privatlån, om att ändra återbetalningstiden, hämtad 14 november 2026
- Bank Norwegian: Återbetalningstid på lån, om att anpassa återbetalningstiden när du kan betala mer, hämtad 14 november 2026
- Löptider, exempelräntor och avgifter i tabellen över långivarna: långivarnas egna sidor, länkade på varje långivarsida på Lånkollen.se, med kontrolldatum i tabellen
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








