När ni är två som ansöker om ett privatlån bedömer långivaren era samlade inkomster och utgifter. Det kan ge bättre villkor, men det innebär också att ni delar ansvaret för hela lånet.
Fördelar
- Större chans att få lånet beviljat. Två inkomster ger mer utrymme i långivarens kvar att leva på-kalkyl.
- Högre lånebelopp. Flera långivare skriver att en medsökande kan ge möjlighet att låna mer. Räkna på vad er gemensamma månadskostnad räcker till i kalkylatorn Hur mycket kan jag låna?
- Lägre ränta. Räntan sätts efter kreditprövningen, och en starkare gemensam ekonomi kan ge lägre ränta. Collector ger dessutom ränterabatt när ni lånar tillsammans. Har du redan ett lån finns fler vägar till en lägre ränta på privatlånet.
- Stöd när inkomsten är ny eller växlande. Som student eller utan fast anställning kan en medsökande med fast inkomst ändra bedömningen, men ansvaret för hela skulden blir lika stort.
Ni ansvarar båda för hela skulden
Ni får ett solidariskt betalningsansvar. Det betyder att långivaren kan kräva vem som helst av er på hela beloppet, inte bara på hälften. Betalar den ena inte, måste den andra betala. Det gäller också om ni separerar eller slutar ha kontakt, och om den ena av er dör: då kan långivaren kräva den som lever på allt som dödsboet inte betalar. Läs mer om vad som händer med privatlånet när en låntagare dör.
Nordax skriver att en medsökande har samma skyldigheter och betalningsansvar mot banken som låntagaren. Resurs Bank och Svea Bank beskriver det på samma sätt.
Medsökande, borgensman och borgenär
Orden blandas ofta ihop, men de betyder olika saker:
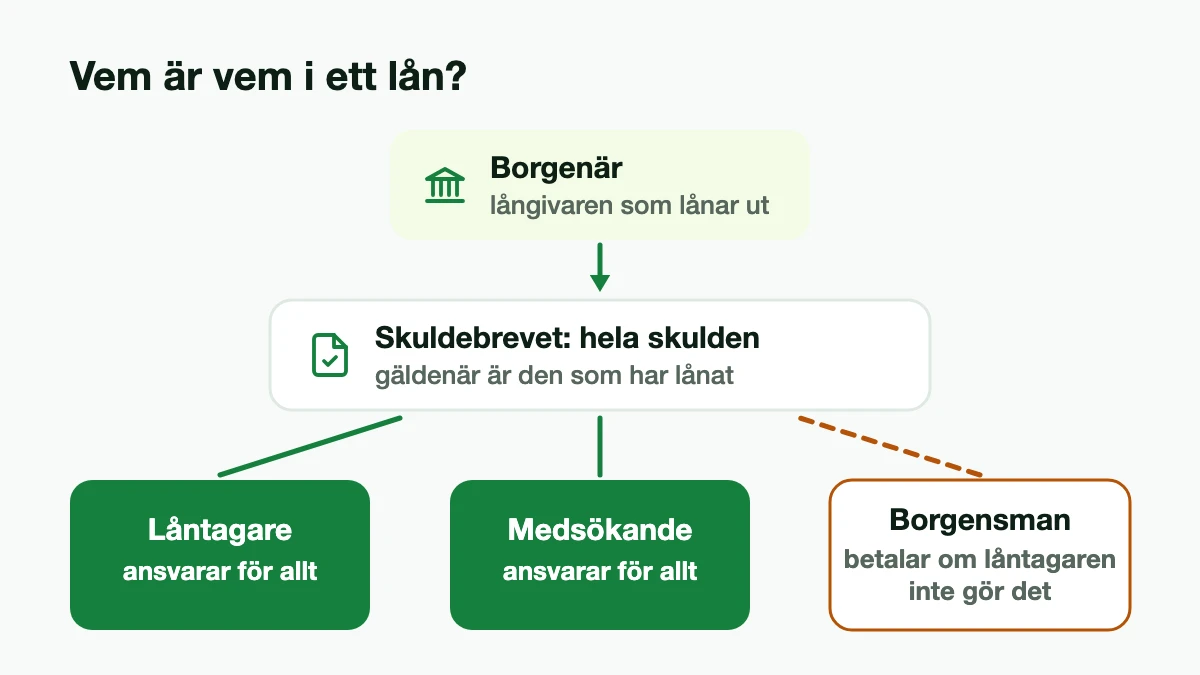
- Medsökande (medlåntagare) är med och tar lånet. Ni står båda på skuldebrevet och ansvarar för hela skulden.
- Borgensman tar inte lånet, utan lovar att betala om låntagaren inte gör det. Vid en vanlig borgen ska borgensmannen betala när låntagaren inte kan. Har borgensmannen åtagit sig skulden som sin egen, så kallad proprieborgen, får långivaren kräva vem den vill av låntagaren och borgensmannen. Det står i 10 kap. 8 och 9 §§ handelsbalken.
- Borgenär är den som har lånat ut pengarna, alltså långivaren. Den som har lånat kallas gäldenär.
Privatlån beviljas i regel på låntagarens och en eventuell medsökandes egen ekonomi. Bland långivarna i vår jämförelse är det bara Banky, som förmedlar lån från Bankaktiebolaget Nordiska, som tar emot en borgensman för privatlånet: den som är 18–24 år behöver en borgensman, och borgensmannen ska vara minst 23 år. Hos de andra är det en medsökande som är alternativet om du behöver en starkare ansökan.
Vad långivaren vill veta
Långivaren behöver samma uppgifter om medsökande som om dig: inkomst, anställning, boendekostnad och skulder. SEB skriver till exempel att samma uppgifter krävs för en medsökande som för den som ansöker. Båda kreditprövas, vilket ger en kreditupplysning på var och en. Vilken ålder, inkomst och folkbokföring som krävs skiljer sig mellan långivarna: se kraven hos alla långivare.
Långivare som tar emot medsökande
Långivarna här skriver uttryckligen på sin sida att ni kan ansöka två tillsammans:
| Långivare | Ränta från–till | Effektiv ränta* | Belopp |
|---|---|---|---|
| ICA Banken | 5,84–15,95 % | 8,19 % | 20 000–600 000 kr |
| Ikano Bank | 6,22–18,87 % | 8,39 % | 10 000–500 000 kr |
| SEB | 6,2–13,65 % | 8,79 % | 20 000–350 000 kr |
| MedMera Bank | 5,2–16,95 % | 9,12 % | 15 000–600 000 kr |
| Collector | 7–17,9 % | 9,16 % | 20 000–500 000 kr |
| Nordea | 5,2–13,2 % | 9,25 % | 10 000–500 000 kr |
| Svealånet | 5,95–20,95 % | 9,64 % | 10 000–400 000 kr |
| Morrow Bank | 6,5–18,25 % | 10,4 % | 10 000–500 000 kr |
| Svea Svårt att få lån | 8,95–20,95 % | 12,13 % | 10 000–300 000 kr |
| Resurs Bank | Ej publicerat | 12,34 % | 10 000–400 000 kr |
| Nordax Bank | 5,99–18,99 % | 13,04 % | 15 000–700 000 kr |
| Anyfin | 5,35–19,9 % | 14,54 % | upp till 500 000 kr |
| Plus1 | 5–22 % | 18,2 % | 30 000–650 000 kr |




Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt SEB: Med en årsränta på 8,32 procent, blir den effektiva räntan 8,79 procent för ett lån med rak amortering på 100 000 kronor med en återbetalningstid på 5 år (60 återbetalningstillfällen) och med en uppläggningsavgift på 300 kronor. Den första betalningen blir 2 360 kronor och den sista 1 678 kronor. Det totala beloppet att betala, vid oförändrad ränta, blir 121 446 kronor. Årsränta per 1 oktober 2025.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Svea Bank: 100 000 kr på 10 år, 120 månadsbetalningar på 1 381 kr, rörlig ränta 10,95 %, effektiv ränta 12,13 %, totalt att betala 168 777 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Resurs Bank: 175 000 kr på 5 år, 60 månadsbetalningar på 3 877 kr, rörlig ränta 11,13 %, effektiv ränta 12,34 %, totalt att betala 232 631 kr. Avgifter i dag: 499 kr i uppläggning och 39 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Fler långivare kan ta emot medsökande utan att skriva det på sin produktsida. Se hela jämförelsen för lån med medsökande.
Innan ni ansöker
- Bestäm vem som ska betala vad, och skriv gärna ner det. Långivaren bryr sig inte om er överenskommelse, men det kan hjälpa er.
- Räkna på månadskostnaden om en av er skulle bli utan inkomst.
- Ta inte ett gemensamt lån till något som bara den ena äger, utan att ha pratat igenom vad som händer vid en separation.
Gäller det ett bolån, läs Medlåntagare på bolånet på Bolåneräntan.se.
Källor (7)
- Nordax Bank: Privatlån, om medsökandes ansvar, hämtad 5 oktober 2026
- Resurs Bank: Privatlån, om solidariskt betalningsansvar, hämtad 5 oktober 2026
- Svea Bank: Svealånet, om medsökande, hämtad 5 oktober 2026
- Collector: Privatlån, om ränterabatt med medlåntagare, hämtad 5 oktober 2026
- SEB: Enkla lånet, om uppgifter för medsökande, hämtad 5 oktober 2026
- Handelsbalk (1736:0123 2), 10 kap. 8 och 9 §§, riksdagen.se, om borgen, hämtad 25 oktober 2026
- Banky: Frågor och svar, om borgensman för den som är under 25 år, hämtad 25 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








