Ett billån med restvärde är ett billån där du inte betalar av hela skulden under avtalstiden. En del av skulden, restvärdet, ligger kvar när avtalet tar slut, till exempel efter 36 månader. Det ger lägre månadskostnad, men du betalar ränta på restvärdet hela tiden och måste sedan betala restskulden, förlänga lånet eller sälja bilen. Är bilen då värd mindre än skulden får du som regel betala mellanskillnaden själv. En förlängning som kostar något får enligt konsumentkreditlagen bara göras en gång.
I vårt räkneexempel kostar 50 procent restvärde plus två års förlängning 8 581 kr mer i ränta än ett vanligt billån på fem år för samma bil. Den effektiva räntan blir ändå lägre med restvärde, så jämför kronor och inte bara procent.
Så fungerar lånet
Restvärdet är en uppskattning av vad bilen är värd när avtalet tar slut. DNB beskriver upplägget så här: du amorterar i takt med bilens uppskattade värdeminskning, ner till ett restvärde som bestäms i förväg. När avtalstiden har gått ut kan lånet lösas för restvärdet eller i vissa fall förlängas.
Lånet tecknas i samband med köpet hos bilhandlaren och har bilen som säkerhet. Det betyder två saker:
- Kontantinsatsen ska vara minst 20 procent av bilens pris, som vid andra kreditköp hos handlaren, om inte särskilda förhållanden motiverar något annat. Restvärdet sänker inte kravet. Pengar som du lånar av säljaren, eller av en kreditgivare som samarbetar med säljaren, räknas inte som kontantinsats. En inbytesbil kan däremot vara hela eller en del av insatsen hos till exempel DNB och Volkswagen Finans.
- Du får inte sälja bilen innan lånet är betalt utan långivarens godkännande. Säljer du bilen eller byter in den ska lånet lösas eller, hos vissa långivare, föras över på köparen. DNB skriver att lånet och bilen kan överlåtas på en ny köpare.
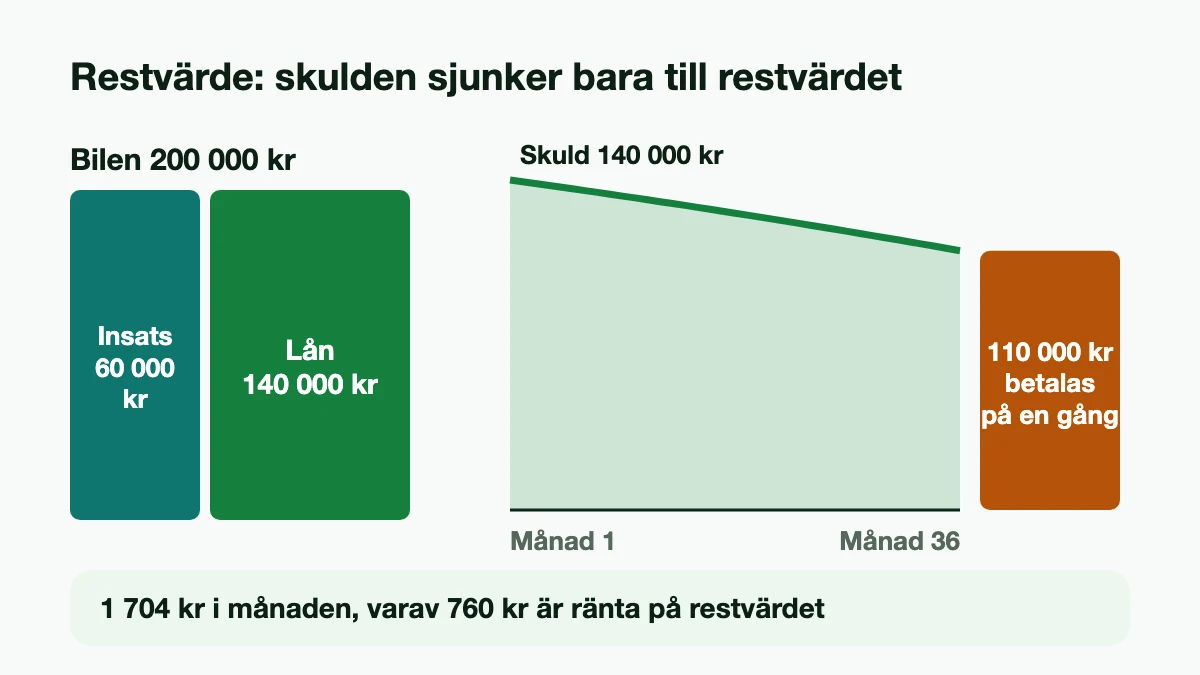
Räkneexempel: Kvdbil, som samarbetar med DNB Finans, visar en bil för 200 000 kr med 60 000 kr i kontantinsats och 110 000 kr i restvärde efter 36 månader, alltså ett kreditbelopp på 140 000 kr. Med 8,29 procents ränta blir månadskostnaden 1 704 kr plus 60 kr i aviavgift, uppläggningsavgiften är 588 kr och den effektiva räntan 9,41 procent. Vi har räknat om exemplet och får samma månadskostnad. Kvdbil anger inte totalbeloppet, men med restvärdet blir det enligt vår beräkning cirka 174 093 kr, varav 110 000 kr betalas i en klumpsumma vid slutet. Av de 1 704 kronorna i månaden är 760 kr ränta på restvärdet, varje månad i tre år. Efter 36 betalningar är skulden fortfarande 110 000 kr.
Samma bil med 0, 30 och 50 procent restvärde
Tabellen visar en bil för 300 000 kr med 60 000 kr i kontantinsats, alltså ett lån på 240 000 kr. Räntan och avgifterna är desamma som i Kvdbils exempel: 8,29 procent, 588 kr i uppläggningsavgift och 60 kr i månaden.
| Upplägg | Per månad | Ränta under 36 månader | Skuld efter 36 månader | Ränta hela löptiden | Effektiv ränta |
|---|---|---|---|---|---|
| Utan restvärde, 3 år | 7 613 kr | 31 904 kr | 0 kr | 31 904 kr | 9,38 % |
| 30 % restvärde, 3 år | 5 402 kr | 42 323 kr | 90 000 kr | 42 323 kr | 9,20 % |
| 50 % restvärde, 3 år | 3 929 kr | 49 269 kr | 150 000 kr | 49 269 kr | 9,12 % |
| Utan restvärde, 5 år | 4 960 kr | 44 409 kr | 108 019 kr | 53 983 kr | 9,29 % |
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Tre saker syns i tabellen:
- Lägre månadskostnad betyder mer ränta. Med 50 procent restvärde blir månadskostnaden nästan hälften så stor, men räntan under de tre åren blir 17 365 kr högre än utan restvärde, och 150 000 kr är kvar att betala.
- Den effektiva räntan visar inte skillnaden. Den blir till och med lite lägre med högt restvärde, eftersom avgifterna fördelas på en större skuld. Jämför kronor: ränta, avgifter och vad som är kvar att betala.
- Ett vanligt billån på längre tid ger nästan samma sak. Ett lån utan restvärde på 5 år har lägre månadskostnad än 30 procents restvärde på 3 år, och efter tre år är skulden 108 019 kr. Skillnaden är att det lånet är betalt efter fem år utan att du behöver göra något mer.
Vill du räkna på ett vanligt billån med din egen ränta och kontantinsats finns billånskalkylatorn. Den räknar inte med restvärde.
När avtalet tar slut
Då finns restskulden kvar och du har tre vägar att välja mellan.
Betala restskulden. Bilen blir din utan lån. Med 50 procent restvärde i exemplet behöver du 150 000 kr. Du har också rätt att betala hela eller delar av skulden tidigare än avtalat, se guiden om att lösa lån i förtid.
Förlänga lånet. Både DNB och Kvdbil skriver att lånet kan förlängas. Ska resten betalas av på kort tid stiger månadskostnaden.
Räkneexempel: Restskulden på 150 000 kr förlängs i 24 månader med samma ränta och utan ny uppläggningsavgift. Månadskostnaden blir 6 864 kr, varav 6 804 kr är ränta och amortering och 60 kr aviavgift. Efter fem år har du betalat 62 564 kr i ränta, mot 53 983 kr med ett vanligt billån på 5 år. Avgifterna blir lika stora i båda fallen, 4 188 kr. Restvärde plus förlängning kostar alltså 8 581 kr mer för samma bil och samma tid.
Sälja eller byta in bilen. Pengarna från försäljningen eller inbytet löser lånet. Är bilen värd mer än restskulden får du överskottet, som kan bli kontantinsats till nästa bil. Är den värd mindre måste du betala resten själv, om inte restvärdet är garanterat (se nedan).
Lagen tillåter bara en förlängning
Sedan den 1 mars 2025 får löptiden för en kredit inte förlängas mer än en gång. Regeln gällde tidigare bara högkostnadskrediter men omfattar nu alla krediter utom bostadskrediter, alltså även billån. Ett nytt lån som löser det gamla räknas också som en förlängning, om det kommer från samma långivare eller ett företag med nära förbindelse till den. Det finns två undantag: en förlängning som inte kostar dig något, och en skälig avbetalningsplan om du har svårt att betala.
Regeringen tog i förarbetena ställning till just den här sortens lån. Finansbolagens Förening ville undanta avbetalningskrediter, där det ofta finns en skuld kvar när amorteringsplanen har löpt ut och kunden väljer mellan att lösa objektet och att förlänga. Regeringen sa nej: förlängning går fortfarande, men begränsat, och produkter som behöver anpassas får anpassas.
För dig betyder det:
- Tecknade du billånet före den 1 mars 2025 gäller de äldre reglerna, där begränsningen bara gällde högkostnadskrediter.
- Tecknade du det från den 1 mars 2025 kan det förlängas en gång mot kostnad. Planera för hur restskulden ska betalas när den förlängningen tar slut.
- Från den 20 november 2026 gäller en ny konsumentkreditlag (2026:1011) för nya avtal. Förlängningsregeln står där i 4 kap. 15 §, kravet på kontantinsats i 4 kap. 7 § och reglerna om återtagande i 7 kap. Innehållet är detsamma. Avtal som tecknats före den 20 november följer den gamla lagen.
Löser du restskulden med ett lån från en helt annan långivare görs en ny kreditprövning. Hos till exempel DNB kan ett billån bara tecknas i samband med bilköpet, inte efteråt. Blir det nya lånet ett lån utan säkerhet försvinner ränteavdraget (se nedan).
Om bilen är värd mindre än restskulden
Restvärdet bestäms när du köper bilen, men ingen vet vad bilen är värd tre år senare. Hos DNB står låntagaren för restvärdet, om inget annat har avtalats. Säljs bilen för mindre än skulden får du alltså betala mellanskillnaden.
Räkneexempel: Restskulden är 150 000 kr och bilen säljs för 130 000 kr. Du behöver betala 20 000 kr själv för att lösa lånet.
Långivarna ställer också krav på bilen. Kvdbil ger till exempel bara restvärde på bilar som är högst 10 år gamla och har gått högst 20 000 mil.
Vissa märkesfinansiärer har i stället ett garanterat återköpspris, och då ligger risken hos finansbolaget. Volkswagen Finans billån Choice är ett exempel: bolaget garanterar att köpa tillbaka bilen för ett belopp som motsvarar den avtalade restskulden, så du bär inte risken om marknadsvärdet blir lägre. För att använda garantin lämnar du tillbaka bilen, och du betalar för mil utöver avtalet och för slitage utöver det normala. Är bilen värd mer än det garanterade priset får du mellanskillnaden. Löser du lånet i förtid upphör garantin. Erbjuds du ett garanterat restvärde, se till att det står i avtalet vem som garanterar det och vilka villkor för miltal och skick som gäller.
Om långivaren tar tillbaka bilen
Att långivaren tar tillbaka bilen för att du inte har betalat är något annat än att du själv säljer den, och lagen behandlar fallen olika.
När långivaren tar tillbaka bilen. Det får den göra först när lånet har sagts upp till betalning i förtid. Betalar du det förfallna med dröjsmålsränta och kostnader innan bilen hämtas får den inte tas. Tas bilen räknas den av mot skulden till det värde långivaren kan antas få vid en försäljning. En skuld som blir kvar efter det får långivaren bara kräva om bilen har tappat mycket i värde för att du har vanvårdat den. Reglerna är tvingande, så ett avtal kan inte göra dem sämre för dig.
När du själv säljer eller byter in bilen. Då gäller inte det skyddet. Räcker pengarna inte till restskulden står du för mellanskillnaden, som i räkneexemplet ovan. Kontakta långivaren tidigt om du får svårt att betala.
Restvärde eller privatlån
Ett privatlån har ingen säkerhet och inget restvärde. Samma avvägning gäller för lån till husbil och lån till båt. Bilen är inte säkerhet för lånet, så du kan sälja den när du vill och lånet fungerar också när du köper av en privatperson. Kravet på 20 procents kontantinsats gäller kreditköp via säljaren, inte ett lån som du tar själv utan koppling till säljaren.
Skatten gör stor skillnad. Från 2026 ger ränta på lån utan säkerhet inget avdrag. Ränta på ett billån kan fortfarande ge skattereduktion om säljaren och långivaren är företag, lånet har bilen som säkerhet, du och bilen står i kreditavtalet och bilen är registrerad på dig eller en medlåntagare. Har du kvar lånet men inte bilen försvinner avdraget.
Skatteverket nämner också kravet på maximal belåningsgrad, men anger ingen sådan gräns för billån, och inkomstskattelagens regel om fordonslån (42 kap. 6 e §) innehåller ingen. Skattereduktionen är 30 procent av underskottet av kapital upp till 100 000 kr och 21 procent av resten, räknat på hela underskottet, alltså även bolåneräntan. Den gäller bara räntan, inte uppläggnings- och aviavgifter. Läs mer om ränteavdraget 2026.
Räkneexempel: 240 000 kr som privatlån på 5 år med 9,3 procents ränta, medianen av 26 långivares exempelräntor i vår jämförelse i november 2026, ger 5 017 kr i månaden och 61 021 kr i ränta. Räknat utan avgifter är den effektiva räntan 9,7 procent. Billånet utan restvärde på 5 år i tabellen kostar 4 960 kr i månaden, 53 983 kr i ränta och 4 188 kr i avgifter. Om villkoren är uppfyllda och hela räntan ryms inom 30 procent, blir billånets ränta cirka 37 788 kr efter skatt, och med avgifterna, som inte ger avdrag, kostar det 41 976 kr. Privatlånet kostar 61 021 kr i ränta, plus långivarens avgifter. Även med samma ränta på båda lånen blir billånet med säkerhet billigare efter skatt, så länge villkoren är uppfyllda.
Kvdbils ränta är inte den lägsta. Bankernas egna billån i vår jämförelse har exempelräntor på 5,95–6,19 procent (kontrollerat 15 november 2026): Länsförsäkringar 5,95 procent, Nordea Finance 5,99 procent (räntespann 5,49–5,99 procent; 100 000 kr på 5 år ger effektiv ränta 7,18 procent och 118 594 kr att betala totalt) och Swedbank 6,19 procent (150 000 kr på 5 år med rak amortering ger effektiv ränta 6,54 procent och 174 149 kr totalt). Länsförsäkringars representativa exempel gäller samma belopp som tabellens 5-årslån: 240 000 kr på fem år till 5,95 procent ger 4 679 kr i månaden, effektiv ränta 6,65 procent och 281 346 kr att betala totalt. Med Kvdbils 8,29 procent och avgifter blir totalbeloppet enligt vår beräkning 298 171 kr, alltså 16 825 kr mer, varav 900 kr beror på Kvdbils högre aviavgift. Din egen ränta sätts efter kreditprövningen och kan bli både högre och lägre än exempelräntorna. Bankernas billån och privatlån till bil står bredvid varandra, med effektiv ränta och representativa exempel, på sidan Billån och lån till bil.
Innan du skriver på
Fråga handlaren eller långivaren om:
- restvärdet i kronor och efter hur många månader det förfaller
- vem som står för risken om bilen är värd mindre, och vilka villkor om miltal och skick som gäller
- den effektiva räntan och det totala beloppet att betala, med restvärdet inräknat
- vad som händer vid avtalets slut: kostar en förlängning något, och hur lång kan den bli?
Källor (13)
- Konsumentkreditlag (2010:1846), 4 § (bostadskrediter undantagna från 36 a §), 5, 26, 32, 33, 34, 36 a, 38, 40 och 41 §§ och övergångsbestämmelserna till lag 2024:1238, riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 8 §, 4 kap. 7 och 15 §§, 7 kap. 1, 3 och 4 §§ och övergångsbestämmelser, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Regeringens proposition 2024/25:17 Ett förstärkt konsumentskydd mot riskfylld kreditgivning och överskuldsättning, avsnitt 5.4 om förlängning av löptiden, hämtad 14 november 2026
- Inkomstskattelag (1999:1229), 42 kap. 6 e § och 67 kap. 10 §, riksdagen.se, om avdrag för ränta på fordonslån och skattereduktionens nivåer, hämtad 14 november 2026
- Skatteverket: Avdrag för ränteutgifter, hämtad 15 november 2026
- Konsumenternas Bank- och finansbyrå: Billån och fordonslån, hämtad 14 november 2026
- DNB: Billån med restvärde, hämtad 14 november 2026
- DNB: Billån – avbetalning ny bil med restvärde, om att låntagaren står för restvärdet om inget annat avtalats, hämtad 14 november 2026
- Kvdbil: Billån, räkneexempel med restvärde, hämtad 14 november 2026
- Volkswagen Finans: Choice, om återköpsgaranti, övermil, slitage och inbytesbil som kontantinsats, hämtad 14 november 2026
- Exempelräntor för bankernas billån: Länsförsäkringar (representativt exempel), Nordea Finance och Swedbank, hämtade 15 november 2026
- Exempelräntor för privatlån: långivarnas egna sidor, länkade på varje långivarsida, kontrollerade 5 oktober–10 november 2026
- Räkneexemplen: Lånkollens beräkning med annuitet, månadsränta = årsränta / 12 och restvärdet som sista betalning (src/loanmath.js), även totalbeloppet i Kvdbils exempel och räntan efter skattereduktion
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








