Lagen kräver ingen viss anställningsform för privatlån, men fyra av de 28 långivarna i vår jämförelse skriver själva att de kräver fast anställning eller tillsvidareanställning. Tolv anger en lägsta inkomst i kronor utan att nämna anställningsformen, och nio skriver inget om inkomstkrav. Är du provanställd, timanställd, vikarie eller behovsanställd är det alltså långivarens villkor som avgör om det är värt att ansöka, och hur väl din inkomst håller över tid. Uppfyller du villkoren betyder det inte att du får låna: långivaren gör alltid en egen kreditprövning.
Bolån följer andra regler, eftersom bostaden är säkerhet. Det har Bolåneräntan.se gått igenom i bolån utan fast anställning. Den här guiden gäller privatlån, alltså lån utan säkerhet.
Så fördelar sig långivarna
Tabellen bygger på vad långivarna själva skriver om inkomst och anställning på sina sidor (kontrollerade 5 oktober–15 november 2026).
| Vad långivaren skriver | Antal av 28 | Långivare |
|---|---|---|
| Kräver tillsvidareanställning eller fast anställning | 4 | Danske Bank, Svealånet, MedMera Bank, Creditstar |
| Anger lägsta inkomst i kronor, men inte anställningsform | 12 | SEB, Handelsbanken, Nordax, Santander, Resurs Bank, Collector, Ikano Bank, ICA Banken, Marginalen Bank, Brixo, Banky, Plus1 |
| Kräver inkomst av visst slag men inget belopp | 3 | Swedbank, Länsförsäkringar, Svea Svårt att få lån |
| Skriver inget om inkomstkrav | 9 | Nordea, Bank Norwegian, Avida, Northmill Samlingslån, Morrow Bank, Anyfin, Thorn, L'EASY, Klicklån |
MedMera Bank anger också en lägsta inkomst (20 000 kr i månaden) och finns därför bland de tretton som har ett belopp, men tabellen räknar varje långivare en gång. Att en långivare inte skriver något om anställning betyder inte att den saknar krav. Det betyder bara att det inte står på sidan vi har läst, och kreditprövningen görs ändå.
Vad som står hos varje långivare
Uppgifterna är hämtade från långivarnas egna sidor den 15 november 2026, utom där det anges.
| Långivare | Vad långivaren skriver |
|---|---|
| Danske Bank | Stadigvarande inkomst i form av lön via en tillsvidareanställning eller pension. Konto hos Danske Bank krävs. Från 18 år. |
| Svealånet | Fast årsinkomst av tillsvidareanställning eller pension. Egenföretagare ska ha drivit företaget i minst tre år. Folkbokförd i Sverige i minst tre år. Från 20 år. |
| MedMera Bank | En sökande ska ha tillsvidareanställning, minst två år som egen företagare eller pension, och en fast inkomst på lägst 20 000 kr i månaden. Från 20 år. |
| Creditstar | "Fast anställning" står bland kraven på startsidan, ingen lägsta inkomst anges. Från 21 år. |
| Handelsbanken | Fast årsinkomst på minst 200 000 kr, och lön eller pension insatt på ett konto i Handelsbanken. Från 18 år. |
| SEB | Fast inkomst på minst 29 200 kr i månaden. I ansökan anger du arbetsgivare och anställningsdatum. |
| Santander | Fast årsinkomst på minst 240 000 kr, deklarerad i Sverige. |
| Resurs Bank | Fast inkomst på minst 240 000 kr om året. Du får inte vara långtidssjukskriven mer än 50 procent. Resurs skriver att din inkomst och anställningsform påverkar räntan. |
| Nordax | Fast årsinkomst på minst 120 000 kr. |
| Collector | Stadigvarande inkomst på minst 200 000 kr om året. Collector skriver att den tittar på hela din ekonomiska situation och inte bara på anställningsformen. Från 23 år. |
| Ikano Bank | Fast årsinkomst på minst 180 000 kr (på ett annat ställe på sidan står 125 000 kr). Som inkomst räknas bland annat lön, pension och föräldrapenning, men inte bidrag. |
| Brixo | Årsinkomst på minst 200 000 kr. Från 21 år. Ingen medsökande. |
| Banky | Inkomst före skatt på minst 10 000 kr i månaden. Du får inte vara student eller arbetslös. |
| Plus1 Samlingslån | Minst 15 000 kr i månaden före skatt, enligt ansökningsformuläret (som har anställningsform som val: heltid, deltid, egen företagare eller annat). Lånet kan bara användas för att samla befintliga lån. |
| Swedbank | Regelbunden inkomst som inte är bidrag, studiemedel eller liknande. |
| Länsförsäkringar | Stadigvarande inkomst av tjänst eller pension. |
| Nordea | Inget inkomstkrav på sidan, men du ska ha varit kund i 90 dagar. Inkomsten är en del av kreditbedömningen. |
ICA Banken (240 000 kr per år), Marginalen Bank (200 000 kr per år) och Avida gick inte att läsa om den 15 november: ICA Bankens sida blockerar automatisk hämtning, och Marginalens och Avidas visar ingen text utan webbläsare. Uppgifterna är de vi kontrollerade 5 och 10 oktober 2026. Bank Norwegian, Anyfin, Northmill, Morrow Bank, Thorn, L'EASY och Klicklån anger inget inkomstkrav på de sidor vi har läst; Thorn, L'EASY och Klicklån har 24 års åldersgräns.
Tre saker är värda att läsa noga. Flera långivare skriver "fast inkomst" eller "fast årsinkomst" utan att säga vad det omfattar: bara Danske Bank, Svealånet, MedMera Bank och Creditstar nämner anställningsformen. De som anger en inkomstgräns skriver sällan om den gäller varje månad eller över året: SEB, MedMera, Banky och Plus1 skriver i månader, de övriga per år. Och sidorna säger inte om en provanställning räknas som tillsvidareanställning hos de fyra som kräver det. Hur en växlande inkomst räknas anger ingen av långivarna.
Svealånet är ett exempel på att texten och formuläret inte alltid är samma sak: i ansökan är "Anställningsform" ett obligatoriskt fält med alternativ som vikarie och pensionär, trots att villkoren säger tillsvidareanställning eller pension. Vad som händer med en ansökan med en annan anställningsform framgår inte, så fråga långivaren innan du ansöker om du inte uppfyller ordalydelsen.
Vad gäller i din situation?
Tabellen samlar bara det långivarna skriver. Den säger inte hur någon prövar just din ansökan.
| Din situation | Vad långivarna skriver |
|---|---|
| Provanställd, vikarie, timanställd | Danske Bank, Svealånet, MedMera Bank och Creditstar skriver krav på tillsvidareanställning eller fast anställning. Övriga ställer krav på inkomstens storlek eller slag. Räkna din egen inkomst mot gränsen (se exemplet nedan). |
| Egen företagare | Svealånet kräver tre år, MedMera Bank två år. Collector skriver stadigvarande inkomst och tittar på helheten. De flesta övriga skriver inget om egna företagare. |
| Pension | Danske Bank, Svealånet, MedMera Bank, Länsförsäkringar och Handelsbanken nämner pension som godtagen inkomst. |
| Student eller arbetslös | Banky utesluter båda. Swedbank och Ikano räknar inte bidrag eller studiemedel som inkomst. Ikano skriver att det i de flesta fall krävs en medsökande om du är arbetslös eller sjukskriven. |
| Sjukskriven | Resurs Bank kan inte bevilja om du är långtidssjukskriven mer än 50 procent. Ikano: se ovan. |
Så prövar långivaren din ansökan
Långivaren ska pröva om du har ekonomiska förutsättningar att fullgöra vad du åtar dig i kreditavtalet. Prövningen ska grundas på tillräckliga uppgifter om din ekonomi, och krediten får beviljas endast om du har de förutsättningarna (12 § konsumentkreditlagen, 2010:1846). Paragrafen nämner ingen anställningsform.
För kreditavtal som ingås från 20 november 2026 gäller konsumentkreditlag (2026:1011). Där ska prövningen vara grundlig och göras i ditt intresse (3 kap. 13 §). Den ska grundas på uppgifter om dina inkomster, utgifter och skulder, och på andra ekonomiska förhållanden som är nödvändiga och proportionerliga med hänsyn till lånets slag, löptid, belopp och risker för dig. Långivaren ska på ett lämpligt sätt kontrollera uppgifterna (3 kap. 14 §). Kreditavtal som ingåtts före den 20 november 2026 följer den gamla lagen.
I praktiken väger långivaren därför två saker: hur stor inkomsten är, och hur säker den är. En anställningsform är bara ett sätt att bedöma det andra. Utgifterna och dina andra lån påverkar lika mycket; se hur lånen du redan har påverkar nästa ansökan och hur mycket du kan låna.
Underlag: vad långivarna skriver
Ingen av de sidor vi har läst anger att du måste skicka in lönespecifikation eller anställningsavtal. Det som står är:
- SEB ber om arbetsgivare och anställningsdatum samt uppgifter om inkomster, skulder, boendekostnader och övriga utgifter.
- Svealånet frågar efter månadslön före skatt, anställningsform, arbetsgivare och när anställningen började.
- Ikano Bank skriver att den i vissa fall ber dig komplettera ansökan med handlingar och att en inkomstkontroll kan bli aktuell.
- Morrow Bank skriver att den kan behöva kompletterande uppgifter, till exempel en lönespecifikation.
- Collector, Nordax, Swedbank, Resurs Bank och Plus1 skriver att de tar en kreditupplysning vid ansökan. Läs mer om vad den innehåller i guiden om kreditupplysning vid privatlån.
Om du har växlande inkomst är det bra att ha underlaget samlat innan du ansöker: lönespecifikationer för de senaste tolv månaderna och senaste deklarationen. Det är vår rekommendation, inte något långivarna kräver på sina sidor. Santander skriver att inkomsten ska vara deklarerad i Sverige.
Räkneexempel: växlande inkomst och en buffert
Ett månadsbelopp är detsamma varje månad, även när inkomsten inte är det. Därför är frågan inte bara om lånet beviljas utan om du klarar beloppet i den sämsta månaden. Räkna så här: månadsbeloppet delat med din lägsta månadsinkomst före skatt.
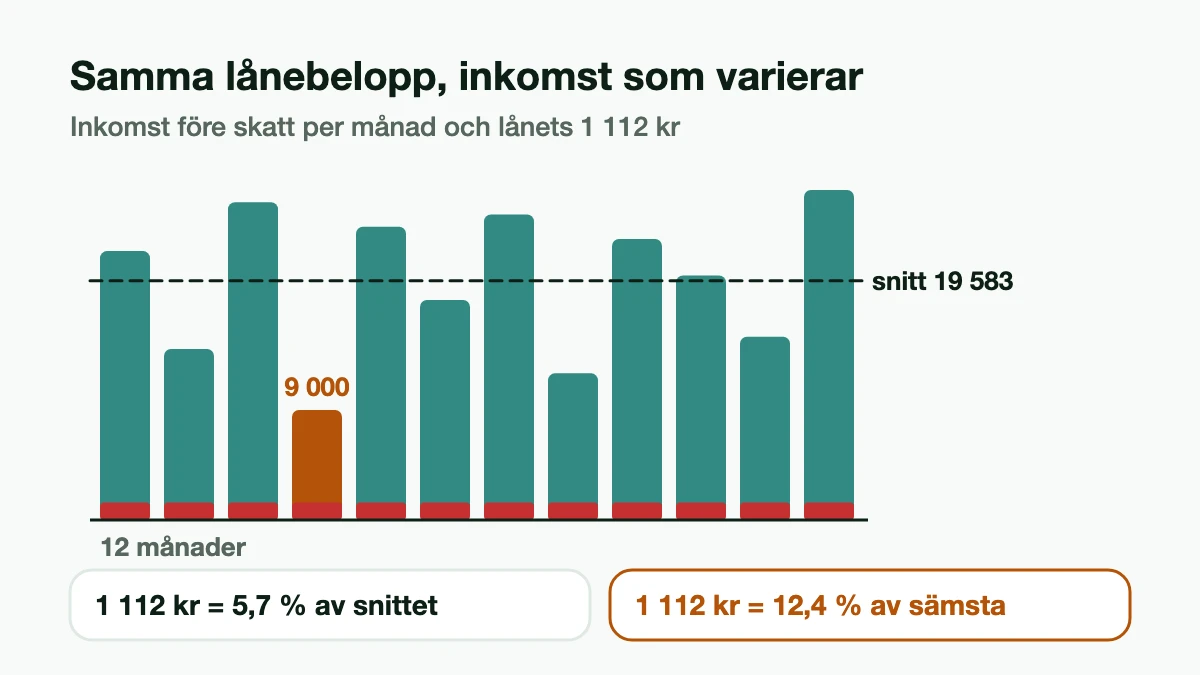
Räkneexempel: Ett lån på 50 000 kr med antagen ränta på 12 procent, 5 års löptid, annuitet och utan avgifter. Räntan är ett antagande för exemplet och inget erbjudande: din ränta sätts av långivaren efter kreditprövningen. Månadsbeloppet blir 1 112 kr. Räntan blir 16 733 kr på de fem åren, och du betalar sammanlagt 66 733 kr.
Anta en timanställd vars inkomst före skatt under tolv månader varierar mellan 9 000 och 27 000 kr: 22 000, 14 000, 26 000, 9 000, 24 000, 18 000, 25 000, 12 000, 23 000, 20 000, 15 000 och 27 000 kr. Året summerar till 235 000 kr, i snitt 19 583 kr i månaden. Den sämsta månaden är 9 000 kr.
| Löptid | Månadsbelopp | Ränta totalt | Andel av snittmånaden (19 583 kr) | Andel av sämsta månaden (9 000 kr) |
|---|---|---|---|---|
| 3 år | 1 661 kr | 9 786 kr | 8,5 % | 18,5 % |
| 5 år | 1 112 kr | 16 733 kr | 5,7 % | 12,4 % |
| 7 år | 883 kr | 24 141 kr | 4,5 % | 9,8 % |
Andelen för 5 år är 1 112 ÷ 9 000 = 0,124, alltså 12,4 procent av den sämsta månadens inkomst, och 1 112 ÷ 19 583 = 5,7 procent av snittet. Procenten gäller inkomst före skatt och före alla andra utgifter, så andelen av pengarna du faktiskt har kvar är högre. Längre löptid ger lägre belopp men mer ränta: sju år ger 7 408 kr mer i ränta än fem år.
Mot långivarnas gränser: 235 000 kr på året ligger över årsgränserna 120 000, 180 000 och 200 000 kr, men under de på 240 000 kr (Santander, Resurs Bank, ICA Banken). Av månadsgränserna ligger 1 månad under Bankys 10 000 kr, 3 månader under Plus1:s 15 000 kr, 5 månader under MedMeras 20 000 kr, och alla 12 under SEB:s 29 200 kr. Hur långivarna räknar på en sådan inkomst skriver de inte.
Buffert: Tre månadsbetalningar är 3 336 kr (3 × 1 112 kr). Det räcker till lånets betalningar under tre månader men inte till dina övriga utgifter, så den hjälper bara över en kortare period med lägre inkomst, och bara om pengarna finns på ett konto innan lånet tas. En buffert bör komma från sparande, inte från lånet. Hur du lägger upp budgeten visar Ekonomifokuset.se i hushållsbudget. Räkna med din egen ränta i lånekalkylatorn.
En kortare löptid ger ett högre belopp varje månad men mindre ränta totalt; se återbetalningstid på privatlån. Missar du en betalning gäller reglerna i guiden om obetalt privatlån.
Medsökande kan ändra bilden
När två ansöker ska prövningen utgå från deras gemensamma förutsättningar (3 kap. 13 § i den nya lagen). Collector skriver att en medsökande kan öka möjligheten att få lånet beviljat, Nordax att båda inkomsterna räknas, och Ikano att det i de flesta fall krävs en medsökande om du är sjukskriven eller arbetslös. Plus1 skriver att en medsökande ska ha tillsvidareanställning och minst 22 000 kr i lön före skatt. Brixo tar inte emot medsökande. I vår data skriver 13 av 28 långivare uttryckligen att de tar emot medsökande. Men båda ansvarar för hela lånet, och en medsökande med fast inkomst tar på sig risken för din växlande. Läs låna med medsökande innan ni bestämmer er.
Provanställd eller vikarie: finns det lånelöfte?
Lånelöfte är ett begrepp från bolån. Bolåneräntan.se skriver att ett lånelöfte inte är någon garanti och att banken kan säga nej, till exempel om du saknar stadigvarande inkomst enligt bankens definition. För privatlån finns inget lånelöfte i vår data. Besked får du när långivaren har gjort sin prövning efter ansökan, och varje ansökan ger en kreditupplysning. Sök därför inte hos många långivare i rad.
Om du får avslag
Beviljas inte krediten ska långivaren snarast tala om varför. Beror avslaget på uppgifter från en extern databas, till exempel en kreditupplysning, ska du få veta vilka uppgifter och vilken databas (13 § i den gamla lagen, 3 kap. 16 § i den nya). Enligt den nya lagen ska långivaren dessutom, om det finns anledning, upplysa om var du kan få stöd i budget- och skuldfrågor. Har prövningen delvis gjorts automatiskt kan du från 20 november 2026 begära att en människa granskar den och förklarar hur den automatiska behandlingen påverkade beslutet (3 kap. 15 §). Kommunens budget- och skuldrådgivning är kostnadsfri. Har du betalningsanmärkningar gäller andra villkor, som guiden om lån med betalningsanmärkning beskriver.
Källor (25)
- Konsumentkreditlag (2010:1846), 12 och 13 §§ (kreditprövning och avslag), riksdagen.se, ordagrant läst 15 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 13–16 §§ och övergångsbestämmelser, riksdagen.se: gäller från 20 november 2026, ordagrant läst 15 november 2026
- Konsumentverket: Hjälp med ekonomin hos kommunens budget- och skuldrådgivning, uppdaterad 6 november 2026, hämtad 15 november 2026
- Danske Bank: Privatlån, om krav på tillsvidareanställning eller pension och konto i banken, hämtad 15 november 2026
- Svea Bank: Svealånet, om krav på tillsvidareanställning, egenföretagare och ansökningsformuläret, hämtad 15 november 2026
- Svea Bank: Svårt att få lån, om fast årsinkomst av tjänst eller pension, hämtad 15 november 2026
- MedMera Bank: Privatlån, om tillsvidareanställning, egen företagare och inkomst, hämtad 15 november 2026
- Creditstar: startsidan, om kraven ålder, fast anställning, svenskt bankkonto och folkbokföring, hämtad 15 november 2026
- Handelsbanken: Privatlån, om fast årsinkomst och lön eller pension på konto i banken, hämtad 15 november 2026
- SEB: Privatlån, om fast inkomst och uppgifter i ansökan, hämtad 15 november 2026
- Santander Consumer Bank: Privatlån, om fast årsinkomst, hämtad 15 november 2026
- Resurs Bank: Privatlån, om fast inkomst, långtidssjukskrivning och faktorer för räntan, hämtad 15 november 2026
- Nordax: Privatlån, om fast årsinkomst, kreditupplysning och medsökande, hämtad 15 november 2026
- Collector: Privatlån, om inkomst, anställningsform och medsökande, hämtad 15 november 2026
- Ikano Bank: Privatlån, om inkomst, komplettering och medsökande, hämtad 15 november 2026
- Brixo: Privatlån, om årsinkomst och medsökande, hämtad 15 november 2026
- Banky: Lån, om inkomst och att student eller arbetslös inte kan ansöka, hämtad 15 november 2026
- Plus1: Samlingslånet, om krav på medsökande, och Plus1: ansökningsformulär, om inkomst och anställningsform, hämtade 15 november 2026
- Swedbank: Privatlån, om regelbunden inkomst, hämtad 15 november 2026
- Länsförsäkringar: Privatlån, om stadigvarande inkomst av tjänst eller pension, hämtad 15 november 2026
- Nordea: Privatlån, om kundkrav och kreditbedömning, hämtad 15 november 2026
- Bolåneräntan.se: Bolån utan fast anställning, systersajt, om bolån och lånelöfte, publicerad 13 oktober 2026, hämtad 15 november 2026
- Ekonomifokuset.se: Hushållsbudget, uppdaterad 9 november 2026, hämtad 15 november 2026
- ICA Banken, Marginalen Bank, Avida, Bank Norwegian, Anyfin, Northmill, Morrow Bank, Thorn, L'EASY och Klicklån: långivarnas egna sidor, länkade på varje långivarsida på Lånkollen.se, kontrollerade 5 oktober–15 november 2026 (se texten ovan för vilka som inte gick att läsa om 15 november)
- Räkneexemplet: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








