Det finns ingen gräns i lag för hur många lån eller krediter du får ha. Gränsen sätts av kreditprövningen: varje ny långivare måste pröva att du har råd med lånet, och då räknas månadskostnaden för alla dina skulder in. Antalet spelar också roll i sig. I UC:s riskprognos vägs in hur många lån och krediter du har, och Nordea skriver att det generellt är bättre för kreditvärdigheten att ha så få lån som möjligt.
Vad lagen säger
Konsumentkreditlagen säger inget om hur många krediter du får ha. Den säger att en kredit bara får beviljas om du har ekonomiska förutsättningar att betala den, och att prövningen ska bygga på tillräckliga uppgifter om din ekonomi. Ökar en kredit väsentligt ska långivaren göra en ny prövning.
Från den 20 november 2026 gäller en ny konsumentkreditlag (2026:1011). Där står uttryckligen att prövningen ska vara grundlig och göras i ditt intresse (3 kap. 13 §), och att den ska bygga på dina inkomster, utgifter och skulder, som långivaren ska kontrollera (3 kap. 14 §).
Finansinspektionens nya allmänna råd, som gäller från samma dag, säger mer om just skulderna. Långivaren bör i regel ta in den månatliga kostnaden för samtliga skulder du har, inklusive amorteringar. Visar kontrollen att du har ansökt om eller beviljats andra krediter än du har uppgett, bör långivaren fråga dig om dem. Långivaren bör använda metoder som säkerställer att du kan upprätthålla en rimlig levnadsstandard även efter att lånet har beviljats. Enligt råden bör långivaren också tala om vilka övriga ekonomiska åtaganden du ska uppge i ansökan. Lagen säger dessutom att uppgifterna ska omfatta de andra ekonomiska förhållanden som är nödvändiga och proportionerliga med hänsyn till bland annat kreditens slag, belopp och löptid (3 kap. 14 § punkt 2). Borgen som du har gått i för någon annan nämns inte uttryckligen bland uppgifterna om skulder i de nya råden. I de råd som gäller till och med 19 november 2026 står borgensåtaganden uttryckligen med i underlaget.
Lagen och Finansinspektionens råd mäter alltså din betalningsförmåga i kronor per månad och i vad som blir kvar att leva på, inte i antal avtal. Antalet kan ändå påverka genom kreditupplysningen, som långivaren använder i samma prövning (se nedan). Läs vad långivarna kräver utöver prövningen i krav för privatlån.
Vad långivaren ser av dina andra lån
Du anger själv dina lån och krediter i ansökan, och långivaren kontrollerar dem, oftast med en kreditupplysning. UC:s exempel på en upplysningskopia visar vad som syns: hur mycket kredit du har beviljats totalt och hur mycket du har utnyttjat, antalet krediter och antalet kreditgivare, vid flera tidpunkter det senaste året. För en kontokredit eller ett kreditkort står både kreditgränsen (limit), saldot och hur stor del av gränsen du använder. En kreditgräns syns alltså även när saldot är noll, och UC påpekar själv att kreditsumman kan innehålla krediter som inte används. Enligt UC påverkar både hur många de är, hur stora beloppen är och hur de utvecklas UC:s riskprognos, alltså bedömningen av hur stor risken är att du får en betalningsanmärkning. Hur förfrågningarna från dina ansökningar påverkar läser du i guiden om UC och kreditupplysningen.
Tre saker att känna till innan du söker:
- Ansökningar som pågår räknas. Har du sökt lån hos flera långivare samtidigt kan nästa långivare se förfrågningarna och, enligt Finansinspektionens råd, fråga om krediter du har ansökt om men inte nämnt.
- Kontokrediter och kortkrediter är krediter. Det du har utnyttjat på dem är en skuld som räknas in med de andra. Kreditgränsen syns i upplysningen även när du inte använder den, men hur långivaren ska värdera en outnyttjad gräns står inte i lagen eller i Finansinspektionens råd, så det avgör varje långivare. Fråga långivaren, eller säg upp krediter du inte behöver innan du söker. Korthjälpen.se beskriver hur du säger upp ett kreditkort.
- Varje lån har egna avgifter. Två lån med samma ränta, löptid och amortering kostar lika mycket i ränta som ett lån på det sammanlagda beloppet, men aviavgiften betalar du per lån.
Räkneexempel: så mycket ett lån tar av nästa
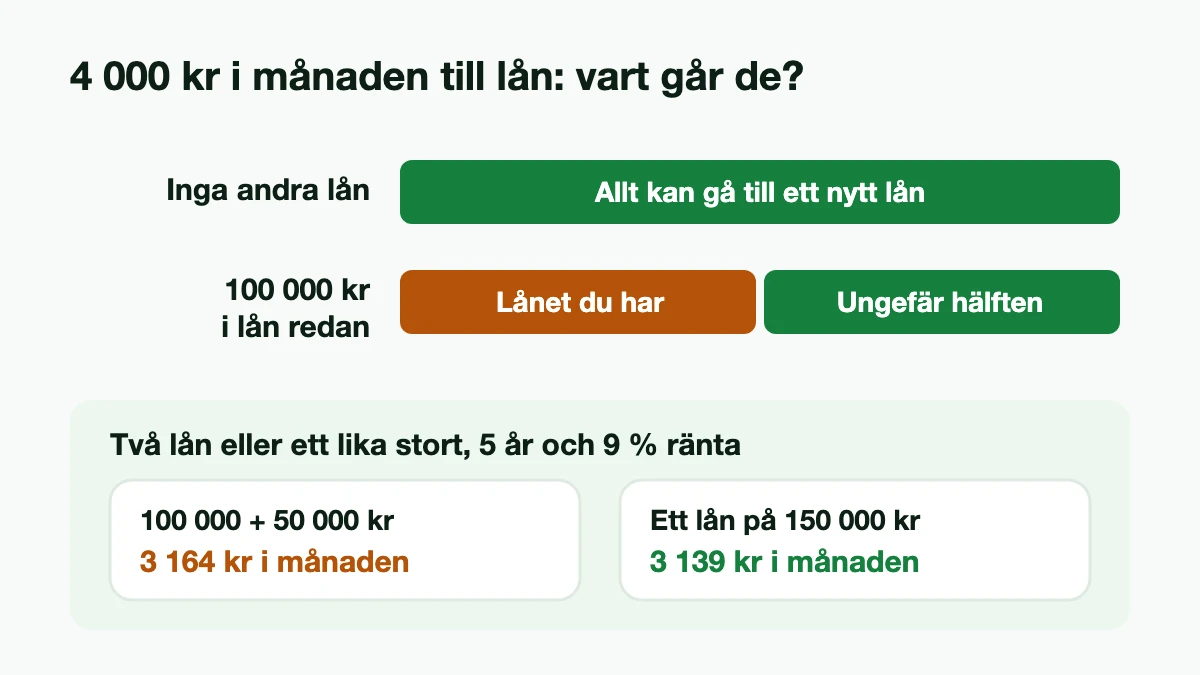
Tabellen visar vad som händer om du har 4 000 kr i månaden till lån när boende och andra utgifter är betalda. Varje lån du redan har tar sin del av det utrymmet, och det som blir kvar räcker till ett mindre nytt lån.
| Lån du redan har | Kostar per månad | Kvar av 4 000 kr | Nytt lån som resten räcker till* |
|---|---|---|---|
| Inget | 0 kr | 4 000 kr | 184 000 kr |
| 50 000 kr | 1 086 kr | 2 914 kr | 134 000 kr |
| 100 000 kr | 2 172 kr | 1 828 kr | 84 000 kr |
| 150 000 kr | 3 258 kr | 742 kr | 34 000 kr |
Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Danske Bank: Räkneexempel för ett privatlån på 100 000 kr med 7,05 % (2026-11-13) rörlig ränta med rak amortering, månatlig aviavgift 10 kr och en återbetalningstid på 5 år ger en effektiv ränta på 7,52 % (7,29 % exklusive månatlig aviavgift). Totalt belopp att betala under lånets löptid vid oförändrad ränta blir 118 519 kr (117 919 kr exklusive månatlig aviavgift) med en genomsnittlig månadskostnad på 1 975 kr (1 965 kr exklusive månatlig aviavgift) och antalet betalningar är 60 stycken. Vi tillämpar individuell prissättning.
- Representativt exempel enligt Swedbank: Ett lån på 100 000 kr med 7,73 % rörlig ränta, räntespann 5,95 - 16,09 % (senaste ränteändring 2025-10-03), med rak amortering och en återbetalningstid på 5 år, ger en effektiv ränta på 8,15 % (8,01 % för Nyckelkund). Aviseringsavgiften är 0 kr och uppläggningsavgift 300 kr (0 kr för Nyckelkund). Totalt belopp att betala under lånets löptid är 119 947 kr (119 647 kr för Nyckelkund). Återbetalningsbeloppet är i snitt 1 999 kronor per månad och antalet betalningar är 60 stycken.
- Representativt exempel enligt Handelsbanken: För ett privatlån på 100 000 kr med rak amortering med en återbetalningstid på 5 år, uppläggningsavgift på 500 kr och månadsvis betalning med 7,65 % i rörlig ränta blir den effektiva räntan 8,17 % per 2025-09-01. Totalt belopp att betala om lånet behålls i 5 år och räntan är oförändrad under lånets löptid uppgår till 119 951 kr och månadskostnaden blir i snitt 1 995 kr. Antalet månadsbetalningar är då 60 stycken.
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt SEB: Med en årsränta på 8,32 procent, blir den effektiva räntan 8,79 procent för ett lån med rak amortering på 100 000 kronor med en återbetalningstid på 5 år (60 återbetalningstillfällen) och med en uppläggningsavgift på 300 kronor. Den första betalningen blir 2 360 kronor och den sista 1 678 kronor. Det totala beloppet att betala, vid oförändrad ränta, blir 121 446 kronor. Årsränta per 1 oktober 2025.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Marginalen Bank: 100 000 kr på 8 år, 96 månadsbetalningar på 1 478 kr, rörlig ränta 9,05 %, effektiv ränta 9,64 %, totalt att betala 142 615 kr. Avgifter i dag: 0 kr i uppläggning och 10 kr per månad.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Santander: 75 000 kr på 8 år, 96 månadsbetalningar på 1 261 kr, rörlig ränta 10,4 %, effektiv ränta 10,91 %, totalt att betala 121 056 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Svea Bank: 100 000 kr på 10 år, 120 månadsbetalningar på 1 381 kr, rörlig ränta 10,95 %, effektiv ränta 12,13 %, totalt att betala 168 777 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Bank Norwegian: Vid ett privatlån på 135.000 kr som återbetalas på 10 år med räntan 11,49 % blir den effektiva räntan 12,47 %, inklusive månadsavgift 19 kr och uppläggningsavgift 399 kr. Du betalar 1.922 kr/månad (1.903 kr utgör amortering och ränta, 19 kr utgör månadsavgift och antalet avbetalningar är 120), dvs. ett totalbelopp på 230.625 kr. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,21 % till 27,80 % (oktober 2026).
- Representativt exempel enligt Resurs Bank: 175 000 kr på 5 år, 60 månadsbetalningar på 3 877 kr, rörlig ränta 11,13 %, effektiv ränta 12,34 %, totalt att betala 232 631 kr. Avgifter i dag: 499 kr i uppläggning och 39 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Avida: 100 000 kr på 5 år, 60 månadsbetalningar på 2 229 kr, rörlig ränta 11,9 %, effektiv ränta 13,04 %, totalt att betala 134 163 kr. Avgifter i dag: 179 kr i uppläggning och 29 kr per månad.
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Northmill: Vid lån om 140 000 kr till 15,09 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 228 329 kr (2 718 kr per månad) och den effektiva räntan 16,18 %.
- Representativt exempel enligt Brixo: Krediten har 19,95 % nominell rörlig årsränta, 475 kr i uppläggningsavgift och 25 kr månatlig administrationsavgift. En exempelkredit på 100 000 kr som återbetalas med 2 185 kr per månad under 90 månader har en effektiv årsränta på 22,6 %. Det innebär en total kostnad för krediten om 96 650 kr. Totalt belopp att återbetala är 196 650 kr.
- Representativt exempel enligt Creditstar: Ett lån på 30 000 kr med 20 % nominell fast ränta, 300 kr i uppläggningsavgift (betalas med den första månadsbetalningen) och en månadsavgift på 30 kr, med en återbetalningstid på 60 månader, ger en effektiv ränta på 25,06 %. Det totala beloppet att återbetala blir 49 788,84 kr, fördelat på 60 månadsbetalningar: den första på 1 124,82 kr och därefter 59 delbetalningar på 824,82 kr vardera.
- Representativt exempel enligt Klicklån: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt L'EASY: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Thorn: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
- Representativt exempel enligt Banky: Annuitetslån 6 år, effektiv årsränta 27,69 %. Ett lån på 60 000 kr kostar 1 571 kr/mån (72 avbetalningar), totalt 113 580 kr inkl. 579 i uppläggningsavgift och 49 i aviavgifter. 21,95 % nominell ränta. Rörlig ränta.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Har du redan 100 000 kr i lån räcker utrymmet alltså bara till ungefär hälften så mycket som om du inte hade några lån. Långivarens egen kalkyl kan bli strängare än tabellen: Nordea skriver till exempel att banken räknar på om du klarar kostnaderna även om räntan går upp några procent. Vill du räkna på din egen månadskostnad finns kalkylatorn Hur mycket kan jag låna?
Räkneexempel: Du har ett lån på 100 000 kr och lånar 50 000 kr till, båda på 5 år med 9 procents ränta och 25 kr i aviavgift per lån och månad. Det kostar 3 164 kr i månaden. Ett enda lån på 150 000 kr med samma ränta och avgift kostar 3 139 kr. Skillnaden är avgiften för det andra lånet, 1 500 kr på fem år. Lägger du i stället det nya lånet på 50 000 kr på 10 år sjunker dess månadskostnad från 1 063 kr till 658 kr, men räntan blir 26 005 kr i stället för 12 275 kr. Enligt Finansinspektionens nya råd bör långivaren ta hänsyn till att det vid långa återbetalningstider är större risk att din ekonomi hinner försämras innan lånet är betalt.
Räntan i exemplet är satt till jämna 9 procent, eftersom det som skiljer ett lån från två här är avgifterna och löptiden, inte räntenivån. Det nya lånet kan dessutom få en annan ränta än det du har, eftersom den sätts efter din ekonomi när du söker.
Låna mer hos en långivare där du redan har lån
Långivarna gör på olika sätt. Några höjer inte lån alls utan ger dig ett nytt lån bredvid det gamla, andra löser det gamla lånet med ett nytt på hela beloppet. Det här skriver de på sina egna sidor:
| Långivare | Höja befintligt lån? | Vad långivaren skriver |
|---|---|---|
| Collector | Nytt lån | Du ansöker om ett nytt lån. Collector gör en ny kreditprövning och sätter räntan efter din kreditvärdighet när du söker. |
| ICA Banken | Nej | Du ansöker om ett nytt privatlån på det belopp du behöver och får ett nytt lånenummer. |
| Ikano Bank | Nej | Ett nytt lån ger två lån med separata villkor och räntor. Räntan på det gamla lånet påverkas inte. |
| Nordax | Tilläggslån | Minst 15 000 kr, högst 600 000 kr totalt inklusive det lån du har. Du måste ha gjort minst en månadsbetalning. Ingen uppläggningsavgift. |
| Nordea | Nej | Du ansöker om ett nytt privatlån med det nya beloppet. Varje ansökan innebär en kreditprövning. |
| Resurs Bank | Ja, med ett nytt lån | Du gör en ny ansökan. Beviljas höjningen löser banken det befintliga lånet och betalar ut mellanskillnaden. |
| Swedbank | Nej | Banken kan erbjuda ytterligare lån, men kan sedan lagändringen 1 mars 2025 inte baka ihop lån du redan har där. |
Varför skiljer det sig? När en långivare ger dig ett nytt lån som helt eller delvis löser ett lån du redan har hos den, gäller två regler i konsumentkreditlagen:
- Kostnadstaket. Kostnaderna för en kredit får inte överstiga kreditbeloppet, och kostnaderna för det gamla lånet räknas in i taket för det nya (19 b §, från 20 november 2026 4 kap. 5 §).
- Förlängning. Ett sådant nytt lån räknas som en förlängning av det gamla, och löptiden får bara förlängas en gång, om inte förlängningen är kostnadsfri eller du får en skälig avbetalningsplan (36 a §, från 20 november 2026 4 kap. 15 §). Regeln gäller inte bolån.
Ett nytt lån bredvid det gamla, eller ett lån hos en annan långivare, omfattas inte av de två reglerna på samma sätt. Oavsett väg gör långivaren en ny kreditprövning.
När det är bättre att samla lånen
Har du flera dyra krediter, till exempel kortkrediter och delbetalningar, kan ett nytt lån som löser dem sänka både räntan och avgifterna. Nordea skriver att flera privatlån i olika banker kan bli onödigt dyrt och göra det svårare att ha koll på ekonomin. Det lönar sig bara om det nya lånet kostar mindre totalt, och du ska säga upp krediterna du löser så att de inte fylls på igen. Läs hur du räknar i guiden samla lån eller pröva med dina egna lån i kalkylatorn för att samla lån.
Äger du en bostad kan ett utökat bolån vara ett alternativ, med en ny prövning hos banken. Jämför med aktuella bolåneräntor på Bolåneräntan.se.
Får du nej på en ansökan ska långivaren tala om varför, och vid behov berätta vart du kan vända dig för stöd i budget- och skuldfrågor (3 kap. 16 § i den nya lagen). Sök då inte direkt hos fler långivare: var och en tar i regel sin egen kreditupplysning (via en låneförmedlare görs oftast bara en). Ta reda på orsaken först.
Källor (16)
- Konsumentkreditlag (2010:1846), 4, 12, 13, 19 b och 36 a §§, riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 13, 14 och 16 §§ samt 4 kap. 5 och 15 §§, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Finansinspektionens allmänna råd om krediter i konsumentförhållanden (FFFS 2026:32), 2 kap. Kreditgivning (Omsorgsplikt och Kreditprövning), gäller från 20 november 2026, hämtad 14 november 2026
- Finansinspektionens allmänna råd om krediter i konsumentförhållanden (FFFS 2025:10), 2 kap. Kreditgivning (Kreditprövning), gäller till och med 19 november 2026, hämtad 14 november 2026
- UC: Hur fungerar UC:s riskprognos?, hämtad 14 november 2026
- UC: Exempel på upplysningskopia (PDF), avsnittet om krediter, hämtad 14 november 2026
- Nordea: Frågor och svar om lån och krediter, hämtad 14 november 2026
- Nordea: Flytta ditt privatlån, hämtad 14 november 2026
- Nordea: Så vet du att du tar ett bra lån, hämtad 14 november 2026
- Swedbank: Privatlån, hämtad 14 november 2026
- ICA Banken: Höja lån – hur gör jag?, hämtad 14 november 2026
- Ikano Bank: Låna mer, hämtad 14 november 2026
- Resurs Bank: Privatlån, hämtad 14 november 2026
- Nordax: Hur lånar jag mer om jag redan har ett privatlån?, hämtad 14 november 2026
- Collector: Utöka och höj ditt lån, hämtad 14 november 2026
- Räntan i tabellen: medianen av långivarnas exempelräntor i vår jämförelse av privatlån, som räknas om vid varje uppdatering av långivarnas villkor
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








