När någon med ett privatlån dör blir lånet en skuld i dödsboet. Ingen ärver skulden. Lånet betalas med det den avlidne lämnade efter sig, och räcker inte pengarna skrivs resten av. Varken barn, efterlevande make eller sambo blir betalningsskyldiga för det som blir kvar. Det finns ett viktigt undantag: var ni två på lånet, svarar den som lever fortfarande för hela skulden.
Vem betalar lånet?
Dödsboet. Fram till arvskiftet förvaltar dödsbodelägarna den avlidnes egendom tillsammans. Dödsbodelägare är efterlevande make eller sambo, arvingar och universella testamentstagare, alltså de som enligt ett testamente ärver hela eller en andel av kvarlåtenskapen. Den som bara har fått en viss sak eller ett visst belopp i testamentet är inte dödsbodelägare. Skulderna ska betalas innan arvet delas ut. Delar ni ut arvet först och det sedan saknas pengar till skulderna, ska arvskiftet gå åter, och var och en kan få lämna tillbaka det som behövs.
Den avlidnes skulder blir alltså aldrig dina egna. Men som dödsbodelägare svarar du för hur boet sköts: den som uppsåtligen eller av vårdslöshet orsakar skada när boet förvaltas blir skyldig att ersätta den, enligt ärvdabalken. Det kan till exempel hända om ni betalar en långivare före de andra när pengarna inte räcker till alla.
Ett privatlån har ingen säkerhet. Långivaren har alltså ingen pant i bostaden eller bilen, utan får betalt ur dödsboets tillgångar på samma villkor som andra vanliga skulder. Har den avlidne lånat av en privatperson gäller samma sak för ett skuldebrev mellan privatpersoner. Ett privatlån som pensionär kan innebära att dödsboet får en skuld att hantera, se privatlån som pensionär.
Förfaller lånet när låntagaren dör?
Inte automatiskt enligt lagen. Konsumentkreditlagen räknar upp när en långivare får kräva att lånet betalas i förtid: vid dröjsmål med betalningarna, om en säkerhet har försämrats avsevärt eller om låntagaren håller sig undan för att slippa betala. Dödsfall finns inte med. Den gamla lagen (33 §) gäller fortfarande för lån som tecknades före den 20 november 2026. För lån som tecknas från det datumet står samma regler i 6 kap. 2 § i den nya konsumentkreditlagen.
Ärvdabalken ger däremot långivaren ett eget verktyg för lån utan säkerhet. När det har gått en månad efter bouppteckningen får långivaren kräva säkerhet för den del av lånet som inte har förfallit. Ställer dödsboet ingen säkerhet inom tre månader kan långivaren kräva hela skulden på en gång.
Vad långivarna själva skriver skiljer sig. Vi har läst villkoren för 13 av privatlånen i vår jämförelse:
| Långivare | Villkor | Vad villkoren säger om dödsfall |
|---|---|---|
| Brixo | Allmänna villkor, utgivna 27 oktober 2026 | Hela krediten förfaller till omedelbar betalning om kredittagaren avlider. |
| MedMera Bank | Villkor för privatlån, version 6 november 2024 | Hela krediten förfaller till omedelbar betalning om en ensam kredittagare avlider. |
| Lån & Spar Bank | Produktvillkor lån, 25 januari 2024 | Autogirot avslutas när banken får veta att kunden har avlidit. Inget om att lånet förfaller. |
| Bank Norwegian | Allmänna villkor blancolån, juni 2026 | Inget om dödsfall. |
| Handelsbanken | Skuldebrev K, privatlån med rörlig ränta, från 13 november 2026 | Inget om dödsfall. |
| Ikano Bank | Allmänna villkor för konsumentlån, från 19 januari 2026 | Inget om dödsfall. |
| Länsförsäkringar | Allmänna villkor Direktlånet, november 2026 | Inget om dödsfall. |
| Loanstep | Kreditvillkor, 25 mars 2026 | Inget om dödsfall. |
| Lumify | Villkor, juni 2026 | Inget om dödsfall. |
| Morrow Bank | Allmänna villkor för privatlån, från 19 juni 2026 | Inget om dödsfall. |
| Nordea | Allmänna villkor för privatlån, från april 2026 | Inget om dödsfall. |
| Santander | Mitt lån, allmänna villkor april 2025 | Inget om dödsfall. |
| Svea Bank | Allmänna villkor privatlån, 19 juni 2026 | Inget om dödsfall. |
Enligt villkoren hos Brixo, och hos MedMera när låntagaren var ensam på lånet, förfaller alltså hela skulden direkt vid dödsfallet. Hur ett sådant villkor förhåller sig till konsumentkreditlagens uppräkning har vi inte hittat något besked om från domstol eller myndighet. Dödsboet bör ändå inte betala förrän det står klart att pengarna räcker till alla skulder (se nedan). Lånkollens råd: be långivaren om anstånd tills bouppteckningen är klar, och fråga vad som gäller för ränta och eventuell dröjsmålsränta under tiden.
Dödsboet får också själv lösa lånet i förtid. Har lånet rörlig ränta kostar det inget extra: boet betalar ränta fram till den dag lånet löses och inte för tiden efter. Läs mer om att lösa ett privatlån i förtid.
Fortsätter räntan att löpa?
Det beror på långivaren. Nordax skriver att banken fryser kapitalskuld och ränta från dödsdagen när den enda låntagaren har dött, och att alla banker inte gör så. Handelsbanken skriver att lånen ligger kvar i dödsboet fram till arvskiftet och att räntekostnaderna ställs till dödsboet. Fråga därför långivaren tidigt.
Räkneexempel: Den avlidne har 150 000 kr kvar på ett privatlån med 9 procents ränta. Räntan blir 150 000 × 0,09 / 12 = 1 125 kr i månaden. Tar det fyra månader från dödsfallet tills skulden kan betalas, har det tillkommit 4 500 kr i ränta. Fryser långivaren räntan blir det ingenting.
Ärvdabalken säger att dödsboet bara får betala en skuld innan det har gått en månad efter bouppteckningen om det med fog kan antas att betalningen inte skadar de andra långivarna. Räcker tillgångarna gott och väl kan boet fortsätta betala som vanligt och slippa påminnelseavgifter. Är det osäkert: be långivaren om anstånd tills bouppteckningen är klar, i stället för att betala en långivare före de andra.
Om pengarna inte räcker
Det finns ingen lag som säger i vilken ordning ett dödsbos skulder ska betalas. Konsumenternas Bank- och finansbyrå skriver att man brukar utgå från konkursreglerna:
- Skulder med säkerhet, till exempel ett bolån med bostaden som pant, får betalt ur säkerheten först.
- Begravning och bouppteckning anses gå före andra skulder. I en konkurs har de allmän förmånsrätt enligt förmånsrättslagen.
- Det som blir kvar delas mellan de vanliga skulderna i förhållande till hur stora de är. Hit hör privatlånet, eftersom fordringar utan förmånsrätt har lika rätt.
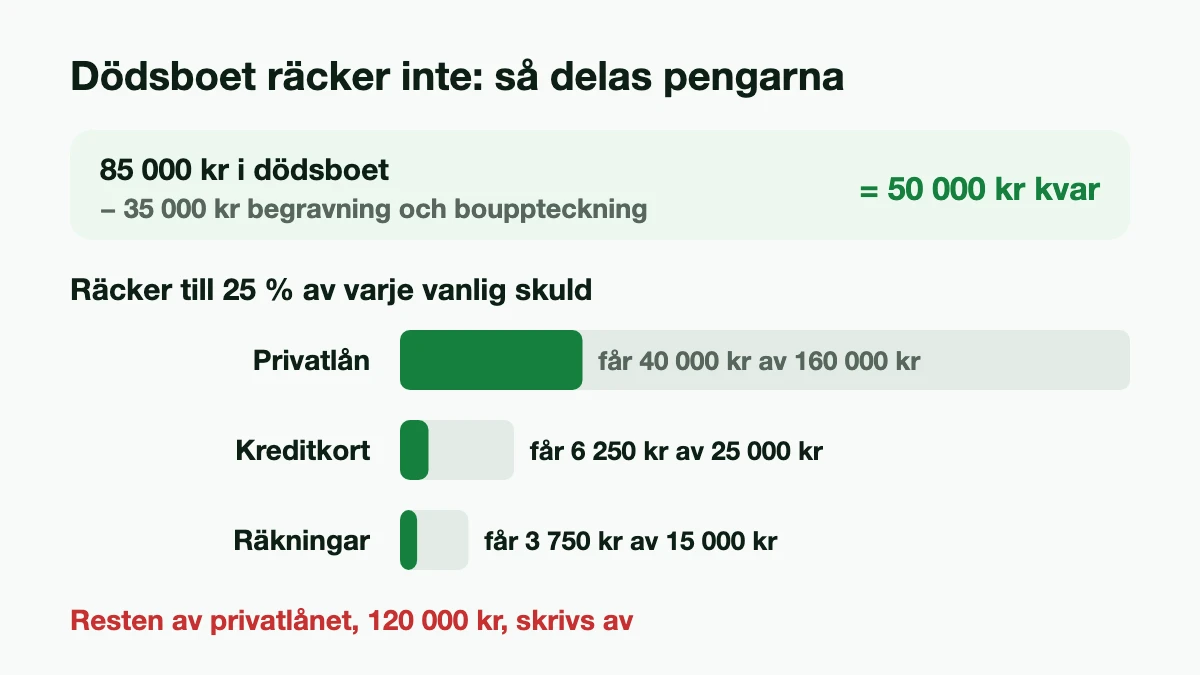
Räkneexempel: Dödsboet har 85 000 kr. Begravning och bouppteckning kostar 35 000 kr, och 50 000 kr återstår. Skulderna är ett privatlån på 160 000 kr, en kreditkortsskuld på 25 000 kr och obetalda räkningar på 15 000 kr, sammanlagt 200 000 kr. Pengarna räcker till 25 procent av varje skuld: långivaren för privatlånet får 40 000 kr, kortutgivaren 6 250 kr och de övriga 3 750 kr. Resten av privatlånet, 120 000 kr, skrivs av. Ingen arvinge behöver betala det.
Räcker tillgångarna bara till begravningen och andra kostnader för dödsfallet, och finns det ingen fastighet eller tomträtt, kan socialnämnden i kommunen göra en dödsboanmälan till Skatteverket. Då behövs ingen bouppteckning. Var den avlidne gift räknas också hens andel i makens giftorättsgods med när man bedömer om tillgångarna räcker. Skicka en kopia av dödsboanmälan till långivaren och be att lånet skrivs av.
Om ni var två på lånet
Har ni lånat tillsammans har ni ett solidariskt betalningsansvar. Det står i villkoren hos bland andra Bank Norwegian, Ikano Bank, Lån & Spar Bank, Länsförsäkringar, MedMera Bank, Morrow Bank, Santander och Svea Bank: var och en svarar för hela skulden, inte för hälften. Det ansvaret upphör inte när den ena dör.
Nordax beskriver hur det brukar gå till: lånet löper vidare medan bouppteckningen görs, och fakturorna går till den som lever. När bouppteckningen är klar kräver banken dödsboet på en andel, och det som återstår av skulden ligger kvar på den efterlevande låntagaren.
Räkneexempel: I exemplet ovan hade den avlidne en medsökande på privatlånet på 160 000 kr. Dödsboet betalar 40 000 kr. Långivaren kan då kräva de återstående 120 000 kr av medsökanden, som fortsätter att betala enligt avtalet. Mellan låntagarna själva är huvudregeln att var och en står för sin del, här 80 000 kr var. Medsökanden betalar alltså 40 000 kr mer än sin del. Den som betalar mer än sin del har rätt att kräva tillbaka mellanskillnaden (regressrätt). Här riktas kravet mot dödsboet, vars pengar redan har gått till skulderna, så det finns inget att hämta.
Lånet kan inte flyttas över på någon annan utan långivarens medgivande, och den avlidne kan inte bara strykas från avtalet. Behöver du sänka månadskostnaden när du ska betala ensam, kontakta långivaren och fråga om längre löptid eller en betalningsplan. Räkna på vad lånet kostar per månad med din egen ränta och löptid i lånekalkylatorn. Hur ansvaret fungerar när båda lever står i guiden om att låna med medsökande, och vilka långivare som tar emot två sökande ser du i jämförelsen av lån med medsökande.
Efterlevande make eller sambo
Make. Varje make svarar för sina egna skulder, så du blir inte skyldig att betala din makes privatlån. Men bodelningen kan ändå flytta pengar från dig till dödsboet. I bodelningen dras varje makes skulder från hans eller hennes giftorättsgods, och det som återstår läggs ihop och delas lika. Har den avlidne mer skulder än tillgångar räknas hens andel som noll, medan din egen andel ska delas.
Räkneexempel: Din make hade ett privatlån på 300 000 kr och 100 000 kr i giftorättsgods. Du har 400 000 kr i giftorättsgods och inga skulder. Vid en vanlig bodelning blir den avlidnes andel 0 och din 400 000 kr. Summan delas lika, och du ska lämna 200 000 kr till dödsboet, som använder pengarna till att betala lånet. Begär du i stället att få behålla ditt giftorättsgods, vilket en efterlevande make har rätt till, behåller du dina 400 000 kr. Dödsboet har då bara 100 000 kr till skulderna, och resten av lånet skrivs av.
Begäran görs i bodelningen, innan något fördelas. Är boet stort eller osäkert, ta hjälp av en jurist eller den som förrättar bouppteckningen.
Sambo. Sambor ärver inte varandra utan testamente, och du blir inte skyldig att betala din sambos lån. Du har rätt att begära bodelning av samboegendomen, alltså den gemensamma bostaden och bohaget, men bara om du gör det senast när bouppteckningen förrättas. I bodelningen ska en skuld som inte hör till samboegendomen, som ett vanligt privatlån, täckas ur samboegendomen bara om den inte kan betalas med annan egendom. Den efterlevande sambon får dessutom alltid ut minst två prisbasbelopp av samboegendomen efter avdrag för skulder, om egendomen räcker.
Låneskydd och livförsäkring
Kontrollera om lånet hade ett låneskydd. Ett låneskydd betalar vid dödsfall hela eller en del av lånet, upp till det belopp som står i försäkringsvillkoren. Hos Lån & Spar Bank ansluts låntagare under 65 år automatiskt till bankens låneskyddsförsäkring. Låntagaren kan tacka nej inom tre månader, och för att omfattas krävs bland annat att låntagaren var tillsvidareanställd och fullt arbetsför. Om låntagaren inte tackade nej täcker försäkringen vid dödsfall kvarvarande skuld upp till 350 000 kr per försäkrad. Den gäller inte för dödsfall inom två år som beror på en sjukdom eller skada som visade sig innan försäkringen började gälla. Det kan alltså finnas ett skydd som de anhöriga inte känner till, men villkoren avgör om det betalar.
Betalas lånet av ett låneskydd får långivaren inte ta ut ränteskillnadsersättning, alltså den ersättning som annars kan tas ut när ett lån med bunden ränta löses i förtid. Det står i 36 § i den gamla konsumentkreditlagen och i 6 kap. 7 § i den nya. Vad en vanlig livförsäkring betalar och till vem står i Kollaforsakring.se guide om livförsäkring.
Så gör dödsboet
Punkterna 1, 2 och 7 är Lånkollens råd. De övriga bygger på ärvdabalken och långivarnas villkor.
- Kontakta långivaren och berätta om dödsfallet. Be om ett skuldbesked per dödsdagen och fråga om räntan fryses.
- Fråga efter låneskydd hos långivaren, och leta efter försäkringsbrev bland den avlidnes papper.
- Bevaka betalningarna. Hos Lån & Spar Bank avslutas autogirot när banken får veta om dödsfallet. Se till att fakturorna kommer fram till dödsboet.
- Ta med lånet i bouppteckningen. Enligt ärvdabalken ska bouppteckningen förrättas inom tre månader efter dödsfallet och lämnas in till Skatteverket inom en månad efter förrättningen. Skatteverket skriver att den ska vara inne senast fyra månader efter dödsfallet. Behövs mer tid, ansök om anstånd hos Skatteverket inom tre månader.
- Betala inte före de andra långivarna om det är osäkert om pengarna räcker. Vänta till en månad efter bouppteckningen. Den som gynnar en långivare på de andras bekostnad kan bli skadeståndsskyldig.
- Dela inte ut arvet förrän skulderna är betalda eller pengar har ställts undan till dem.
- Var ni två på lånet: fortsätt betala enligt avtalet och prata med långivaren om hur lånet ska se ut framöver.
Hade den avlidne också bolån eller kreditkort gäller delvis andra regler. Bolåneräntan.se går igenom bolånet i ett dödsbo och Korthjälpen.se kreditkortsskulden vid dödsfall.
Källor (13)
- Ärvdabalk (1958:637), 2 kap. 1–3 §§, 3 kap. 1 §, 18 kap. 1 och 6 §§, 20 kap. 1, 8 och 8 a §§, 21 kap. 1, 2 och 4 §§, riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2010:1846), 32, 33 och 36 §§, riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 6 kap. 1, 2 och 5–7 §§ samt övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Äktenskapsbalk (1987:230), 1 kap. 3 §, 11 kap. 2 och 3 §§, 12 kap. 2 §, riksdagen.se, hämtad 14 november 2026
- Sambolag (2003:376), 8, 13 och 18 §§, riksdagen.se, hämtad 14 november 2026
- Förmånsrättslag (1970:979), 10 och 18 §§, riksdagen.se, hämtad 14 november 2026
- Skatteverket: Bouppteckning, om tidsfrister, anstånd och dödsboanmälan, hämtad 14 november 2026
- Konsumenternas Bank- och finansbyrå: När pengarna inte räcker till och Så fungerar ett låneskydd och Medlåntagare, om regressrätt, hämtade 14 november 2026
- Nordax Bank: Vad händer med lån, skulder och besparingar vid dödsbo?, hämtad 14 november 2026
- Handelsbanken: Vad händer med dödsboets banktjänster?, publicerad 5 maj 2026, hämtad 14 november 2026
- Långivarnas villkor i tabellen, hämtade 14 november 2026: Brixo (punkt 16), MedMera Bank (punkt 13), Lån & Spar Bank (punkt 2 om solidariskt ansvar och punkt 11 om autogiro), Bank Norwegian, Handelsbanken, Ikano Bank, Länsförsäkringar, Loanstep, Lumify, Morrow Bank, Nordea, Santander och Svea Bank
- Lån & Spar Bank: Privatlån och Villkor Låneskyddsförsäkring 2026-03-01, punkt 1, 4 och 9, hämtade 14 november 2026
- Räkneexemplen: Lånkollens beräkning med månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








