Ett skuldebrev mellan privatpersoner är ett skriftligt, undertecknat dokument där låntagaren erkänner skulden och lovar att betala tillbaka. Det bör innehålla båda parternas namn och personnummer, lånebeloppet och när pengarna betalades ut, räntan (eller att lånet är räntefritt), hur och när det ska betalas tillbaka och vad som gäller om en betalning uteblir. Skuldebrevslagen innehåller inget krav på vittnen eller registrering, och vi har inte hittat något uttryckligt lagkrav på att ett lån mellan privatpersoner ska skrivas ned. Skälet att göra det ändå är beviset: skuldebrevet visar för långivaren att det är ett lån som ska betalas tillbaka, och för låntagaren vad som är avtalat. Mallen nedan är en grund, inte juridisk rådgivning. Lånar du ut ett stort belopp, eller är situationen krånglig, bör du låta en jurist läsa igenom den.
Mall för skuldebrev
Mallen är ett enkelt skuldebrev: det ställs till en namngiven person (26 § skuldebrevslagen). Fyll i fälten här så ändras skuldebrevet i förhandsvisningen medan du skriver, och du kan ladda ned det som PDF. Du kan också kopiera texten längre ned, byta ut det som står inom hakparentes och stryka de alternativ som inte gäller. Skriv ut två exemplar så att båda har ett originalexemplar med underskrift.
Skriv ut två exemplar så att båda parterna får ett underskrivet original. Det du fyller i stannar i din webbläsare och skickas inte till oss.
Samma text som i formuläret, för den som vill kopiera den:
Skuldebrev
Långivare: [namn], personnummer [ÅÅÅÅMMDD-XXXX], adress [adress]
Låntagare: [namn], personnummer [ÅÅÅÅMMDD-XXXX], adress [adress]
1. Lånebelopp. Långivaren har den [datum] lånat ut [belopp] kronor till låntagaren, som erkänner sig skyldig att betala tillbaka beloppet. Pengarna har betalats ut genom [överföring till låntagarens konto / Swish].
2. Ränta. [Lånet är räntefritt. / Lånet löper med [x] procent ränta per år, räknad på den del av lånet som inte är betald.]
3. Återbetalning. Lånet betalas med [antal] lika stora månadsbelopp om [belopp] kronor (ränta och amortering). Första betalningen sker den [datum] och därefter den [dag] varje månad, sista gången den [datum]. Betalning sker till [kontonummer och bank].
4. Betalning i förtid. Låntagaren får när som helst betala hela eller delar av lånet i förtid. Ränta betalas då bara fram till betalningsdagen.
5. Dröjsmål. Betalas ett belopp inte i tid betalar låntagaren dröjsmålsränta enligt räntelagen på det förfallna beloppet.
6. Uppsägning. Är en betalning obetald mer än 30 dagar efter förfallodagen får långivaren säga upp hela det återstående lånet till betalning genom skriftligt meddelande.
7. Flera låntagare. [Gäller bara om låntagarna är fler än en: Låntagarna svarar var och en för hela skulden. / Låntagarna svarar var för hälften av skulden.]
8. Kvittering. Långivaren kvitterar varje betalning på begäran. När lånet är helt betalt lämnar långivaren tillbaka detta skuldebrev med anteckningen "betalt".
Detta skuldebrev är upprättat i två lika lydande exemplar, ett till vardera parten.
Ort och datum: [ort, datum]
______________________ (långivare) ______________________ (låntagare)
Ingen av punkterna i mallen är lagkrav, och punkterna 4, 6 och 8 är extra förslag: ändra dem om ni vill något annat. Mallen skyddar inte mot att låntagaren saknar pengar den dag betalningen förfaller; den ger bara ett tydligt avtal och ett bevis att falla tillbaka på. Det här bör ni ha tänkt igenom innan ni skriver under:
| Del | Varför den ska med |
|---|---|
| Namn, personnummer, adress | Visar vem som är skyldig vem. Uppgifterna om parterna behövs också när du ansöker hos Kronofogden. |
| Belopp och utbetalningsdag | Skiljer lån från gåva och visar vad som faktiskt lämnades över. |
| Ränta eller "räntefritt" | Om ni inte skriver något är det oklart vad som gäller. |
| Betalningsplan med datum | Ger en förfallodag för varje betalning. Räntan och Kronofogden bygger på förfallodagen. |
| Dröjsmål och uppsägning | Avgör när hela skulden kan krävas, inte bara den missade betalningen. |
| Flera låntagare | Säger om var och en svarar för allt eller bara sin del. |
| Två exemplar med underskrift | Båda kan visa vad som är avtalat. |
Skriv helst skuldebrevet innan pengarna lämnar kontot. Det går att skriva i efterhand, men då står ni med ett lån som redan har betalats ut utan papper.
Så ser en avbetalningsplan ut
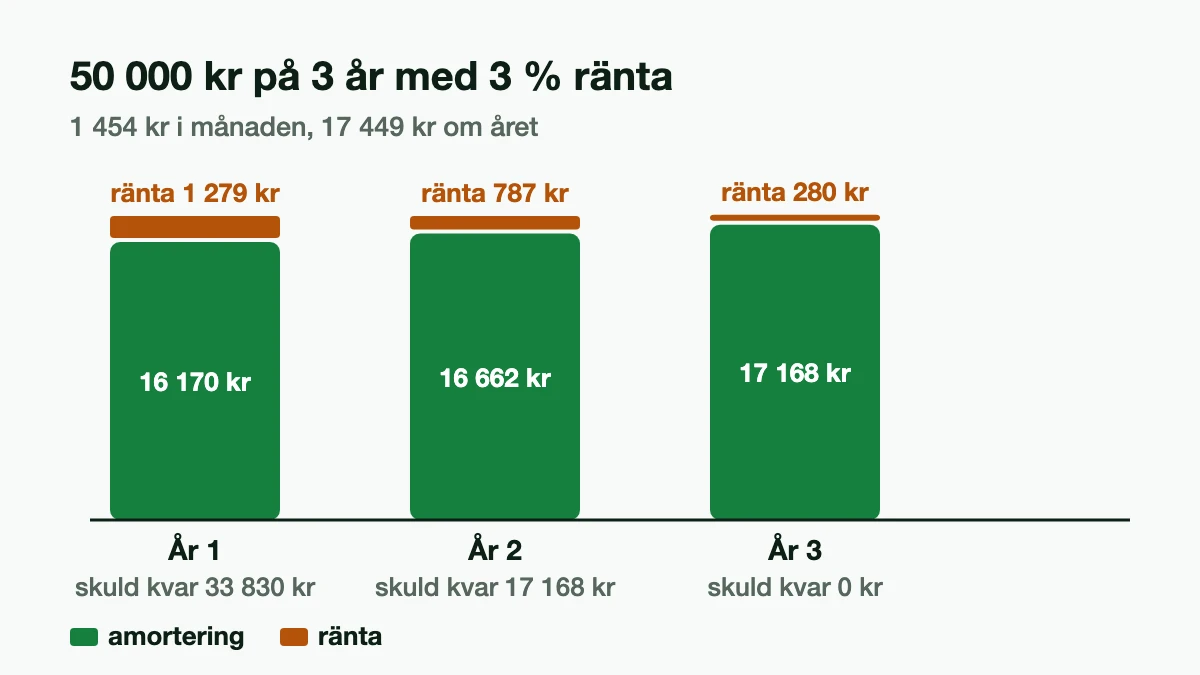
Räkneexempel: 50 000 kr lånas på 3 år (36 månader) med 3 procents ränta och betalas med lika stora månadsbelopp (annuitet, månadsränta = årsränta / 12). Månadsbeloppet är 1 454 kr. Totalt betalas 52 346 kr, varav 2 346 kr är ränta.
| År | Betalat in | varav ränta | varav amortering | Skuld kvar vid årets slut |
|---|---|---|---|---|
| 1 | 17 449 kr | 1 279 kr | 16 170 kr | 33 830 kr |
| 2 | 17 449 kr | 787 kr | 16 662 kr | 17 168 kr |
| 3 | 17 449 kr | 280 kr | 17 168 kr | 0 kr |
Det första månadsbeloppet innehåller 125 kr ränta och 1 329 kr amortering, det sista 4 kr ränta och 1 450 kr amortering. Utan ränta hade lånet kostat 1 389 kr i månaden, 65 kr mindre. Skriv in beloppet och förfallodagarna i skuldebrevet (punkt 3) i stället för att bara skriva "betalas när det går". Vill ni se en annan summa, ränta eller tid kan ni räkna i amorteringsplanen. Räkna också på vad låntagaren klarar i månaden: hushållsbudgeten på Ekonomifokuset.se visar hur.
Lån eller gåva
Ett skuldebrev gör det tydligt att pengarna är ett lån och inte en gåva. Det är den vanligaste orsaken till att privatpersoner skriver ett: utan papper står det ord mot ord om vad som var överenskommet, särskilt när det går flera år eller när något händer en av er. Vill ni i stället ge pengar bort ska ni inte skriva skuldebrev, men då ska ni också vara överens om att ingenting betalas tillbaka. Lånkollens råd: låna inte ut mer än du kan klara dig utan, för skuldebrevet ger dig en rätt att kräva pengarna, inte en garanti för att de finns.
Ränta mellan privatpersoner
Ni bestämmer räntan själva, och lånet kan vara räntefritt. Konsumentkreditlagens räntetak (referensräntan plus 20 procentenheter) gäller bara kredit från näringsidkare och därmed inte lånet mellan två privatpersoner, se längre ned. Hög ränta är inte helt fri: avtalsvillkor som är oskäliga kan jämkas eller lämnas utan avseende enligt 36 § avtalslagen.
Skatt hos långivaren. Ränta du får är kapitalinkomst, och skatten på kapitalinkomster är 30 procent (inkomståret 2026). Har Skatteverket inte fått någon kontrolluppgift om räntan redovisar du den själv i deklarationen under punkt 7.2 Ränteinkomster, och anger utbetalarens namn och person- eller organisationsnummer, räntebeloppet och eventuell kvarvarande skuld. Skatteverkets sida anger skulden per 31 december 2025, alltså deklarationen 2026 för inkomståret 2025: kontrollera uppgifterna för det år du deklarerar.
Skatt hos låntagaren. Låntagaren får inget ränteavdrag. Skatteverket räknar lån från privatperson som lån utan säkerhet, och för inkomståret 2026 ges inget avdrag för ränta på sådana lån, dröjsmålsränta inräknad. Mer om det i guiden om ränteavdrag för privatlån.
Räkneexempel: På lånet i exemplet ovan blir räntan 1 279, 787 och 280 kr under de tre åren. Med 30 procent skatt betalar långivaren 384, 236 och 84 kr, sammanlagt 704 kr, och behåller 1 642 kr av räntan. Låntagaren betalar hela 2 346 kr utan avdrag. Räntan är alltså dyrare för låntagaren än den ser ut, och mindre värd för långivaren.
Om lånet inte betalas
- Dröjsmålsränta. Betalas en betalning inte på förfallodagen löper ränta från förfallodagen (3 § räntelagen). Står ingen dröjsmålsränta i skuldebrevet fortsätter den avtalade räntan, men räntan ska som huvudregel vara minst referensräntan plus 8 procentenheter (6 och 7 §§). Referensräntan är 2,00 procent 1 juli–31 december 2026, alltså minst 10 procent. Ett räntefritt lån som inte betalas i tid börjar på samma sätt kosta 10 procent från förfallodagen. Kan låntagaren inte betala på grund av till exempel sjukdom eller arbetslöshet kan domstolen jämka räntan om full ränta vore oskälig (8 §).
- Skriftligt krav. Skicka en betalningspåminnelse som du kan visa att låntagaren fått, helst rekommenderat. Då bryts preskriptionen (se nedan).
- Kronofogden. En fordran som förfallit till betalning kan du ansöka om betalningsföreläggande för hos Kronofogden. Ansökningsavgiften är 300 kr. Invänder låntagaren inte beslutar Kronofogden om utslag. Invänder hen kan du begära att målet flyttas till tingsrätten inom fyra veckor, annars skrivs ärendet av. Utslaget kan sedan ge verkställighet, till exempel utmätning. Hur det ser ut från låntagarens sida beskrivs i guiden om obetalt privatlån.
Räkneexempel: Låntagaren missar den första betalningen på 1 454 kr och betalar tre månader för sent. Dröjsmålsräntan med 10 procent blir 36 kr. Annorlunda blir det om hela skulden sägs upp. Efter ett år återstår 33 830 kr. Förblir det beloppet obetalt ytterligare ett år kostar det 3 383 kr i dröjsmålsränta med 10 procent, mot 1 015 kr med lånets 3 procent.
Preskription
En fordran preskriberas tio år efter att den uppkom, om preskriptionen inte avbryts (2 § preskriptionslagen). Treårsregeln i samma paragraf gäller fordringar som en näringsidkare har på en konsument för varor och tjänster, och träffar alltså inte lånet från en vän. Preskriptionen avbryts när låntagaren utfäster betalning, betalar ränta eller amortering, eller får ett skriftligt krav eller en skriftlig erinran, och den avbryts också när fordran görs gällande i domstol eller hos Kronofogden (5 §). Efter avbrott genom erkännande, krav eller erinran börjar en ny tid på tio år (6 §). Lagen säger inte hur tiden räknas för ett lån som betalas av i flera delar, så vänta inte tio år: skicka ett skriftligt krav när betalningen uteblir. Preskription innebär att långivaren förlorar rätten att kräva ut fordran, räntan inräknad (8 §).
Sambo, flera låntagare och dödsfall
Sambo. Lånar sambor av varandra gäller samma regler som för andra privatpersoner. Sambolagen räknar bara gemensam bostad och bohag, som förvärvats för gemensam användning, som samboegendom (3 §), så pengar du lånat ut hör inte dit. Upphör förhållandet delas samboegendomen genom bodelning om någon av er begär det (8 §), och vid beräkningen räknas en sambos skulder av från hans andel (13 §). Lagtexten nämner inte uttryckligen skuld till den andra sambon, så hur ett lån mellan er slår igenom i en bodelning kan vi inte svara på här: fråga en jurist. Skuldebrevet visar i alla fall att skulden finns och hur stor den är. Gäller lånet en bostad, en bil eller ett företag bör du fråga en jurist.
Två låntagare. Har ni inte skrivit något om delat ansvar svarar låntagarna en för alla och alla för en (2 § skuldebrevslagen). Vill ni dela skulden lika ska det stå i skuldebrevet, som i punkt 7 i mallen. Det spelar roll om två sambor eller makar lånar ihop och förhållandet tar slut: då kan långivaren kräva hela skulden av den ena.
Dödsfall. Dör långivaren förvaltar dödsbodelägarna den avlidnes egendom gemensamt och företräder dödsboet mot andra (18 kap. 1 § ärvdabalken). Skuldebrevet är det de behöver för att kunna kräva betalning. Dör låntagaren blir skulden en skuld i dödsboet och ingen ärver den: se privatlån när låntagaren dör. Den guiden beskriver också att samma sak gäller en skuld enligt skuldebrev mellan privatpersoner.
När det är mer än ett lån mellan två privatpersoner
Konsumentkreditlagen gäller kredit som en näringsidkare lämnar eller erbjuder en konsument (1 § i lagen från 2010, 1 kap. 4 § i den nya konsumentkreditlagen 2026:1011 som börjar gälla 20 november 2026). En näringsidkare är den som handlar för ändamål som har samband med den egna näringsverksamheten (2 §, i nya lagen 1 kap. 3 §). Lånar du ut pengar enstaka gånger till vänner och familj, utanför någon näringsverksamhet, är du inte det. Lagen gäller också kredit från någon annan än en näringsidkare när en näringsidkare förmedlar krediten som kreditgivarens ombud, så en plattform som förmedlar lån mellan privatpersoner kan göra att reglerna slår in. Därför är räntetaket i räntetak och nya regler inte tillämpligt på ett lån mellan två privatpersoner utan förmedlare.
Rådfråga en jurist om beloppet är stort, om lånet gäller bostad eller företag, om säkerhet (pant eller borgen) ska ställas, om du lånar ut regelbundet, eller om ett lån ska hanteras i ett arvsskifte. Mallen här täcker ett vanligt lån mellan två personer.
Källor (20)
- Lag (1936:81) om skuldebrev, 2 § (flera gäldenärer) och 26 § (enkelt skuldebrev), riksdagen.se, hämtad 15 november 2026
- Preskriptionslag (1981:130), 2, 5, 6 och 8 §§, riksdagen.se, hämtad 15 november 2026
- Räntelag (1975:635), 3, 6, 7 och 8 §§, riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2010:1846), 1 och 2 §§, riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 3 och 4 §§: gäller från 20 november 2026, riksdagen.se, hämtad 15 november 2026
- Lag (1915:218) om avtal och andra rättshandlingar på förmögenhetsrättens område, 36 §, riksdagen.se, hämtad 15 november 2026
- Lag (1990:746) om betalningsföreläggande och handräckning, 2, 33, 34, 37 och 42 §§, riksdagen.se, hämtad 15 november 2026
- Förordning (1992:1094) om avgifter vid Kronofogdemyndigheten, 1 § (ansökningsavgift 300 kr), riksdagen.se, hämtad 14 november 2026
- Sambolag (2003:376), 3, 8 och 13 §§, riksdagen.se, hämtad 15 november 2026
- Ärvdabalk (1958:637), 18 kap. 1 §, riksdagen.se, hämtad 15 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, för perioden 1 juli–31 december 2026, hämtad 14 november 2026
- Skatteverket: Avdrag för ränteutgifter, om lån från privatperson och inkomståret 2026, hämtad 15 november 2026
- Skatteverket: Innehållet i deklarationen, punkt 7.2 Ränteinkomster (sidan anger skulden per 31 december 2025), hämtad 15 november 2026
- Skatteverket: Belopp och procent inkomstår 2026, skatt på kapitalinkomster, hämtad 15 november 2026
- Kronofogden: Du har fått ett krav om att betala, hämtad 14 november 2026
- Kronofogden: Du har krav mot någon, om betalningsföreläggande och verkställighet, hämtad 15 november 2026
- Nordea: Vad är ett skuldebrev?, om vad ett skuldebrev innehåller och att det visar att det är ett lån, hämtad 15 november 2026
- Handelsbanken: Skuldebrev – så här fungerar det, om innehåll, kopior och förvaring, hämtad 15 november 2026
- Ekonomifokuset.se: Hushållsbudget, hämtad 15 november 2026
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








