Ja, en pensionär kan ansöka om privatlån. Av 14 långivares sidor, som vi läste den 15 november 2026, anger ingen en högsta ålder, och sex nämner pension som inkomst. Det betyder inte att ett lån beviljas: långivaren prövar om du kan betala, och pensionen är då din inkomst. Ålder står inte bland lagens krav på kreditprövningen, men långivaren kan ha egna riktlinjer som sidorna inte redovisar.
Söker du ett lån med bostaden som säkerhet, det som oftast kallas pensionärslån eller seniorlån, handlar den här guiden inte om det. Det är en annan produkt med andra regler, se nästa avsnitt.
Pensionärslån är ofta något annat
Orden "pensionärslån" och "lån till pensionärer" används om två olika saker:
- Privatlån (lån utan säkerhet). Du lånar ett belopp och betalar tillbaka med ränta och amortering varje månad. Det här är guidens ämne.
- Lån med bostaden som säkerhet. Bolån, tilläggslån och seniorlån, där ränta och skuld ofta betalas först när bostaden säljs. Nordax visar ett exempel: på sin privatlånssida länkar banken till "Lån för 60+", som enligt Nordax egen sida är en kredit med säkerhet i bostaden för den som är över 60 år, lämnad av Svensk Hypotekspension AB, utan avbetalningar under löptiden.
Skillnaden har rättsliga följder. Konsumentkreditlagen (2010:1846) kallar kredit med panträtt i fast egendom, tomträtt eller bostadsrätt för bostadskredit, och enligt 4 § gäller räntetaket (19 a §) och kostnadstaken (19 b och 19 c §§) inte för den. Samma paragraf nämner särskilt bostadskredit som ska betalas först när bostaden överlåts på grund av låntagarens ålder, sviktande hälsa eller död. Räntetaket och kostnadstaket skyddar alltså privatlån men inte den sortens lån. Det gäller även i den nya konsumentkreditlagen (2026:1011) från 20 november 2026: bostadskrediter har ett eget kapitel (8 kap.) som inte hänvisar till räntetaket eller kostnadstaket (4 kap. 4 och 5 §§). Bolåneräntan.se går igenom bostadslånen i Bolån som pensionär.
Finns det någon åldersgräns?
Långivarna anger en lägsta ålder, inte en högsta. I vår data är lägsta ålder 18 år hos 6 av 28 lån, 20 år hos 13, 21 år hos 2, 23 år hos 1 och 24 år hos 3. Tre saknar uppgift i datan. Det finns inget fält för högsta ålder, eftersom ingen långivare har angett någon.
Vi har läst 14 långivares egna sidor för privatlån. "Anges inte" betyder att sidan inte har någon uppgift:
| Långivare | Lägsta ålder | Högsta ålder | Pension nämns som inkomst | Längsta löptid på sidan |
|---|---|---|---|---|
| Nordea | 18 | anges inte | nej | 12 år |
| Handelsbanken | 18 | anges inte | ja: lön eller pension insatt på konto i banken | anges inte |
| SEB | 20 | anges inte | nej | 10 år |
| Swedbank | 18 | anges inte | nej | 12 år |
| Danske Bank | 18 | anges inte | ja: lön från tillsvidareanställning eller pension | 10 år |
| Länsförsäkringar | 20 | anges inte | ja: inkomst av tjänst eller pension | 15 eller 10 år, sidan säger båda |
| Svea Bank | 20 | anges inte | ja: tillsvidareanställning eller pension | 15 år |
| Collector | 23 | anges inte | nej | anges inte |
| Ikano Bank | 18 | anges inte | ja: pension nämns som exempel | 15 år |
| Bank Norwegian | 20 | anges inte | nej | 15 år |
| Resurs Bank | 20 | anges inte | nej | 15 år |
| Nordax | 20 | anges inte | nej | 15 år |
| Santander | 20 | anges inte | nej | anges inte |
| MedMera Bank | 20 | anges inte | ja: pensionär är en av försörjningsformerna | 12 år |
"Nej" betyder bara att ordet pension inte står på sidan. Det betyder inte att pensionen räknas bort. SEB skriver till exempel att inkomsten ska vara fast och minst 29 200 kronor i månaden, utan att säga från vad. Fråga långivaren innan du ansöker. Några sidor skriver "över 18" eller "över 20 år" i stället för "minst"; vi har tagit med åldern som siffra. Handelsbanken saknar ålder i vår lånedata, men deras sida anger 18 år, och datan bör kompletteras. Marginalen Bank ingår inte eftersom vi inte kunde läsa villkoren på deras sida. Alla långivare finns i jämförelsen av privatlån, och varje långivares villkor står på dess egen sida, till exempel MedMera Bank.
Att långivaren inte skriver någon gräns är inte ett löfte om att alla beviljas. Kreditprövningen avgör.
Hur pensionen räknas som inkomst
Långivarna frågar efter fast eller stadigvarande inkomst. Sex av de 14 sidorna nämner pension uttryckligen, och inkomstkrav finns i kronor hos flera: bland de 12 lån i vår data med ett lägsta årsbelopp ligger kravet mellan 120 000 och 350 400 kronor per år. Läs kravet som en tröskel, inte som det belopp du får låna.
Pension betalas ut efter skatt. Skatteverket skriver att huvudutbetalaren, den som betalar ut mest, drar skatt enligt skattetabell, och att övriga utbetalare drar 30 procent. Det du har att leva på är alltså nettot, och det är nettot som ska räcka till månadskostnaden för lånet. Sidorna vi läste säger oftast inte om kravet gäller före eller efter skatt, och 240 000 kronor per år är 20 000 kronor i månaden före skatt, inte efter. Fråga långivaren vilket som gäller.
Några frågor att ställa innan du ansöker:
- Räknas allmän pension, tjänstepension och privat pension som inkomst, och är det beloppet före eller efter skatt?
- Finns det ett lägsta pensionsbelopp?
- Hur räknas inkomster som inte är pension, till exempel bostadstillägg? Det står inte på någon av sidorna vi läste.
- Kan en medsökande göra skillnad (se nedan)?
Löptid mot ålder
Ingen av de 14 långivarna skriver att löptiden begränsas av din ålder. Längsta löptid enligt vår data är 10 år eller kortare hos 10 av 28 lån, över 10 år hos 17 och okänd för ett. Vilken tid du får beror på belopp och kreditprövning. Ikano Bank skriver till exempel att högsta tid är 6 år för belopp upp till 50 000 kr, och Swedbank att tiden är 1–12 år beroende på lånets storlek och syfte.
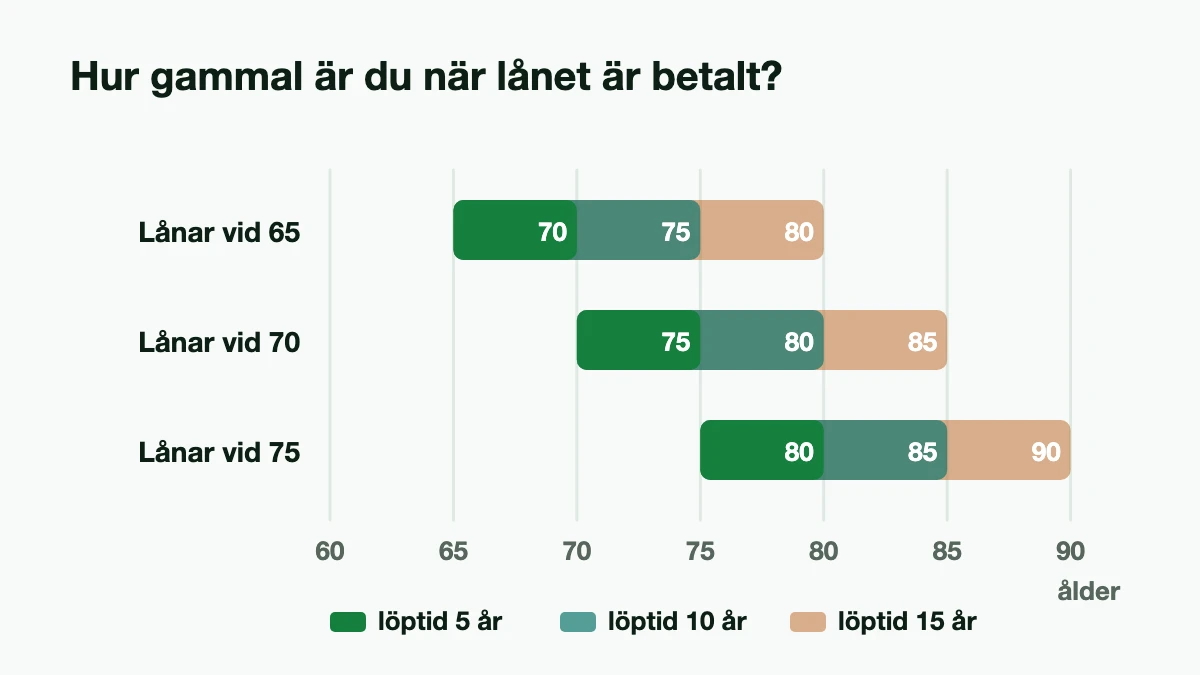
Du kan själv räkna ut din ålder när lånet är slutbetalt:
| Din ålder när lånet tas | Löptid 5 år | Löptid 10 år | Löptid 15 år |
|---|---|---|---|
| 65 år | 70 år | 75 år | 80 år |
| 70 år | 75 år | 80 år | 85 år |
| 75 år | 80 år | 85 år | 90 år |
Det här är enkel addition, inget en långivare har sagt. Men den visar vad du binder dig för: ett lån på 10 år löper tills du är 80 om du tar det som 70-åring. Kortare löptid ger lägre totalkostnad, och hur löptiden påverkar kostnaden går vi igenom i guiden om återbetalningstid.
Vad lånet kostar per månad jämfört med pensionen
Räkneexempel: Ett annuitetslån på 100 000 kr med 8 procents ränta, 495 kr i uppläggningsavgift och 25 kr i månadsavgift. Räntan antas vara densamma hela tiden, och ränta och avgifter är ett antagande, inte något erbjudande. Pensionen antas vara 20 000 kr per månad efter skatt, och de två andra kolumnerna visar samma lån mot 15 000 och 25 000 kr. Det är antaganden för räkneexemplet, inte genomsnittliga pensioner. Månadsbeloppet är med månadsavgiften, och den första fakturan är 495 kr högre.
| Löptid | Per månad | Andel av 15 000 kr | Andel av 20 000 kr | Andel av 25 000 kr | Ränta och avgifter totalt |
|---|---|---|---|---|---|
| 2 år | 4 548 kr | 30,3 % | 22,7 % | 18,2 % | 9 640 kr |
| 3 år | 3 159 kr | 21,1 % | 15,8 % | 12,6 % | 14 206 kr |
| 5 år | 2 053 kr | 13,7 % | 10,3 % | 8,2 % | 23 653 kr |
| 7 år | 1 584 kr | 10,6 % | 7,9 % | 6,3 % | 33 519 kr |
| 10 år | 1 238 kr | 8,3 % | 6,2 % | 5,0 % | 49 088 kr |
Siffrorna är beräknade med annuitet och månadsränta = årsränta / 12. Räkna med din egen ränta, ditt belopp och dina avgifter i lånekalkylatorn, eller se vilket belopp en månadskostnad räcker till i Hur mycket kan jag låna?.
Den kortare löptiden tar en större del av månaden men är billigare totalt: tio år ger lägst månadskostnad men mer än dubbelt så mycket i ränta och avgifter som fem år. Månadsbeloppet ligger dessutom fast medan dina inkomster och utgifter kan ändras, så räkna med hela budgeten och inte bara pensionen när du bedömer vad du har råd med.
Räntan sätts individuellt i kreditprövningen. Spannet och det representativa exemplet för varje långivare finns på långivarsidorna.
Checklista innan du ansöker
- Är lånet utan säkerhet? Då gäller räntetaket, och det här är rätt guide. Vill du i stället belåna bostaden är det bostadskredit.
- Hur stor del av din pension efter skatt tar månadsbeloppet? Räkna med din egen ränta i kalkylatorn och lämna marginal.
- Vilken löptid vill du ha, och hur gammal är du när lånet är slutbetalt?
- Vilka inkomster räknar långivaren, och gäller kravet före eller efter skatt?
- Är en medsökande verkligen en lösning, med hela skuldansvaret i åtanke?
Kreditprövningen och lagen
Konsumentkreditlagen kräver att långivaren prövar om du har ekonomiska förutsättningar att fullgöra åtagandet. Prövningen ska grundas på tillräckliga uppgifter om din ekonomi, och krediten får beviljas bara om du kan betala (12 § konsumentkreditlagen 2010:1846). Ålder nämns inte i paragrafen.
Från 20 november 2026 gäller konsumentkreditlag (2026:1011) för nya avtal. Prövningen ska då vara grundlig och göras i konsumentens intresse (3 kap. 13 §), och den ska grundas på dina inkomster, utgifter och skulder samt andra ekonomiska förhållanden som är nödvändiga och proportionerliga med hänsyn bland annat till lånets löptid (3 kap. 14 §). Långivaren ska på ett lämpligt sätt kontrollera uppgifterna. Lagen nämner inte ålder. Den säger att inkomster, utgifter och skulder ska vägas, och att löptiden är en av de omständigheter som kan påverka vilka uppgifter som behövs. Hur långivaren värderar en lång löptid för en äldre låntagare är långivarens egen bedömning, och den står inte på sidorna vi läste.
Räntetaket gäller privatlån: räntan får inte vara mer än 20 procentenheter över referensräntan (19 a §; 4 kap. 4 § i nya lagen), och kostnaderna för lånet får inte vara mer än kreditbeloppet (19 b §; 4 kap. 5 §). Riksbanken har fastställt referensräntan till 2,00 procent för perioden 1 juli–31 december 2026, vilket ger ett tak på 22 procent. Räntan fastställs för varje kalenderhalvår och taket ändras med den. Mer om reglerna finns i Räntetak och nya regler.
Medsökande, dödsfall och dödsbo
Med en medsökande görs prövningen utifrån de gemensamma förutsättningarna (3 kap. 13 §). Hos de långivare vi har gått igenom i guiderna svarar vanligen var och en för hela lånet, så en medsökande är ett skuldansvar och inte en trygghet. Läs villkoren för just ditt lån. Läs att låna med medsökande innan ni bestämmer er.
Lånet är den avlidnes skuld och hanteras i dödsboet. Hur det går till, när en efterlevande kan bli betalningsskyldig och vad långivarna skriver står i privatlån när låntagaren dör.
Källor (9)
- Konsumentkreditlag (2010:1846), 2 och 4 §§ (bostadskredit och undantagen), 12 § (kreditprövning), 19 a och 19 b §§ (räntetak och kostnadstak), riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 3 och 7 §§ (bostadskredit), 3 kap. 13 och 14 §§ (kreditprövning), 4 kap. 4 och 5 §§ (räntetak och kostnadstak), 8 kap. (bostadskrediter), riksdagen.se: gäller från 20 november 2026, hämtad 15 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, perioden 1 juli–31 december 2026, publicerad 30 juni 2026, hämtad 15 november 2026
- Skatteverket: Så beskattas din pension, om huvudutbetalare och skatteavdrag på pension, hämtad 15 november 2026
- Bolåneräntan.se: Bolån som pensionär, systersajtens guide om bostadslån för pensionärer, hämtad 15 november 2026
- Nordax: Lån för 60+, exempel på lån med bostaden som säkerhet, hämtad 15 november 2026
- Nordea: Privatlån, Handelsbanken: Privatlån, SEB: Privatlån, Swedbank: Privatlån, Danske Bank: Privatlån, Länsförsäkringar: Privatlån, Svea Bank: Privatlån, Collector: Privatlån, Ikano Bank: Privatlån, Bank Norwegian: Privatlån, Resurs Bank: Privatlån, Nordax: Privatlån, Santander Consumer Bank: Privatlån och MedMera Bank: Privatlån: ålder, pension, inkomst och löptid enligt långivarnas egna sidor, hämtade 15 november 2026
- Lägsta ålder, inkomstkrav, medsökande och högsta löptid för alla 28 lån: data/loans.json, kontrollerade mot långivarnas egna sidor (datum per lån på långivarsidorna)
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








