Lagen förbjuder inte att en arbetslös får ett privatlån, men långivaren måste pröva att du klarar månadsbetalningarna, och många långivare kräver lön från en anställning eller pension. På de tio långivarsidor vi läste den 15 november 2026 står a-kassa inte som inkomst som räknas hos någon av dem. Banky skriver att sökande inte får vara arbetslösa, och Ikano Bank skriver att det i de flesta fall krävs en medsökande om du är arbetslös eller sjukskriven. Om du får ett lån avgörs av långivarens prövning, och även ett beviljat lån är en risk: ersättningen från a-kassan är lägre än en lön och tar slut, medan lånet löper i flera år.
Vad lagen kräver av långivaren
Långivaren ska pröva om du har ekonomiska förutsättningar att fullgöra lånet, och får bara bevilja det om du har det (12 § konsumentkreditlagen; för lån som tecknas från 20 november 2026: 3 kap. 13 § lag 2026:1011). Prövningen ska enligt den nya lagen vara grundlig, göras i ditt intresse och bygga på uppgifter om din inkomst, dina utgifter och dina skulder, som långivaren på lämpligt sätt ska kontrollera (3 kap. 14 §).
Lagtexten nämner ingen viss typ av inkomst. Kravet på tillsvidareanställning, pension eller en lägsta lön är alltså långivarnas egna regler, och en långivare kan neka även den som uppfyller dem. Får du avslag ska långivaren snarast tala om orsaken, och om det beror på uppgifter från en kreditupplysningsdatabas ska du få veta vilka uppgifter och vilken databas (13 § gamla lagen, 3 kap. 16 § nya lagen). Mer om kraven i guiden krav för privatlån.
Vad tio långivare skriver om inkomst
Tabellen bygger på vad långivarna själva skriver på sina sidor för privatlån, kontrollerat 15 november 2026. "Nämns" betyder att sidan skriver något om arbetslöshet eller a-kassa.
| Långivare | Vad sidan skriver om inkomst | Nämns a-kassa eller arbetslöshet? |
|---|---|---|
| Swedbank | Regelbunden inkomst som inte är bidrag, studiemedel eller liknande | Nej |
| Danske Bank | Stadigvarande inkomst i form av lön via en tillsvidareanställning eller pension | Nej |
| Länsförsäkringar | Stadigvarande inkomst av tjänst eller pension | Nej |
| Svea Bank | Fast årsinkomst av tillsvidareanställning eller pension | Nej ("arbetslös" finns bara som val av anställningsform i formuläret) |
| MedMera Bank | Fast inkomst på minst 20 000 kr i månaden och tillsvidareanställning, eget företag i minst två år eller pension | Nej |
| SEB | Fast inkomst på minst 29 200 kr i månaden | Nej (arbetslöshet nämns bara om låneskydd) |
| Nordax | Fast årsinkomst på minst 120 000 kr | Nej (arbetslöshet nämns bara om låneskydd) |
| Ikano Bank | Fast årsinkomst på minst 180 000 kr (i frågedelen på sidan står 125 000 kr). Bidrag räknas inte som inkomst | Ja: vid sjukskrivning eller arbetslöshet krävs i de flesta fall en medsökande |
| Banky | Inkomst före skatt på minst 10 000 kr i månaden | Ja: sökande får inte vara arbetslösa eller studenter |
| Bank Norwegian | Ingen inkomstgräns angiven | Nej |
Det här säger mindre än det kan se ut. En sida som inte nämner a-kassa varken godtar eller nekar den. Det avgör långivaren i kreditprövningen, och vi har inte hittat något på sidorna ovan som ger ett besked. Jämförelsesajter skriver ofta att a-kassa räknas hos vissa långivare; kontrollera det alltid hos långivaren, och fråga innan du ansöker, eftersom varje ansökan ger en kreditupplysning (vad en kreditupplysning innebär).
Ikano Banks besked om medsökande hör ihop med en annan sak: en medsökande blir också betalningsansvarig för lånet. Läs vad det innebär att låna med medsökande innan du frågar någon.
Taken gäller även lån som säger sig kräva lite
Även ett lån som marknadsförs som "utan inkomst" måste föregås av kreditprövningen ovan, och omfattas av samma tak. Lagen sätter ett tak: räntan får vara högst referensräntan plus 20 procentenheter, och kostnaderna för krediten, inklusive dröjsmålsränta och inkassokostnader, får inte överstiga lånebeloppet (19 a och 19 b §§ konsumentkreditlagen; 4 kap. 4–5 §§ från 20 november 2026). Referensräntan är 2,00 procent under andra halvåret 2026, så taket för räntan är 22 procent.
Taket är en yttersta gräns, inte ett skydd mot att lånet blir dyrt. Ett lån på 30 000 kr på 3 år med 22 procents ränta kostar 11 246 kr i ränta, och lagen tillåter att ränta och avgifter blir lika stora som själva lånet. Hur små, dyra lån fungerar och vad uppläggningsavgiften får vara står i guiden om sms-lån och snabblån.
Vad 30 000 kr på 3 år kostar mot en a-kassa
Hur mycket ett lån tar av en a-kassa visar bara en uträkning. Vi har inte räknat med någon verklig långivare, bara med tre antagna räntor.
Räkneexempel: Ett lån på 30 000 kr med lika stora månadsbetalningar (annuitet) på 36 månader, utan avgifter. Räntan antas vara samma hela tiden. Det är ett räkneexempel, inte ett erbjudande: din ränta sätts i kreditprövningen.
| Ränta | Per månad | Ränta på 3 år | Totalt att betala |
|---|---|---|---|
| 12 procent | 996 kr | 5 871 kr | 35 871 kr |
| 20 procent | 1 115 kr | 10 137 kr | 40 137 kr |
| 22 procent (lagens tak) | 1 146 kr | 11 246 kr | 41 246 kr |
Så jämför du med ersättningen. Enligt Inspektionen för arbetslöshetsförsäkringen (IAF) är ersättningen i den arbetslöshetsförsäkring som gäller sedan 1 oktober 2025 80 procent av din tidigare inkomst om du varit medlem i en a-kassa i minst tolv månader, 60 procent vid sex till elva månader och 50 procent vid fem månader eller kortare eller om du inte är medlem. Inkomsten som räknas kan som högst vara 34 000 kr i månaden, vilket ger som mest 27 200 kr i månaden (80 procent av 34 000 kr, vår uträkning). Efter 100 ersättningsdagar sänks nivån med 10 procentenheter och efter 200 dagar med ytterligare 5 (5 kap. 10 § lag 2024:506). Det gäller alla nivåer: den som börjar på 60 procent hamnar på 50 och därefter 45 procent (vår uträkning).
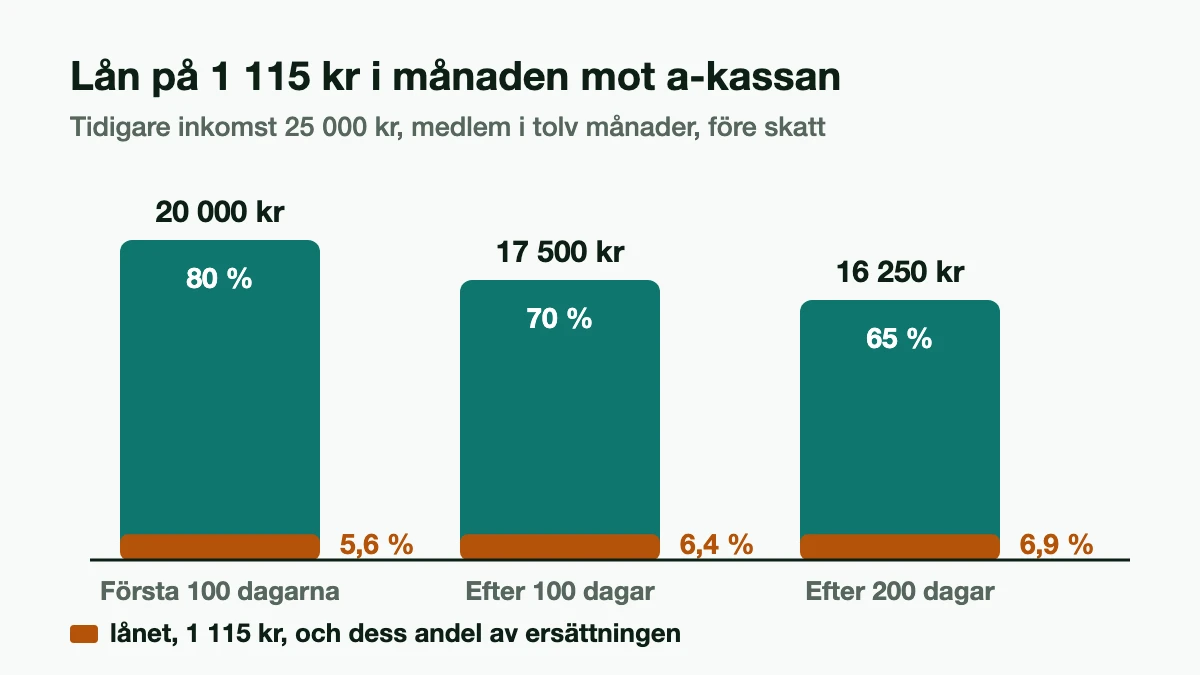
Räkneexempel: Vi antar en tidigare månadsinkomst på 25 000 kr och tolv månaders medlemskap, och lånet på 30 000 kr med 20 procents ränta, 1 115 kr i månaden. Ersättningen är före skatt och före eventuellt avdrag för arbete du gör vid sidan av.
| Läge | Ersättning per månad | Lånet som andel av ersättningen | Kvar före skatt |
|---|---|---|---|
| Första 100 ersättningsdagarna (80 %) | 20 000 kr | 5,6 % | 18 885 kr |
| Efter 100 dagar (70 %) | 17 500 kr | 6,4 % | 16 385 kr |
| Efter 200 dagar (65 %) | 16 250 kr | 6,9 % | 15 135 kr |
Med en tidigare inkomst på 20 000 kr blir ersättningen 16 000, 14 000 och 13 000 kr, och lånets andel 7,0, 8,0 och 8,6 procent. Beloppet "kvar" är före skatt och ska räcka till hyra, mat, el och allt annat.
Två saker syns inte i tabellen. Ersättningen betalas bara under ett begränsat antal dagar: IAF anger 300, 200 eller 100 ersättningsdagar enligt huvudregeln, beroende på hur mycket du arbetat under de senaste tolv månaderna, och 66 dagar enligt en alternativ regel. Lånet löper i 36 månader. Hittar du inget arbete innan ersättningen tar slut ska lånet betalas från den inkomst du har då.
Innan du ansöker
- Räkna på månaden efter att ersättningen sänks eller tar slut, inte bara på första månaden. Lägg in lånet i lånekalkylatorn med den ränta som står i erbjudandet.
- Gör en budget för boende, mat, el och befintliga lån. Ekonomifokuset.se visar hur du gör en hushållsbudget i fyra steg.
- Fråga långivaren om din inkomst räknas innan du skickar in ansökan, om det går, så att du inte får en kreditupplysning i onödan.
- Läs det representativa exemplet och den effektiva räntan, inte bara räntan. Kontrollera att lånet inte har avgifter som gör totalbeloppet högre än du väntat dig.
- Låna aldrig för att betala andra skulder om du inte kan visa hur månadsbetalningen ryms. Konsumentverket rekommenderar inte att ta nya lån för att lösa gamla lån eller betala fakturor.
- Ta reda på vad som händer om du inte kan betala. Ett missat belopp kostar dröjsmålsränta och kan leda till inkasso och betalningsanmärkning: se vad som händer när ett privatlån inte betalas och lån med betalningsanmärkning.
Alternativ som kan passa bättre
- Ekonomiskt bistånd (försörjningsstöd). Socialstyrelsen skriver att du kan ansöka hos socialtjänsten i din kommun om du har problem att försörja dig själv och din familj, och att du alltid har rätt att ansöka och få ett beslut. Villkoren är bland annat att du står till arbetsmarknadens förfogande och att du i regel inte har pengar på banken eller andra tillgångar. Från 1 juli 2026 gäller dessutom ett aktivitetskrav för mottagare av försörjningsstöd, och från 1 januari 2027 införs ändringar i riksnormen och ett bidragstak (Socialstyrelsen). Kommunen bedömer hur det gäller dig, så fråga socialtjänsten.
- Budget- och skuldrådgivning. Kommunens rådgivare hjälper dig enligt Konsumentverket att göra en budget, hantera och prioritera skulder och förhandla med långivare. Rådgivningen är kostnadsfri.
- Kontakta långivaren om du redan har lån. Långivaren ska enligt lagen ha rutiner för att, när det är lämpligt, överväga alternativ till indrivning när du är i dröjsmål, med hänsyn till din situation och din betalningsförmåga (20 d § konsumentkreditlagen). Från 20 november 2026 ska långivaren när det är lämpligt erbjuda alternativ som innebär en ändring av avtalet (6 kap. 12 § lag 2026:1011) och ha rutiner för att tidigt upptäcka ekonomiska svårigheter och upplysa om stöd i budget- och skuldfrågor (6 kap. 11 §). Kontakta långivaren innan du missar en betalning. Det garanterar inte att du får ett nytt upplägg.
- Har du bolån kan ett låneskydd täcka en del av betalningarna vid arbetslöshet, om du har tecknat det innan. Bolåneräntan.se går igenom låneskydd för bolån och vad du redan kan ha rätt till.
Det här gäller från 20 november 2026
Den nya konsumentkreditlagen (2026:1011) börjar gälla den 20 november 2026 och gäller för lån som tecknas från då. Kreditprövningen finns i 3 kap. 13–16 §§, ränte- och kostnadstaken i 4 kap. 4–5 §§ och reglerna om dröjsmål i 6 kap. 11–12 §§. Lån som du har tecknat före den 20 november 2026 följer fortfarande den gamla lagen. Taket på 22 procent följer referensräntan och ändras vid halvårsskiftet.
Källor (12)
- Konsumentkreditlag (2010:1846), 12 och 13 §§ (kreditprövning, avslag), 19 a och 19 b §§ (räntetak, kostnadstak) och 20 d § (alternativ vid dröjsmål), riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 13–16 §§, 4 kap. 4–5 §§ och 6 kap. 11–12 §§, riksdagen.se: gäller från 20 november 2026, hämtad 15 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, hämtad 15 november 2026
- Inspektionen för arbetslöshetsförsäkringen: Ny arbetslöshetsförsäkring från 1 oktober 2025, om ersättningsnivåer, högsta ersättningsgrundande inkomst och antal ersättningsdagar, hämtad 15 november 2026
- Inspektionen för arbetslöshetsförsäkringen: Lag (2024:506), kapitel 5 Beräkning av arbetslöshetsersättning, om nedtrappningen efter 100 och 200 ersättningsdagar, hämtad 15 november 2026
- Socialstyrelsen: Ekonomiskt bistånd för privatpersoner, hämtad 15 november 2026
- Socialstyrelsen: Ekonomiskt bistånd (om ändringarna 1 juli 2026 och 1 januari 2027), senast uppdaterad 2 oktober 2026, hämtad 15 november 2026
- Arbetsförmedlingen: Aktivitetskrav för mottagare av försörjningsstöd, reformen trädde i kraft 1 juli 2026, hämtad 15 november 2026
- Konsumentverket: Hjälp med ekonomin hos kommunens budget- och skuldrådgivning, granskad 6 november 2026, hämtad 15 november 2026
- Konsumentverket: Jag kan inte betala mina fakturor, vart kan jag vända mig?, om att inte ta nya lån för att betala gamla skulder, uppdaterad 8 september 2026, hämtad 15 november 2026
- Långivarnas krav: de egna sidorna för privatlån hos Swedbank, Danske Bank, Länsförsäkringar, Svea Bank, MedMera Bank, SEB, Nordax, Ikano Bank, Banky och Bank Norwegian, alla hämtade 15 november 2026
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12, utan avgifter
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








