Räntan på ett privatlån du redan har kan bli lägre på tre sätt: långivaren sänker den rörliga räntan enligt avtalet, långivaren går med på en lägre ränta när du ber om det, eller du löser lånet med ett nytt lån som är billigare. Du har ingen rätt att få lägre ränta bara för att du ber om det. Men om lånet har rörlig ränta får du alltid lösa det i förtid utan avgift, och avtalets regler för ränteändring ska tillämpas på samma sätt när de gynnar dig som när de missgynnar dig.
Vad avtalet säger om din ränta
Se först efter i avtalet om räntan är rörlig eller fast, och läs villkoret om ränteändring. Många privatlån har rörlig ränta, men inte alla: i vår jämförelse anger Creditstar fast nominell ränta på 20 procent för alla. Creditstars standardiserade kreditinformation har ändå ett villkor om att räntan kan ändras av samma skäl som en rörlig ränta, så det är villkoret i ditt eget avtal som avgör, inte bara ordet "fast". Är räntan fast och saknar avtalet villkor om ränteändring har långivaren ingen skyldighet att sänka den, så det realistiska sättet är oftast att flytta lånet. Creditstar skriver att den inte tar ut någon ersättning om du löser lånet i förtid.
Har lånet rörlig ränta får långivaren enligt konsumentkreditlagen bara ändra räntan om det står i avtalet. En höjning får bara göras i den mån den motiveras av kreditpolitiska beslut, ökade upplåningskostnader eller andra kostnadsökningar som långivaren inte rimligen kunde förutse när lånet togs, eller om avtalet knyter räntan till en referensränta som långivaren inte styr över. Och långivaren är skyldig att tillämpa villkoret om ränteändring på samma sätt till din förmån som till din nackdel.
Så ser det ut i praktiken i långivarnas egna villkor. Marginalen Bank skriver att den kan ändra räntan av just de tre skälen och att den tillämpar villkoren även till låntagarens förmån. Lån & Spar Bank anger samma skäl i sina produktvillkor och skriver att banken är skyldig att tillämpa villkoren även till kundens förmån.
Långivaren ska meddela dig innan en ny ränta börjar gälla och tala om hur dina betalningar påverkas. Vad som händer med månadsbeloppet skiljer sig mellan långivarna:
- Hos Marginalen Bank kan betalningarnas storlek ändras när räntan ändras.
- Hos Lån & Spar Bank kan i stället kredittiden förlängas eller förkortas.
Räkneexempel: Du har 100 000 kr kvar att betala på 5 år med 12 procents ränta, annuitet, och betalar 2 224 kr i månaden. Räntan sänks till 9 procent. Sänks månadsbeloppet blir det 2 076 kr, och du betalar 24 550 kr i ränta i stället för 33 467 kr. Behåller du 2 224 kr i månaden är lånet betalt efter 56 månader i stället för 60, och räntan blir 22 424 kr.
Om räntan inte sjunker när andra räntor gör det
Att räntorna i allmänhet sjunker betyder inte att din ränta automatiskt sänks. Konsumenternas Bank- och finansbyrå skriver att långivaren inte måste sänka räntan, men att den då ska kunna motivera varför. Ändrar långivaren räntan bör den enligt Finansinspektionens allmänna råd ange skälen om du ber om det. Konsumenternas råder dig att först begära omprövning hos långivaren och, om du tycker att förklaringen är otillräcklig, vända dig till Allmänna reklamationsnämnden (ARN). Innan dess kan du få kostnadsfri vägledning av Konsumenternas Bank- och finansbyrå, på telefon 020-10 54 00 vardagar klockan 9–12.
Be långivaren om en lägre ränta
Räntan på ett privatlån sätts individuellt efter kreditprövningen när du ansöker. Har din ekonomi förändrats sedan dess, till exempel med högre inkomst eller färre andra lån och krediter, kan du fråga långivaren om den vill pröva räntan på nytt. Långivaren bestämmer själv, och svaret kan bli nej.
Skriv till långivaren och skicka med det som har ändrats sedan du lånade:
- lånenumret, vilken ränta du har i dag och att du ber om en ny prövning av räntan
- din inkomst i dag, till exempel ett aktuellt lönebesked, om den har ökat
- vilka lån och krediter du har löst eller minskat, med belopp
- ett erbjudande från en annan långivare, om du har fått ett, med effektiv ränta och totalbelopp för samma löptid
- en fråga om långivaren gör en ny kreditupplysning och om den behöver något mer
Jämför erbjudanden på den effektiva räntan och vad lånet kostar totalt för samma tid, inte bara på räntan.
Medsökande
En starkare gemensam ekonomi kan ge lägre ränta. Collector skriver till exempel att ni kan få en ränterabatt på upp till 1 procent om ni söker tillsammans med en medlåntagare. Vill du lägga till en medsökande på ett lån du redan har, fråga långivaren om det går eller om ni måste ansöka om ett nytt lån tillsammans. Collector skriver att båda då är ansvariga för att lånet betalas tillbaka, och att den som står som huvudlåntagare får fakturorna och är främst ansvarig. Hur ansvaret fördelas står i långivarens villkor: står det att ni svarar solidariskt kan långivaren kräva var och en av er på hela skulden. Läs villkoren och vad det innebär att låna med medsökande innan ni bestämmer er.
Flytta lånet till en billigare långivare
Att flytta ett privatlån betyder att du tar ett nytt lån och löser det gamla med pengarna. Det nya lånet kräver en vanlig kreditprövning: långivaren ska pröva att du har råd med lånet.
Varje ansökan hos en ny långivare ger i regel en kreditupplysning. Hos UC syns förfrågningarna i tolv månader, och UC skriver att många förfrågningar i regel är ett tecken på att personen har ökat eller försökt öka sin skuldsättning. Tänk därför igenom hur många ansökningar du gör.
Har det gamla lånet rörlig ränta kostar det inget att lösa det. Lagen ger dig rätt att betala i förtid, och långivaren får inte ta betalt för det. Det enda undantaget är bunden ränta, om avtalet ger långivaren rätt till ränteskillnadsersättning: den får vara högst 1 procent av beloppet du betalar i förtid, eller 0,5 procent om mindre än ett år av löptiden återstår. För ett lån med fast ränta är en flytt oftast det enda sättet att få lägre ränta, så räkna in en eventuell ersättning i jämförelsen. Läs mer om att lösa privatlån i förtid.
Så går det till:
- Be den nuvarande långivaren om skulden och slutbeloppet.
- Ansök om det nya lånet och jämför erbjudandena på effektiv ränta och kostnad för samma löptid.
- Låt den nya långivaren lösa det gamla lånet, om den erbjuder det, eller betala själv med pengarna.
- Kontrollera att det gamla lånet är avslutat. Nordea skriver till exempel att du kryssar i att samla lån från andra banker när du ansöker och att banken löser det gamla lånet åt dig, men också att du själv ska kontakta den tidigare långivaren och be den avsluta krediten.
Har du flera lån och krediter kan det löna sig att lösa alla med ett lån: se när det lönar sig att samla lån.
Så mycket sparar några procentenheter
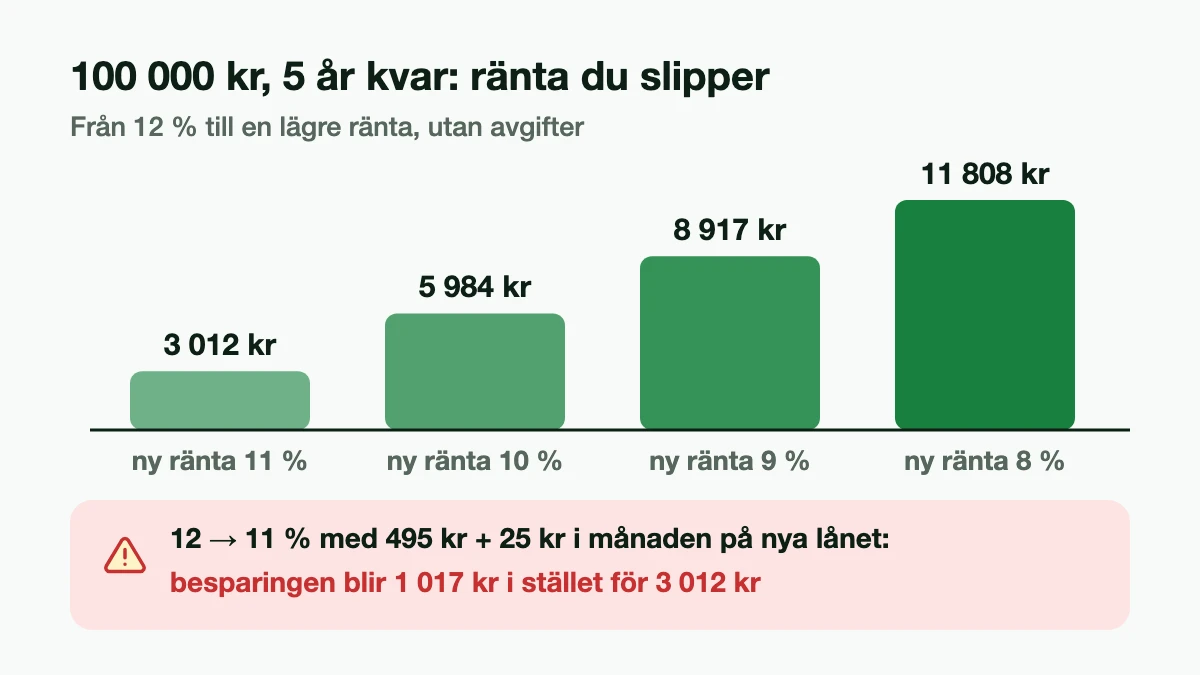
Tabellen visar ett lån med 5 år kvar och 12 procents ränta, annuitet, utan avgifter. 12 procent ligger inom räntespannet hos alla 18 långivare i tabellen över räntespann längre ned, som sammantaget går från 4,95 till 20,95 procent.
| Ny ränta | 100 000 kr: per månad | 100 000 kr: ränta du slipper på 5 år | 250 000 kr: per månad | 250 000 kr: ränta du slipper på 5 år |
|---|---|---|---|---|
| 12 % (i dag) | 2 224 kr | – | 5 561 kr | – |
| 11 % | 2 174 kr | 3 012 kr | 5 436 kr | 7 530 kr |
| 10 % | 2 125 kr | 5 984 kr | 5 312 kr | 14 961 kr |
| 9 % | 2 076 kr | 8 917 kr | 5 190 kr | 22 291 kr |
| 8 % | 2 028 kr | 11 808 kr | 5 069 kr | 29 521 kr |
En procentenhet på 100 000 kr motsvarar ungefär 50 kr i månaden. Det betyder att avgifterna på ett nytt lån kan äta upp en stor del av vinsten när skillnaden är liten.
Räkneexempel: Du flyttar 100 000 kr från 12 till 11 procent. Det nya lånet har 495 kr i uppläggningsavgift och 25 kr i månaden i aviavgift. Det gamla lånet har inga avgifter. På 5 år blir besparingen då 1 017 kr i stället för 3 012 kr. Den effektiva räntan är 12,68 procent på det gamla lånet och 12,37 procent på det nya. Har det gamla lånet också 25 kr i aviavgift tar avgifterna ut varandra, och besparingen blir 2 517 kr. Därför ska du jämföra effektiv ränta och inte bara räntan.
Räkneexempel: Du flyttar 100 000 kr från 12 till 9 procent men väljer 10 år i stället för de 5 som var kvar. Månadskostnaden blir 1 267 kr, men räntan stiger till 52 011 kr, mot 33 467 kr om du behöll det gamla lånet. Även på 7 år blir räntan högre, 35 148 kr. Lägre ränta lönar sig bara om du inte förlänger tiden för mycket.
Hur mycket räntan kan skilja hos samma långivare
Långivarna anger ett räntespann, och var i spannet du hamnar avgörs av kreditprövningen. Jämför din egen ränta med spannet hos din långivare: ligger du nära den övre gränsen och har din ekonomi blivit bättre sedan du lånade är det ett skäl att be om en ny prövning eller jämföra med andra långivare.
Så stort är spannet: hos de 19 långivare i vår jämförelse som publicerar en lägsta och en högsta ränta skiljer det mellan 7,45 och 17 procentenheter mellan lägsta och högsta ränta.
| Långivare | Ränta från–till | Per månad vid lägsta räntan* | Per månad vid högsta räntan* | Mer ränta på 5 år* |
|---|---|---|---|---|
| Anyfin | 5,35–19,9 % | 1 903 kr | 2 644 kr | 44 438 kr |
| Avida | 5,9–19,79 % | 1 929 kr | 2 638 kr | 42 545 kr |
| Bank Norwegian | 5,99–18,99 % | 1 933 kr | 2 594 kr | 39 641 kr |
| Collector | 7–17,9 % | 1 980 kr | 2 534 kr | 33 227 kr |
| Danske Bank | 7,13–15,25 % | 1 986 kr | 2 392 kr | 24 353 kr |
| ICA Banken | 5,84–15,95 % | 1 926 kr | 2 429 kr | 30 198 kr |
| Ikano Bank | 6,22–18,87 % | 1 944 kr | 2 587 kr | 38 603 kr |
| Länsförsäkringar | 6,5–13,95 % | 1 957 kr | 2 324 kr | 22 057 kr |
| Marginalen Bank | 5,75–17,99 % | 1 922 kr | 2 539 kr | 37 027 kr |
| MedMera Bank | 5,2–16,95 % | 1 896 kr | 2 483 kr | 35 176 kr |
| Morrow Bank | 6,5–18,25 % | 1 957 kr | 2 553 kr | 35 781 kr |
| Nordax Bank | 5,99–18,99 % | 1 933 kr | 2 594 kr | 39 641 kr |
| Nordea | 5,2–13,2 % | 1 896 kr | 2 286 kr | 23 356 kr |
| Plus1 | 5–22 % | 1 887 kr | 2 762 kr | 52 486 kr |
| Santander | 6,44–14,95 % | 1 954 kr | 2 376 kr | 25 354 kr |
| SEB | 6,2–13,65 % | 1 943 kr | 2 309 kr | 21 968 kr |
| Svea Svårt att få lån | 8,95–20,95 % | 2 073 kr | 2 703 kr | 37 747 kr |
| Svealånet | 5,95–20,95 % | 1 931 kr | 2 703 kr | 46 294 kr |
| Swedbank | 5,95–16,09 % | 1 931 kr | 2 437 kr | 30 338 kr |




Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Avida: 100 000 kr på 5 år, 60 månadsbetalningar på 2 229 kr, rörlig ränta 11,9 %, effektiv ränta 13,04 %, totalt att betala 134 163 kr. Avgifter i dag: 179 kr i uppläggning och 29 kr per månad.
- Representativt exempel enligt Bank Norwegian: Vid ett privatlån på 135.000 kr som återbetalas på 10 år med räntan 11,49 % blir den effektiva räntan 12,47 %, inklusive månadsavgift 19 kr och uppläggningsavgift 399 kr. Du betalar 1.922 kr/månad (1.903 kr utgör amortering och ränta, 19 kr utgör månadsavgift och antalet avbetalningar är 120), dvs. ett totalbelopp på 230.625 kr. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,21 % till 27,80 % (oktober 2026).
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Danske Bank: Räkneexempel för ett privatlån på 100 000 kr med 7,05 % (2026-11-13) rörlig ränta med rak amortering, månatlig aviavgift 10 kr och en återbetalningstid på 5 år ger en effektiv ränta på 7,52 % (7,29 % exklusive månatlig aviavgift). Totalt belopp att betala under lånets löptid vid oförändrad ränta blir 118 519 kr (117 919 kr exklusive månatlig aviavgift) med en genomsnittlig månadskostnad på 1 975 kr (1 965 kr exklusive månatlig aviavgift) och antalet betalningar är 60 stycken. Vi tillämpar individuell prissättning.
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Marginalen Bank: 100 000 kr på 8 år, 96 månadsbetalningar på 1 478 kr, rörlig ränta 9,05 %, effektiv ränta 9,64 %, totalt att betala 142 615 kr. Avgifter i dag: 0 kr i uppläggning och 10 kr per månad.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
- Representativt exempel enligt Santander: 75 000 kr på 8 år, 96 månadsbetalningar på 1 261 kr, rörlig ränta 10,4 %, effektiv ränta 10,91 %, totalt att betala 121 056 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt SEB: Med en årsränta på 8,32 procent, blir den effektiva räntan 8,79 procent för ett lån med rak amortering på 100 000 kronor med en återbetalningstid på 5 år (60 återbetalningstillfällen) och med en uppläggningsavgift på 300 kronor. Den första betalningen blir 2 360 kronor och den sista 1 678 kronor. Det totala beloppet att betala, vid oförändrad ränta, blir 121 446 kronor. Årsränta per 1 oktober 2025.
- Representativt exempel enligt Svea Bank: 100 000 kr på 10 år, 120 månadsbetalningar på 1 381 kr, rörlig ränta 10,95 %, effektiv ränta 12,13 %, totalt att betala 168 777 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Swedbank: Ett lån på 100 000 kr med 7,73 % rörlig ränta, räntespann 5,95 - 16,09 % (senaste ränteändring 2025-10-03), med rak amortering och en återbetalningstid på 5 år, ger en effektiv ränta på 8,15 % (8,01 % för Nyckelkund). Aviseringsavgiften är 0 kr och uppläggningsavgift 300 kr (0 kr för Nyckelkund). Totalt belopp att betala under lånets löptid är 119 947 kr (119 647 kr för Nyckelkund). Återbetalningsbeloppet är i snitt 1 999 kronor per månad och antalet betalningar är 60 stycken.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Nya konsumentkreditlagen från 20 november 2026
Den 20 november 2026 ersätts konsumentkreditlagen (2010:1846) av en ny lag (2026:1011). För dig som redan har ett lån ändras inte mycket:
- Lån som tagits före den 20 november 2026 följer fortfarande den gamla lagen. Där står ränteändringen i 17 §, meddelandet om ny ränta i 19 § och rätten att betala i förtid i 32 och 36 §§. Övergångsbestämmelserna låter vissa regler i den nya lagen gälla direkt för äldre krediter, men bara för krediter med obestämd löptid, som kontokrediter. Ett privatlån med fast löptid berörs inte.
- Ett nytt lån från den 20 november 2026, till exempel när du flyttar lånet, följer den nya lagen. Regeln om ränteändring och skyldigheten att tillämpa villkoret till din förmån finns då i 4 kap. 12 §. Långivaren ska meddela en ny ränta i rimlig tid innan den börjar gälla (4 kap. 14 §). Kreditprövningen står i 3 kap. 13 §, och där står nu uttryckligen att den ska vara grundlig och göras i ditt intresse, vilket inte stod i motsvarande 12 § i den gamla lagen. Rätten att betala i förtid står i 6 kap. 1 §. Att långivaren inte får ta betalt för förtidsbetalningen står i 6 kap. 6 §, och taket för ränteskillnadsersättning vid bunden ränta (1 procent, 0,5 procent om mindre än ett år återstår) i 6 kap. 7 §.
Finansinspektionens allmänna råd byts samtidigt ut, men rådet om att långivaren bör ange skälen till en ränteändring finns kvar.
Källor (14)
- Konsumentkreditlag (2010:1846), 12, 17, 19, 32 och 36 §§, riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 13 §, 4 kap. 12 och 14 §§, 6 kap. 1, 6 och 7 §§ och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Finansinspektionens allmänna råd om krediter i konsumentförhållanden (FFFS 2025:10), om ränteändring, hämtad 14 november 2026
- Finansinspektionens allmänna råd om krediter i konsumentförhållanden (FFFS 2026:32), gäller från 20 november 2026, hämtad 14 november 2026
- Konsumenternas Bank- och finansbyrå: Måste din bank sänka räntan?, 29 januari 2025, om omprövning, ARN och byråns kostnadsfria vägledning, hämtad 14 november 2026
- Marginalen Bank: Allmänna villkor Privatlån, version 2025:4, punkt 5, 6 och 10, hämtad 14 november 2026
- Lån & Spar Bank: Produktvillkor Lån 2024-01-25, punkt 3 och 4, hämtad 14 november 2026
- Creditstar: Standardiserad europeisk konsumentkreditinformation, avsnitt 3 och förtidsåterbetalning: fast nominell ränta, villkor för ränteändring och förtidsbetalning, hämtad 14 november 2026
- Creditstar: Privatlån, om fast nominell ränta, hämtad 14 november 2026
- Nordea: Flytta privatlån, hämtad 14 november 2026
- UC: Senaste förfrågningar, hämtad 15 november 2026
- Collector: Privatlån, om ränterabatt och ansvar med medlåntagare, hämtad 15 november 2026
- Räntespann och avgifter i tabellen: långivarnas egna sidor, länkade på varje långivarsida
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








