Det finns två sätt att låna till en husbil: ett lån med husbilen som säkerhet, som bankerna ofta kallar fritidslån, eller ett privatlån utan säkerhet. Lånet med säkerhet tecknar du via en återförsäljare som samarbetar med långivaren, och Swedbank, LF Finans och Santander lånar då upp till 80 procent av värdet. Privatlånet söker du själv, det kräver ingen kontantinsats och är det som gäller om du köper av en privatperson. Välj löptiden efter hur länge du tänker ha husbilen. Lånar du 400 000 kr på 10 år till en antagen ränta på 10 procent betalar du 234 324 kr i ränta, och efter fem år är 248 789 kr kvar av skulden.
Två sätt att låna till husbil
| Skillnad | Lån med husbilen som säkerhet | Privatlån |
|---|---|---|
| Så går det till | Du köper hos en återförsäljare och ansöker där. Husbilen är säkerhet för lånet | Du ansöker själv hos banken, och husbilen kan köpas av vem som helst |
| Kontantinsats | Upp till 80 % av husbilens värde lånas, resten betalar du kontant eller med inbytesbil | Ingen. Nordea skriver att du inte behöver lägga någon egen kontantinsats |
| Köp av privatperson | Går inte hos Swedbank, som bara finansierar objekt köpta via återförsäljare | Går. Swedbank, LF Finans och Nordea nämner privatlån för den som köper privat |
| Belopp | En andel av värdet. Nordea Finance: minst 100 000 kr | LF Finans: upp till 400 000 kr. Nordea: 10 000–500 000 kr |
| Löptid | LF Finans: upp till 20 år. Swedbank: anpassas efter husbilen | LF Finans: 15 år. Nordea: upp till 12 år |
| Ränteavdrag | Kan finnas, se längre ned | Inget från inkomståret 2026 |
Kontantinsatsen är inte bara bankernas regel. Konsumentkreditlagen kräver vid kreditköp, alltså när köpet finansieras av säljaren eller av en långivare som samarbetar med säljaren, en kontantinsats på minst 20 procent av kontantpriset, om inte särskilda förhållanden ger anledning till något annat. Pengar som du lånar av säljaren eller långivaren räknas inte som kontantinsats (26 §, kreditköp definieras i 2 §. Från 20 november 2026: 4 kap. 7 § och 1 kap. 3 §). Den nya lagen gäller för avtal som ingås från 20 november, äldre avtal följer den gamla. Skillnaden mellan lån med och utan säkerhet för en vanlig bil beskrivs på sidan Billån och lån till bil.
Det som skiljer husbil från bil i villkoren
Det här är vad långivarna själva skriver. Villkoren kan ändras, och återförsäljaren kan ha egna.
- Egen produkt. Swedbank har ett billån och ett fritidslån för husbil. Billånet har 1–8 års återbetalningstid och bilen får inte vara äldre än 12 år vid sista inbetalningen. Fritidslånets tid anpassas efter husbilen, och bankens exempel för husbil räknar på 10 år. Nordea Finances billån har bara personbil i sin tabell över kredittid: 8 år och högst 15 år gammalt fordon vid kredittidens slut.
- Ålder. Swedbank och LF Finans anger ingen åldersgräns på sina husbilssidor. Fråga återförsäljaren vilken gräns som gäller för just den husbil du tittar på.
- Återförsäljare. Lånet med säkerhet ordnas hos återförsäljaren. LF Finans skriver att du står som registrerad ägare medan långivaren har ett återtagandeförbehåll: den får ta tillbaka husbilen om lånet inte betalas enligt avtalet. Säljer du husbilen måste lånet lösas, skriver Swedbank. Reglerna om återtagande och restskuld beskrivs i guiden om billån med restvärde.
- Körkort och försäkring. Santander kräver att du har rätt körkort för fordonet och blir godkänd i kreditprövningen. Swedbank kräver att husbilen är försäkrad, och LF Finans råder dig att teckna husbilsförsäkring samma dag som du köper.
- Kundkrav. Nordea kräver att du varit kund i 90 dagar för husbilslånet. Swedbank skriver inget om kundkrav för fritidslånet.
Så mycket lånar långivarna ut
Tabellen bygger på de 25 privatlån i vår jämförelse som kan användas till vad som helst. Samlingslån som bara löser andra lån är borträknade.
| Du vill låna | Långivare som lånar så mycket | Längsta löptid minst 10 år | Längsta löptid minst 12 år | Längsta löptid minst 15 år | Kräver att du är kund |
|---|---|---|---|---|---|
| 300 000 kr | 18 av 25 | 17 | 15 | 10 | 4 |
| 400 000 kr | 14 av 25 | 14 | 13 | 9 | 3 |
| 500 000 kr | 10 av 25 | 10 | 10 | 6 | 2 |
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Tio långivare lånar 500 000 kr eller mer: Nordea, Swedbank, Nordax, Bank Norwegian, Collector, Ikano Bank, ICA Banken, Marginalen, MedMera Bank och Morrow Bank. Längsta löptid i jämförelsen är 20 år, hos Morrow Bank. Maxbeloppet är ett tak, inte en utfästelse: belopp och ränta avgörs av kreditprövningen. Läs villkoren: taket kan gälla en ensam sökande. Hos MedMera Bank är taket 500 000 kr för en ensam sökande. Lån över 500 000 kr kräver en medlåntagare, och med en får du låna upp till 600 000 kr.
Lånen med säkerhet anger på de sidor vi läst en andel av värdet, inte ett högsta belopp. Kostar husbilen 500 000 kr och du har 100 000 kr i kontantinsats blir lånet 400 000 kr. Det är beloppet i räkneexemplet nedan.
Räkneexempel: 400 000 kr på 5, 7 och 10 år
Räkneexempel: 400 000 kr som annuitetslån utan avgifter, med två antagna räntor. Räntorna är antaganden för exemplet, inte erbjudanden från någon långivare. Din ränta sätts av långivaren efter kreditprövningen.
| Löptid | Antagen ränta | Per månad | Ränta totalt | Totalt att betala |
|---|---|---|---|---|
| 5 år | 6 % | 7 733 kr | 63 987 kr | 463 987 kr |
| 7 år | 6 % | 5 843 kr | 90 847 kr | 490 847 kr |
| 10 år | 6 % | 4 441 kr | 132 898 kr | 532 898 kr |
| 5 år | 10 % | 8 499 kr | 109 929 kr | 509 929 kr |
| 7 år | 10 % | 6 640 kr | 157 800 kr | 557 800 kr |
| 10 år | 10 % | 5 286 kr | 234 324 kr | 634 324 kr |
Från 5 till 10 år sjunker månadskostnaden med 3 292 kr vid 6 procent och 3 213 kr vid 10 procent. Räntekostnaden ökar med 68 911 kr respektive 124 394 kr. Räkna med din egen ränta och egna avgifter i lånekalkylatorn.
Rörlig ränta gör månadskostnaden osäker. Stiger räntan på 10-årslånet från 6 till 7 procent ökar månadskostnaden med 204 kr, från 4 441 till 4 644 kr.
Räntorna i tabellen är nominella och exemplet har inga avgifter. Med månadsvis ränteberäkning motsvarar 6 procent en effektiv ränta på 6,17 procent och 10 procent 10,47 procent. Antagandena ligger inom det som bankerna själva anger. Här är deras egna exempel, med de datum bankerna uppger.
- Swedbank, fritidslån: 160 000 kr, 10 år, rak amortering, rörlig exempelränta 6,19 % (senaste ränteändring 3 oktober 2025) och kontantinsats 40 000 kr ger effektiv ränta 6,46 %. Totalt belopp att betala är 210 483 kr.
- Nordea, husbilslån (privatlån): 100 000 kr, 7 år, rak amortering och rörlig årsränta 8,70 % ger effektiv ränta 9,25 % med 525 kr i uppläggningsavgift. Totalt belopp att betala är 131 338 kr (årsränta per 11 november 2026). Räntan är individuell och Nordea anger spannet 5,20–13,20 %, effektiv ränta 5,50–14,25 % (beräknad på 7 år med rak amortering och uppläggningsavgiften).
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
När lånet löper längre än husbilen
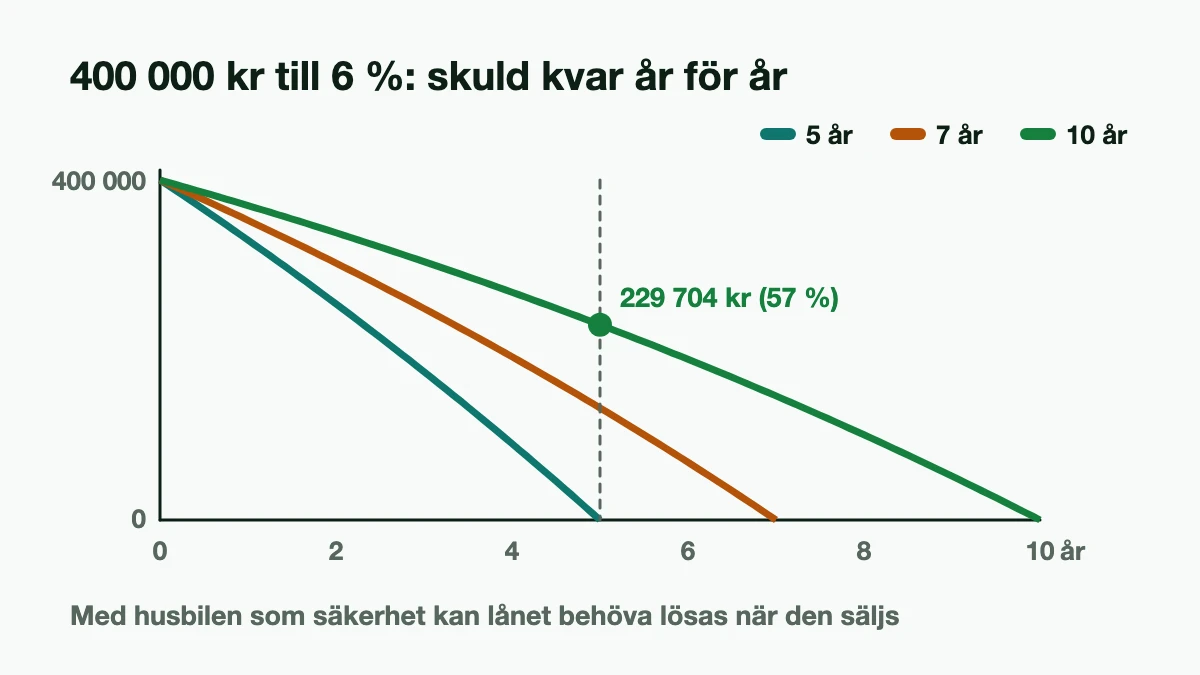
Skuld kvar är det som avgör vad en förtida försäljning kostar. Tabellen visar skulden för samma lån som ovan.
| Löptid | Antagen ränta | Skuld kvar efter 3 år | efter 5 år | efter 7 år |
|---|---|---|---|---|
| 5 år | 6 % | 174 481 kr | betalt | betalt |
| 7 år | 6 % | 248 815 kr | 131 844 kr | betalt |
| 10 år | 6 % | 303 988 kr | 229 704 kr | 145 974 kr |
| 5 år | 10 % | 184 177 kr | betalt | betalt |
| 7 år | 10 % | 261 822 kr | 143 905 kr | betalt |
| 10 år | 10 % | 318 413 kr | 248 789 kr | 163 821 kr |
Lånar du 400 000 kr på 10 år till 6 procent är 57 procent av lånet kvar efter fem år, vid 10 procent 62 procent. Säljer du husbilen då måste den inbringa minst så mycket för att skulden ska bli betald, och hos Swedbank måste lånet lösas när husbilen säljs. Med ett privatlån är husbilen inte säkerhet, så du kan sälja den när du vill, men skulden finns kvar om pengarna inte räcker.
Hur mycket en husbil tappar i värde skiljer mellan modeller och går inte att läsa ur långivarnas villkor. Jämför skulden i tabellen med vad liknande husbilar i samma modell säljs för i annonser när de är fem och sju år äldre, innan du väljer löptid.
LF Finans erbjuder upp till 20 års avbetalningstid via återförsäljare. Ett 20-årslån på 400 000 kr till 6 procent kostar 2 866 kr i månaden och 287 774 kr i ränta, och efter tio år är 258 126 kr kvar, 65 procent av lånet. Att långivaren erbjuder 20 år betyder inte att 20 år passar dig.
Finansinspektionens nya allmänna råd (FFFS 2026:32), som gäller från 20 november 2026, säger att villkoren för återbetalning vid kreditköp bör innebära att återbetalningstiden inte överstiger den livslängd som föremålet bedöms ha. Rådet riktar sig till långivaren och är inte en lag, och det gäller kreditköp. Ett privatlån som du söker själv omfattas inte av formuleringen, men tanken gäller även där. Mer om hur löptiden påverkar kostnaden finns i guiden om återbetalningstid på privatlån.
Kostnader ovanpå inköpspriset
- Försäkring. Swedbank kräver att husbilen är försäkrad, och LF Finans råder dig att teckna den samma dag som du köper. Vad den kostar beror på husbil, ålder och bolag, så be om offert före köpet.
- Fordonsskatt. Transportstyrelsen skriver att en husbil beskattas som personbil klass II. Är husbilen tagen i trafik första gången 1 januari 2011 eller senare räknas skatten efter koldioxidutsläpp, annars efter vikt. Saknas ett koldioxidvärde i vägtrafikregistret, vilket enligt Transportstyrelsen är vanligt för husbilar, tas ett jämförbart värde fram med en särskild beräkning som bland annat utgår från totalvikt, motoreffekt, drivmedel och fyrhjulsdrift. Skatten skiljer sig därför mellan husbilar. Be om registreringsnumret och ta reda på skatten före köpet.
- Avgifter på lånet. Nordeas husbilslån har 525 kr i uppläggningsavgift och 60 kr i påminnelseavgift. Swedbank anger 650 kr i uppläggningsavgift i ett stycke och 550 kr i prislistan på samma sida, så fråga vilken som gäller dig. Uppläggningsavgiften ingår i den effektiva räntan men inte i räkneexemplet ovan.
- Ränteavdrag. Ränta på ett privatlån ger inget avdrag från inkomståret 2026, se ränteavdrag för privatlån. För lån till fordon med fordonet som säkerhet skriver Skatteverket att avdrag kan finnas om säljaren och långivaren är näringsidkare och fordonet är registrerat på dig. Skatteverkets sida skriver om fordon och nämner inte husbil särskilt, så kontrollera med Skatteverket innan du räknar med avdraget.
Så väljer du
- Börja med månadskostnaden. Räkna ut vad du kan betala varje månad när boende, mat, andra lån, försäkring och skatt på husbilen är betalda, och lämna marginal. Jämför med månadskostnaden i räkneexemplet ovan.
- Köper du av en återförsäljare, jämför båda lånen på samma belopp och löptid. Santander skriver att en högre kontantinsats ger lägre ränta och månadskostnad. Pengar du sparat tidigare sänker alltså lånet och kostnaden.
- Köper du av en privatperson är privatlån vägen. Jämför den effektiva räntan, som ska räknas på samma belopp och tid hos alla långivare du jämför.
- Låt lånet vara betalt före du räknar med att sälja husbilen. Använd tabellen över skuld kvar.
- Räkna med att räntan kan stiga. Både Nordeas husbilslån och Swedbanks fritidslån har rörlig ränta.
En husbil är en stor utgift för en fritidsvara, och ett lån ersätter inte sparande. Fråga återförsäljaren om det finns några kampanjvillkor för husbil och vad de kostar i avgifter.
Källor (14)
- Swedbank: Lån husbil (Fritidslån), hämtad 15 november 2026
- Swedbank: Billån, hämtad 15 november 2026
- LF Finans: Låna till husbil, hämtad 15 november 2026
- Nordea: Husbilslån, hämtad 15 november 2026
- Nordea Finans: Billån, hämtad 15 november 2026
- Santander: Fritidslån, hämtad 15 november 2026
- MedMera Bank: Privatlån, hämtad 15 november 2026
- Morrow Bank: Privatlån, hämtad 15 november 2026
- Konsumentkreditlagen (2010:1846) 2 § och 26 §, hämtad 15 november 2026
- Konsumentkreditlagen (2026:1011) 1 kap. 3 § och 4 kap. 7 §, gäller från 20 november 2026, hämtad 15 november 2026
- Finansinspektionen: Allmänna råd om krediter i konsumentförhållanden (FFFS 2026:32), hämtad 15 november 2026
- Transportstyrelsen: Så beräknas fordonsskatten, hämtad 15 november 2026
- Transportstyrelsen: Fordonsskatt utifrån ett beräknat koldioxidutsläpp (skälig grund), hämtad 15 november 2026
- Skatteverket: Avdrag för ränteutgifter, hämtad 15 november 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








