Det finns två sätt att låna till en båt: ett privatlån utan säkerhet eller ett båtlån med båten som säkerhet. Båtlån med säkerhet hittade vi på Nordeas, Swedbanks och LF Finans egna sidor. Alla tre kräver att du köper hos en återförsäljare och betalar minst 20 procent själv. Köper du av en privatperson, eller vill du låna mer än 80 procent av värdet, återstår ett privatlån. Hur stora belopp privatlånen lånar ut visar tabellen längre ned.
Båtlån med säkerhet
Uppgifterna i tabellerna kommer från långivarnas egna sidor, hämtade 15 november 2026. Räntorna hos Nordea och Swedbank är daterade i oktober 2025 och LF Finans anger ingen ränta, så fråga om dagens ränta innan du bestämmer dig.
| Nordea Fritidslån | Swedbank Fritidslån | LF Finans båtlån | |
|---|---|---|---|
| Säkerhet | Båten | Båten | Båten, med återtagandeförbehåll |
| Kontantinsats | 20 % | 20 %, lånet är högst 80 % av båtens värde | Minst 20 %, eller inbyte av en gammal båt |
| Du kan köpa av | Bara professionell återförsäljare | Bara samarbetande återförsäljare | Återförsäljare som samarbetar med LF Finans |
| Belopp | Lägst 100 000 kr, högst 80 % av värdet | Högst 80 % av värdet | Högst 80 % av värdet |
| Längsta löptid | 15 år för båt | Anpassas efter båten, exemplet har 10 år | Beror på båtens typ och ålder |
| Båtens ålder | "Individuell prövning" vid kredittidens slut | Anges inte | Löptiden beror på åldern, ingen gräns anges |
| Krav på försäkring | Anges inte | Båten måste vara försäkrad | Anges inte |
| Ränta (rörlig) | 5,99 % ordinarie, per 9 okt 2025 | 6,19 %, senast ändrad 3 okt 2025 | Anges inte |
| Effektiv ränta i långivarens exempel | 7,18 % (100 000 kr, 5 år, ränta 5,99 %, annuitet) | 6,46 % (160 000 kr, 10 år, ränta 6,19 %, kontantinsats 40 000 kr, rak amortering) | Anges inte |
| Uppläggningsavgift | 525 kr | 650 kr i exemplet | Anges inte |
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Swedbank kräver att du är 18 år, har regelbunden inkomst som inte är bidrag eller studiemedel och inte har betalningsanmärkningar, och att avtalet är undertecknat innan båten levereras. Räntorna går inte att ställa mot varandra rakt av: exemplen gäller olika belopp och löptider. Mer om skillnaden finns i guiden om effektiv ränta.
Privatlån till båt
Ett privatlån har ingen säkerhet och kan användas även när du köper av en privatperson. Här är de tre långivare som skriver om båt på sina egna sidor. Räntorna sätts individuellt, och sidorna anger inte alltid datum för dem.
| Nordea privatlån | Danske Bank båtlån | LF Finans privatlån | |
|---|---|---|---|
| Säkerhet och kontantinsats | Ingen, ingen kontantinsats | Ingen, ingen kontantinsats | Ingen säkerhet, kontantinsats anges inte |
| Du kan köpa av | Privatperson eller handlare | Båtmäklare eller privatperson | Privatperson |
| Belopp | 10 000–500 000 kr | 50 000–400 000 kr | Upp till 400 000 kr |
| Löptid | Upp till 12 år | 1–10 år | Upp till 15 år beroende på belopp |
| Ränta (rörlig) | 5,20–13,20 %, inget datum | 7,13–15,25 % för Danske-kunder, 6,38–13,00 % för medlemmar i Saco- eller TCO-förbund, inget datum | 6,95 % i exemplet, inget datum |
| Effektiv ränta | 5,50–14,25 % (7 år, rak amortering) | 7,61–16,61 % för Danske-kunder | 8,25 % i exemplet |
| Långivarens exempel | 100 000 kr, 7 år, ränta 8,70 % per 11 nov 2026, effektiv ränta 9,25 %, rak amortering | 100 000 kr, 5 år, ränta 7,05 % per 13 nov 2026, effektiv ränta 7,52 % med aviavgift 10 kr i månaden, rak amortering | 100 000 kr, 5 år, ränta 6,95 %, effektiv ränta 8,25 %, 2 018 kr i månaden |
| Uppläggningsavgift | 525 kr | Sidan anger både 585 och 595 kr | 375 kr i exemplet |
| Krav | Minst 18 år och kund i 90 dagar | Minst 18 år, tillsvidareanställning eller pension, inga betalningsanmärkningar; sidan är otydlig om kundkravet | Anges inte |
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Nordea, Swedbank och Danske Bank skriver att extra amortering eller lösen i förtid inte kostar extra. Danske Bank skriver också att hela lånet ska lösas om du säljer båten, och Swedbank att lånet måste lösas om det finns kvar vid försäljning. Privatlånen hos Nordea, Swedbank och Danske Bank har egna sidor här.
Vi hittade inget båtlån på bankens egen sida hos Handelsbanken, SEB, Santander eller Marginalen. Det betyder inte att de saknas: fler långivare kan finnas, inte minst via återförsäljare. Förmedlare som visar båtlån är inga långivare, och vi använder dem inte som källa.
Kontantinsatsen styr vad du kan köpa
Räkneexempel: Du vill låna 250 000 kr med båten som säkerhet, och långivaren lånar högst 80 procent. Båten måste då kosta minst 312 500 kr, och du betalar 62 500 kr själv. Kostar båten 250 000 kr är lånet högst 200 000 kr.
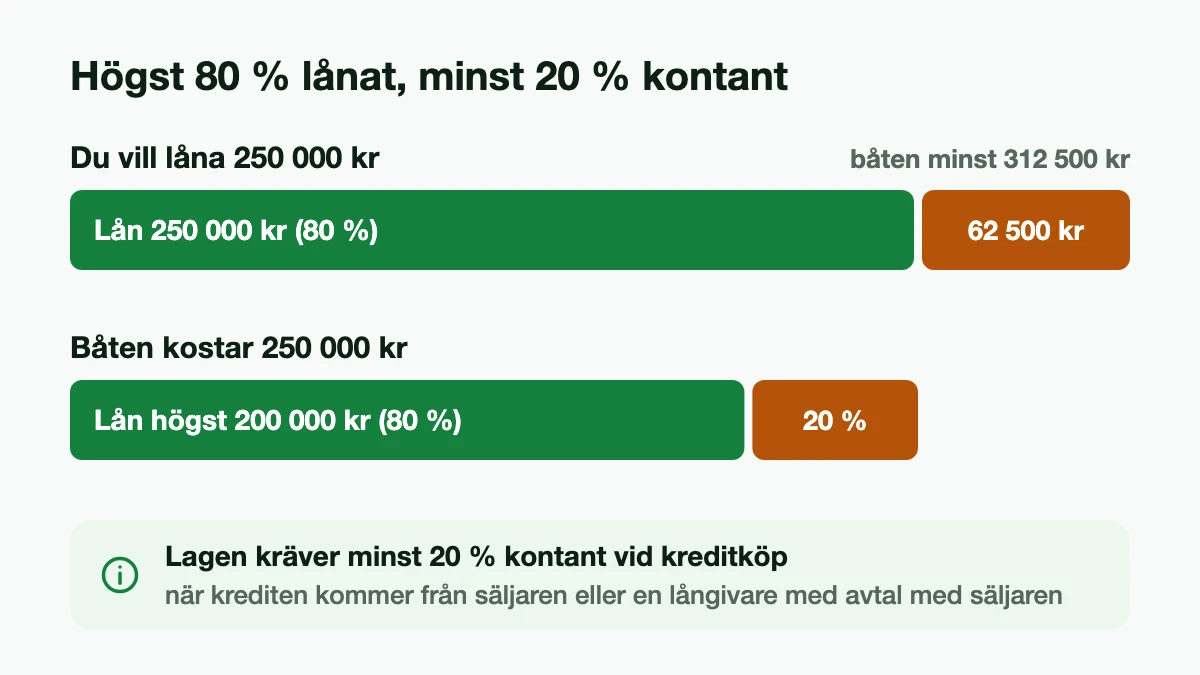
Kravet på 20 procent motsvarar konsumentkreditlagens krav vid kreditköp. Vid kreditköp, alltså när en vara betalas med kredit från säljaren eller från en långivare som har avtal med säljaren, ska kontantinsatsen vara minst 20 procent av kontantpriset om inte särskilda förhållanden ger anledning till annat. Pengar som du lånar av säljaren, eller av en långivare på grund av en överenskommelse med säljaren, räknas inte som kontantinsats (26 §; från 20 november 2026 4 kap. 7 §). Lagen riktar sig till säljaren, och lånen med säkerhet hos Nordea, Swedbank och LF Finans bygger på att återförsäljaren är med i affären. Alla tre kräver minst 20 procent. Nordea och Danske Bank skriver att deras privatlån inte kräver någon kontantinsats.
Vad "båten som säkerhet" betyder
Båten kan inte intecknas, som en bostad kan. Transportstyrelsen skriver att båtar med en längd upp till 24 meter inte kan intecknas. Nordea och Swedbank skriver att båten är säkerhet, men inte i vilken juridisk form. De skriver att de gör ett avbetalningskontrakt med dig, och Nordea att återförsäljaren fakturerar banken och att du inte får någon utbetalning till ditt konto. LF Finans är tydligast: du står som registrerad ägare till båten och LF Finans har ett återtagandeförbehåll under kredittiden.
För varor som köps på kredit beskriver konsumentkreditlagen ett förbehåll om återtaganderätt: långivaren kan ta tillbaka varan om du inte betalar. Står det i ditt avtal gäller bland annat det här (38–41 och 46 §§; från 20 november 2026 7 kap. 1–4 och 9 §§):
- Långivaren får ta tillbaka båten först när det är dags för betalning i förtid. Det kan till exempel vara dröjsmål i mer än en månad med mer än 10 procent av kreditfordran, och därefter ska uppsägningstiden ha löpt ut. Betalar du det förfallna beloppet med dröjsmålsränta och kostnader innan båten tas tillbaka får den inte tas för dröjsmålet.
- Vid återtagandet görs en avräkning. Du får tillgodoräkna dig båtens värde, beräknat efter vad långivaren kan antas få ut vid en försäljning. Är båten värd mer än skulden får långivaren ta tillbaka den bara om mellanskillnaden betalas till dig.
- Är skulden större än båtens värde får långivaren som regel inte kräva mellanskillnaden, om inte båten har minskat väsentligt i värde för att du vanvårdat den.
- Båten kan inte utmätas för en fordran som grundar sig på köpet.
Vilken säkerhet som gäller i just ditt lån står i avtalet. Fråga innan du skriver på. Det som står klart är att lånet inte följer med båten till en ny ägare: Swedbank och Danske Bank skriver att lånet ska lösas om du säljer.
Privatlånet har ingen säkerhet. Långivaren har då inte rätt till båten, men skulden är lika verklig och kan gå vidare till inkasso och Kronofogden. Hur det går till beskriver guiden om obetalda privatlån.
Behöver båten vara registrerad?
Inte om den är kortare än 15 meter. Transportstyrelsen skriver att en fritidsbåt är registreringspliktig om skrovet är minst 15 meter långt och mer än hälften ägs av svenska medborgare eller svenska juridiska personer. Svenska fritidsbåtar mellan 5 och 15 meter kan registreras på ägarens begäran, och båtar under 5 meter bara om det finns särskilda skäl.
Det spelar roll om du köper begagnat av en privatperson med privatlån. Ägaren kan ha köpt båten på avbetalning med äganderättsförbehåll. Är båten registrerad kan förbehållet antecknas i fartygsregistret, om den registrerade ägaren ansöker om det. Transportstyrelsen skriver att anteckningen bara är en upplysning och inte hindrar att en ny ägare antecknas. En båt utan registrering har ingen sådan anteckning, så avsaknaden av en anteckning är inget bevis för att båten är betald. Fråga säljaren och be att få se avtalet innan du betalar.
Vad 250 000 kr kostar på 5, 8 och 10 år
Räkneexempel: Ett annuitetslån på 250 000 kr utan avgifter. Räntorna är antaganden och inget erbjudande: 6 procent, nära räntorna på de två båtlånen med säkerhet ovan, och 10 procent, som ligger inom Nordeas spann för privatlån till båt. Den effektiva räntan är utan avgifter ungefär 6,17 respektive 10,47 procent. Räntan antas vara densamma hela tiden.
| Löptid | Ränta (antagen) | Per månad | Ränta totalt | Skuld kvar efter 3 år | Skuld kvar efter 5 år |
|---|---|---|---|---|---|
| 5 år | 6 % | 4 833 kr | 39 992 kr | 109 051 kr | 0 kr |
| 8 år | 6 % | 3 285 kr | 65 394 kr | 169 937 kr | 107 993 kr |
| 10 år | 6 % | 2 776 kr | 83 062 kr | 189 992 kr | 143 565 kr |
| 5 år | 10 % | 5 312 kr | 68 706 kr | 115 110 kr | 0 kr |
| 8 år | 10 % | 3 794 kr | 114 180 kr | 178 544 kr | 117 567 kr |
| 10 år | 10 % | 3 304 kr | 146 452 kr | 199 008 kr | 155 493 kr |
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Det tabellen visar:
- Från 5 till 10 år sjunker månadsbeloppet med omkring 2 000 kr, men räntan ökar med 43 069 kr (6 procent) eller 77 747 kr (10 procent).
- Fyra procentenheters högre ränta på 8 år kostar 48 786 kr mer.
- Efter tre år återstår nästan hela lånet på tio år: 189 992 kr av 250 000 kr vid 6 procent. Säljer du båten då måste den inbringa minst så mycket för att du inte ska stå kvar med en skuld.
Hur mycket en båt tappar i värde varierar, och vi har ingen källa på det, så vi räknar inte på det. Kolumnerna för skuld kvar är i stället det du kan jämföra med vad din typ av båt går att sälja för. Skriv inte under på en löptid som är längre än du tänker behålla båten: det resonemanget går vi igenom i guiden om återbetalningstid. Räkna med dina egna siffror i lånekalkylatorn.
Hur stora belopp privatlånen lånar ut
Tabellen visar hur många av jämförelsens privatlån som lånar 250 000, 300 000 och 500 000 kr, och hur många av dem som har en längsta löptid på minst 10 respektive 15 år.
| Du vill låna | Antal långivare som lånar så mycket | Varav längsta löptid minst 10 år | Varav längsta löptid minst 15 år |
|---|---|---|---|
| 250 000 kr | 18 av 25 | 17 | 10 |
| 300 000 kr | 18 av 25 | 17 | 10 |
| 500 000 kr | 10 av 25 | 10 | 6 |
Fler lån som lånar stora belopp finns på sidan högt lånebelopp. Din ränta och ditt belopp avgörs i kreditprövningen, och ett högt maxbelopp betyder inte att du får låna så mycket.
Kostnader utöver priset
Lånet täcker köpet och inget annat. Därutöver kan du ha försäkring (Swedbank kräver den), plats i hamn eller förtöjning, upplag, service och bränsle, och en årlig registerhållningsavgift om båten är registrerad hos Transportstyrelsen. Beloppen skiljer sig mycket mellan båtar och orter. Vi har inga belagda genomsnitt och räknar därför inte på dem. Lägg in dem i din hushållsbudget innan du väljer månadsbelopp, och pröva att kostnaden ryms med marginal i kalkylatorn Kvar att leva på.
Räntetak och kostnadstak
Räntan på ett konsumentlån får högst vara referensräntan plus 20 procentenheter, och kostnaderna för lånet får inte överstiga lånebeloppet (19 a och 19 b §§; från 20 november 2026 4 kap. 4 och 5 §§). Referensräntan är 2,00 procent 1 juli–31 december 2026, så räntetaket är 22 procent. Det gäller kreditavtal som ingås från 1 mars 2025.
Räkneexempel: Ett lån på 250 000 kr utan avgifter med 22 procents ränta kostar 248 715 kr i ränta på 86 månader men 252 116 kr på 87 månader, mer än lånebeloppet. Längsta löptid är då 86 månader, drygt sju år. Tio år går alltså inte med så hög ränta. Hur taken fungerar beskriver guiden om räntetak och nya regler.
Det här gäller från 20 november 2026
Konsumentkreditlagen (2026:1011) börjar gälla den 20 november 2026. Lån du tecknar från då följer den nya lagen, och äldre avtal följer den gamla. För båtlån är det här de viktigaste paragraferna:
- Kontantinsats vid kreditköp: 26 § blir 4 kap. 7 §.
- Ränte- och kostnadstak: 19 a och 19 b §§ blir 4 kap. 4 och 5 §§.
- Betalning i förtid och uppsägning: 33 och 34 §§ blir 6 kap. 2 och 4 §§. Uppsägningstiden är då minst 30 dagar i stället för fyra veckor.
- Förbehåll om återtaganderätt: 38–41 och 46 §§ blir 7 kap. 1–4 och 9 §§.
Innan du skriver på
- Köper du av en privatperson? Då är lånen med säkerhet hos Nordea, Swedbank och LF Finans inte möjliga, eftersom alla tre kräver en återförsäljare. Det blir ett privatlån.
- Har du 20 procent? Lånen med säkerhet kräver kontantinsats, eller inbyte av en annan båt.
- Fråga vilken säkerhet avtalet ger och om det finns ett förbehåll om återtaganderätt. Be om svaret skriftligt.
- Är båten försäkrad från dag ett? Swedbank kräver det.
- Välj en löptid som inte är längre än du tänker behålla båten, och titta på skulden kvar efter tre och fem år.
- Jämför effektiv ränta för samma belopp och tid hos flera långivare, och lägg till vad båten kostar att äga.
- Köper du begagnat av en privatperson: fråga om båten är betald och se avtalet.
Källor (13)
- Swedbank: Båtlån, låna till båt (Fritidslån), om säkerhet, 80 procent, försäkring, återförsäljare, ränta och räkneexempel, hämtad 15 november 2026
- Danske Bank: Båtlån, om privatlån för båtköp, belopp, löptid, ränta, räkneexempel per 13 november 2026, krav och lösen vid försäljning, hämtad 15 november 2026
- LF Finans: Båtlån, om båtlån via återförsäljare med återtagandeförbehåll, 80 procent, 20 procents kontantinsats och privatlån upp till 400 000 kr, hämtad 15 november 2026
- Nordea: Låna till båt, om privatlån till båt (köp av privatperson eller handlare) och båtlån med säkerhet via Nordea Finance, ränta och räkneexempel per 11 november 2026, hämtad 15 november 2026
- Nordea: Fritidslån, om säkerhet, 20 procent kontantinsats, lägsta belopp, kredittid för båt, återförsäljare, avbetalningskontrakt och att ingen utbetalning sker till kundens konto, hämtad 15 november 2026
- Transportstyrelsen: Registrera fritidsbåt, om registreringsplikt och frivillig registrering, hämtad 15 november 2026
- Transportstyrelsen: Uttag av inteckning, om att båtar upp till 24 meter inte kan intecknas, hämtad 15 november 2026
- Transportstyrelsen: Äganderättsförbehåll, om anteckning av äganderättsförbehåll i fartygsregistret, hämtad 15 november 2026
- Konsumentkreditlag (2010:1846), 2, 19 a, 19 b, 26, 33, 34, 38–41 och 46 §§, riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 3 §, 4 kap. 4, 5 och 7 §§, 6 kap. 2 och 4 §§, 7 kap. 1–4 och 9 §§ och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 15 november 2026
- Riksbanken: Referensräntan fastställd till 2,00 procent, för perioden 1 juli–31 december 2026, hämtad 15 november 2026
- Belopp och löptider i tabellen över hur många privatlån som lånar ut stora belopp: långivarnas egna sidor, länkade på varje långivarsida på Lånkollen.se, med kontrolldatum i tabellen
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








