Månadskostnaden på ett annuitetslån är lånebeloppet × månadsräntan × (1 + månadsräntan)ⁿ delat med ((1 + månadsräntan)ⁿ − 1), där månadsräntan är årsräntan delad med tolv och n är antalet månader. Ett lån på 60 000 kr med 9 procents ränta på 4 år kostar 1 493 kr i månaden. Vill du slippa räkna för hand gör lånekalkylatorn det med din egen ränta och dina avgifter. Den här guiden visar metoden, så att du kan kontrollera en kalkyl, bygga den i ett kalkylblad och förstå vad som ändrar beloppet.
Formeln för annuitetslån
Med annuitet betalar du samma belopp varje månad. Beloppet innehåller både ränta och amortering, och andelen ränta är störst i början. Konsumenternas bank- och finansbyrå skriver att du behöver tre uppgifter för att räkna ut en annuitet: lånebeloppet, räntan och antalet betalningar.
Formeln följer av samma princip som lagen använder för effektiv ränta. Konsumentkreditdirektivet (2008/48/EG, bilaga I) sätter nuvärdet av alla utbetalningar lika med nuvärdet av alla betalningar och avgifter, och räknar ett år som tolv lika långa månader. Med lika stora månadsbetalningar och ränta som läggs på månadsvis ger det beloppet nedan: det belopp som, betalat varje månad, gör skulden noll efter sista betalningen.
Månadsbelopp = L × i × (1 + i)ⁿ ÷ ((1 + i)ⁿ − 1)
- L är lånebeloppet i kronor.
- i är månadsräntan som decimaltal: årsräntan delad med 12 och sedan med 100. Nio procents ränta ger 0,09 ÷ 12 = 0,0075.
- n är antalet månadsbetalningar: antal år × 12.
Samma formel kan skrivas L × i ÷ (1 − (1 + i)⁻ⁿ). Är räntan noll är månadsbeloppet bara L ÷ n. Formeln är beräkningen bakom BETALNING i kalkylprogram, som Microsoft beskriver som betalning för ett lån med konstanta betalningar och konstant ränta.
Så räknar du i fyra steg
Räkneexempel: Du lånar 60 000 kr på 4 år med 9 procents ränta, utan avgifter. Räntan antas vara densamma hela tiden.
- Räkna ut månadsräntan och antalet månader. i = 0,09 ÷ 12 = 0,0075. n = 4 × 12 = 48.
- Räkna ut (1 + i)ⁿ. 1,0075⁴⁸ = 1,431405. Behåll minst sex decimaler: avrundar du till 1,43 blir svaret ungefär 3 kr fel.
- Sätt in i formeln. Täljaren är 60 000 × 0,0075 × 1,431405 = 644,13. Nämnaren är 1,431405 − 1 = 0,431405. Månadsbeloppet är 644,13 ÷ 0,431405 = 1 493,10 kr.
- Kontrollera med första månaden. Räntan är 60 000 × 0,0075 = 450 kr, så amorteringen är 1 493,10 − 450 = 1 043,10 kr och skulden sjunker till 58 956,90 kr. Månad två: ränta 442,18 kr (58 956,90 × 0,0075), amortering 1 050,93 kr. Efter 48 betalningar har du betalat 71 669 kr, varav 11 669 kr är ränta.
Beräkningen ger samma belopp som Lånkollens kalkylator. Som kontroll mot en bank: Nordea anger för 100 000 kr med 8,5 procents ränta och 60 betalningar 2 052 kr i månaden, och formeln ger 2 051,65 kr. Första månaden är enligt Nordea 708 kr ränta och 1 343 kr amortering, vilket stämmer med 100 000 × 0,085 ÷ 12 = 708,33 kr.
Så ändrar avgifterna månadsbeloppet
Formeln räknar bara ränta och amortering. Avgifter läggs ovanpå: en aviavgift eller månadsavgift höjer varje betalning med lika mycket, och en uppläggningsavgift kan, beroende på långivaren, komma på första fakturan eller dras från det du får utbetalt. Därför kan två lån med samma ränta ha olika månadsbelopp och olika effektiv ränta.
Räkneexempel: Samma lån, 60 000 kr på 4 år med 9 procents ränta. I det andra fallet har vi antagit 495 kr i uppläggningsavgift på första fakturan och 25 kr i månadsavgift. Avgifterna är antaganden, inte någon långivares villkor.
| Utan avgifter | Med avgifter | |
|---|---|---|
| Per månad | 1 493 kr | 1 518 kr |
| Första fakturan | 1 493 kr | 2 013 kr |
| Ränta och avgifter totalt | 11 669 kr | 13 364 kr |
| Effektiv ränta | 9,38 % | 10,81 % |
Avgifterna är 495 + 48 × 25 = 1 695 kr, och de höjer den effektiva räntan med 1,43 procentenheter. Även utan avgifter är den effektiva räntan högre än 9 procent: den räknas som en årsränta där räntan läggs på månadsvis, 1,0075¹² − 1 = 9,38 procent. Räknar långivaren in uppläggningsavgiften som avdrag på utbetalningen i stället för på första fakturan blir den effektiva räntan något annorlunda. Hur den definieras och varför du jämför lån med den förklarar guiden om effektiv ränta.
Rak amortering: första månaden är dyrast
Med rak amortering betalar du av lika mycket på skulden varje månad och ränta på det som är kvar. Enligt Konsumenternas bank- och finansbyrå är månadskostnaden då störst i början och räntekostnaden sjunker allteftersom skulden betalas av. Byråns exempel, 100 000 kr med 5 procents ränta på 5 år, ger 12 708 kr i ränta med rak amortering och 13 227 kr med annuitet. Båda siffrorna går att återskapa: L × i × (n + 1) ÷ 2 ger 12 708 kr och annuitetsformeln 13 227 kr.
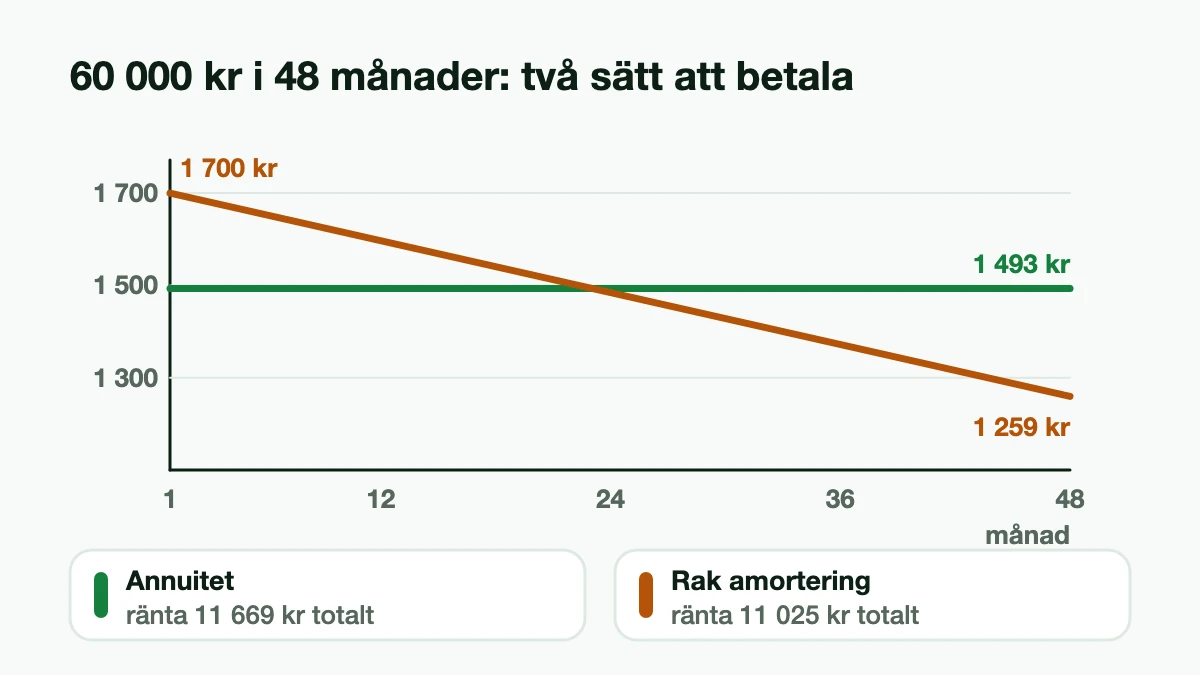
Räkningen är enklare än för annuitet. Amortering per månad är L ÷ n, och räntan är kvarvarande skuld × i.
Räkneexempel: Samma 60 000 kr, 9 procent och 48 månader utan avgifter. Amorteringen är 60 000 ÷ 48 = 1 250 kr varje månad.
- Månad 1: 1 250 + 450 i ränta = 1 700 kr.
- Månad 2: 1 250 + 440,63 i ränta = 1 691 kr. Betalningen sjunker med 9,375 kr (1 250 × 0,0075) varje månad.
- Månad 48: 1 250 + 9,38 i ränta = 1 259 kr.
- Ränta totalt: L × i × (n + 1) ÷ 2 = 60 000 × 0,0075 × 24,5 = 11 025 kr, mot 11 669 kr med annuitet. Det är 644 kr mindre, men du betalar 207 kr mer första månaden.
Titta i betalningsplanen eller på fakturorna för att se vilken modell du har: samma belopp varje månad är annuitet, ett belopp som sjunker är rak amortering. Skillnaden mellan modellerna finns också som jämförelse i lånekalkylatorn.
Månadsbelopp för vanliga belopp och löptider
Tabellerna visar månadsbeloppet för annuitetslån utan avgifter. Räntorna 6, 9 och 12 procent är antaganden för att visa hur beloppet förändras, inga erbjudanden och inget besked om vilken ränta du skulle få. Lånen är beräkningsexempel. Din egen ränta sätts av långivaren i kreditprövningen.
Månadsbelopp med 6 procents ränta
| Lånebelopp | 1 år | 3 år | 5 år | 10 år |
|---|---|---|---|---|
| 10 000 kr | 861 kr | 304 kr | 193 kr | 111 kr |
| 30 000 kr | 2 582 kr | 913 kr | 580 kr | 333 kr |
| 50 000 kr | 4 303 kr | 1 521 kr | 967 kr | 555 kr |
| 100 000 kr | 8 607 kr | 3 042 kr | 1 933 kr | 1 110 kr |
| 200 000 kr | 17 213 kr | 6 084 kr | 3 867 kr | 2 220 kr |
Månadsbelopp med 9 procents ränta
| Lånebelopp | 1 år | 3 år | 5 år | 10 år |
|---|---|---|---|---|
| 10 000 kr | 875 kr | 318 kr | 208 kr | 127 kr |
| 30 000 kr | 2 624 kr | 954 kr | 623 kr | 380 kr |
| 50 000 kr | 4 373 kr | 1 590 kr | 1 038 kr | 633 kr |
| 100 000 kr | 8 745 kr | 3 180 kr | 2 076 kr | 1 267 kr |
| 200 000 kr | 17 490 kr | 6 360 kr | 4 152 kr | 2 534 kr |
Månadsbelopp med 12 procents ränta
| Lånebelopp | 1 år | 3 år | 5 år | 10 år |
|---|---|---|---|---|
| 10 000 kr | 888 kr | 332 kr | 222 kr | 143 kr |
| 30 000 kr | 2 665 kr | 996 kr | 667 kr | 430 kr |
| 50 000 kr | 4 442 kr | 1 661 kr | 1 112 kr | 717 kr |
| 100 000 kr | 8 885 kr | 3 321 kr | 2 224 kr | 1 435 kr |
| 200 000 kr | 17 770 kr | 6 643 kr | 4 449 kr | 2 869 kr |
Månadsbeloppet följer lånebeloppet rakt av: dubbelt så stort lån ger dubbelt så högt belopp. Därför räcker tabellen för belopp som inte står där. Räkneexempel: 70 000 kr på 5 år med 9 procents ränta är 0,7 × 100 000 kr, alltså 0,7 × 2 076 = 1 453 kr i månaden.
Räntan du betalar totalt är månadsbeloppet gånger antalet månader minus lånebeloppet. För 100 000 kr med 9 procents ränta på 3 år: 3 180 × 36 − 100 000 ≈ 14 480 kr. Tabellen nedan visar totalen för 5 och 10 år.
Hur löptiden påverkar vad lånet kostar, med avgifter och effektiv ränta, visar guiden om återbetalningstid.
Så mycket påverkar räntan
En procentenhet högre ränta på 100 000 kr höjer månadsbeloppet med cirka 47–50 kr på 5 år och 51–57 kr på 10 år. Den totala räntan stiger med 2 810–3 012 kr på 5 år och 6 105–6 865 kr på 10 år. Alla belopp är utan avgifter.
| Ränta | Per månad, 5 år | Ränta totalt, 5 år | Per månad, 10 år | Ränta totalt, 10 år |
|---|---|---|---|---|
| 6 % | 1 933 kr | 15 997 kr | 1 110 kr | 33 225 kr |
| 7 % | 1 980 kr | 18 807 kr | 1 161 kr | 39 330 kr |
| 8 % | 2 028 kr | 21 658 kr | 1 213 kr | 45 593 kr |
| 9 % | 2 076 kr | 24 550 kr | 1 267 kr | 52 011 kr |
| 10 % | 2 125 kr | 27 482 kr | 1 322 kr | 58 581 kr |
| 11 % | 2 174 kr | 30 455 kr | 1 378 kr | 65 300 kr |
| 12 % | 2 224 kr | 33 467 kr | 1 435 kr | 72 165 kr |
Från 6 till 12 procent stiger alltså månadsbeloppet på 5 år med 15 procent, från 1 933 till 2 224 kr, medan räntan totalt mer än fördubblas. Hos ett lån med rörlig ränta kan räntan ändras under löptiden, och då räknas beloppet om.
Räkna i Excel eller Google Kalkylark
Funktionen heter BETALNING på svenska (PMT på engelska) i både Excel och Google Kalkylark. Båda tar ränta, antal perioder och lånebelopp i den ordningen, och båda kräver samma tidsenhet för ränta och perioder.
=BETALNING(9%/12;48;60000)
I Excel ger det −1 493,10: Microsofts exempel visar BETALNING som ett negativt tal inom parentes, en betalning från dig. Sätt ett minustecken framför för ett positivt belopp: =-BETALNING(9%/12;48;60000). Googles hjälpsida säger inget om tecknet, så kontrollera det i ditt program. Använd det skiljetecken som ditt program föreslår, semikolon eller komma.
Lägg avgifterna till efteråt. Med lånebelopp i B1, årsränta i B2, år i B3 och månadsavgift i B4:
=-BETALNING(B2/12;B3*12;B1)+B4
Uppläggningsavgiften lägger du på första månadens betalning i en egen rad, som i exemplet med avgifter ovan.
Effektiv ränta i Excel: skriv utbetalt belopp som ett positivt tal i A1 och varje betalning som ett negativt tal i A2 och nedåt, med uppläggningsavgiften inräknad i första betalningen (för exemplet −2 013,10 i A2 och −1 518,10 i A3 till A49). Funktionen IR ger då internräntan per månad, och den årliga effektiva räntan är =(1+IR(A1:A49;0,01))^12-1. Microsoft anger att IR kräver minst ett positivt och ett negativt värde, att betalningarna ska komma med jämna mellanrum och att du kan prova ett annat startvärde (det andra argumentet) om funktionen ger fel eller ett oväntat svar. För exemplet ger formeln 10,81 procent, samma som i tabellen ovan.
Rak amortering i Excel: gör en rad per månad. Ränta är skulden i början av månaden × årsräntan ÷ 12, amorteringen är lånebeloppet ÷ antal månader, betalningen är summan, och skulden efter månaden är föregående skuld minus amorteringen. Dra raden nedåt tills skulden är noll.
Vad en ren månadsberäkning inte visar
- Totalkostnaden. Konsumenternas bank- och finansbyrå råder till att se på vad lånet kostar totalt i kronor, inte bara per månad. Byråns exempel, 100 000 kr med 15 procents ränta och 39 kr i månadsavgift, ger 2 418 kr i månaden på 5 år och 1 540 kr på 12 år, men ungefär 43 000 kr respektive 116 000 kr i ränta. Lägre månadsbelopp kommer av längre löptid.
- Om du har råd. Månadskostnaden säger vad lånet kostar, inte om det ryms i din ekonomi med boende, mat och andra lån betalda. Börja med en hushållsbudget och vänd sedan på frågan: i kalkylatorn Hur mycket kan jag låna? anger du vad du kan betala i månaden och ser vilket belopp det räcker till. Formeln baklänges är L = månadsbelopp × (1 − (1 + i)⁻ⁿ) ÷ i: 1 500 kr i månaden i 48 månader med 9 procents ränta motsvarar ett lån på 60 277 kr. Långivaren gör sin egen prövning, så ett belopp i en kalkylator är aldrig ett besked om att du får låna.
- Räntan kan ändras. Formeln förutsätter samma ränta hela tiden. Vid en ändring kan månadsbeloppet räknas om för den återstående skulden och tiden, beroende på avtalet.
- Små avvikelser. Långivarens belopp kan avvika med några kronor, till exempel för att första perioden är längre eller kortare än en månad. Gå på fakturan och kreditavtalet, inte på en egen kalkyl.
- Betalar du extra. Betalar du mer än månadsbeloppet blir lånet klart tidigare eller beloppet lägre, beroende på långivaren. Se guiden om att lösa privatlån i förtid.
Källor (9)
- Konsumenternas bank- och finansbyrå: Amortering, om annuitet och rak amortering, hämtad 15 november 2026
- Konsumenternas bank- och finansbyrå: Låna inte onödigt dyrt – räkna och jämför i lånekalkylen, 27 februari 2024, om totalkostnad och jämförelse, hämtad 15 november 2026
- Microsoft: BETALNING (PMT), funktionen, syntax, enheter och exempel med negativt resultat, hämtad 15 november 2026
- Microsoft: IR (IRR), funktionen, internränta för betalningar med jämna mellanrum, hämtad 15 november 2026
- Google Dokument-redigerare, hjälp: BETALNING, syntax och enhetskrav i Google Kalkylark, hämtad 15 november 2026
- Nordea: Vad är ett annuitetslån?, exempel med 100 000 kr, 8,5 procent och 60 betalningar, hämtad 15 november 2026
- Direktiv 2008/48/EG om konsumentkrediter, bilaga I (ekvation för effektiv ränta), EUR-Lex, hämtad 15 november 2026
- Konsumentkreditlag (2010:1846), 2 § (definition av effektiv ränta), riksdagen.se, hämtad 15 november 2026. Lagen upphävs 20 november 2026 av lag 2026:1011
- Räkneexemplen och tabellerna: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12, kontrollerad för hand med formeln i texten
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








