Ränteavdraget för lån utan säkerhet har tagits bort i två steg. För inkomståret 2026 ger ränta på ett privatlån inget avdrag alls.
Så ser reglerna ut
- Inkomståret 2025: bara hälften av räntan på lån utan säkerhet är avdragsgill.
- Inkomståret 2026: från och med den 1 januari 2026 kan du bara få avdrag för ränta på lån som uppfyller krav på säkerhet.
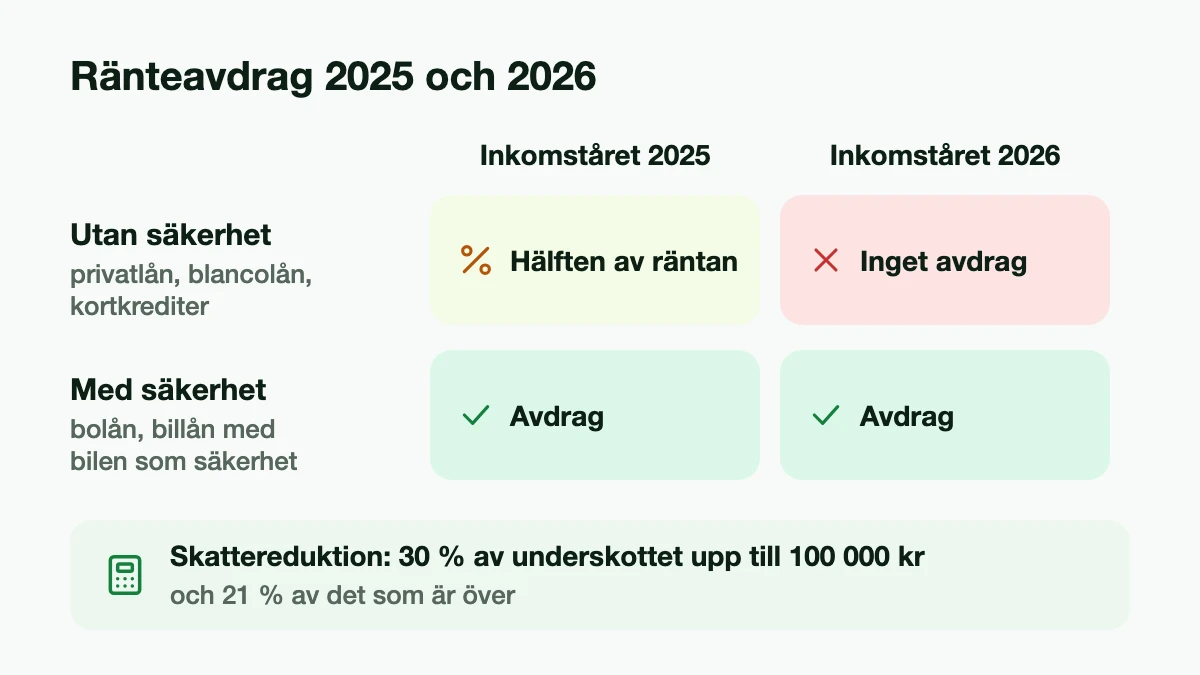
Lån utan säkerhet är till exempel privatlån och blancolån, kortkrediter och överbryggningslån. Lån med bostad som säkerhet, som bolån, ger fortfarande avdrag. Det gör också ett billån med bilen som säkerhet, om säljaren och långivaren är företag och du står som ägare till bilen, men inte en leasingavgift. Hur avdraget påverkar valet mellan att leasa och köpa visar räkneexemplet där leasing och billån jämförs för samma bil.
Så räknas avdraget för lån med säkerhet
Ränteutgifterna ger ett underskott av kapital. Skattereduktionen är 30 procent av underskottet upp till 100 000 kronor och 21 procent av den del som är över 100 000 kronor, och den kan inte bli större än den skatt du ska betala.
Vad det betyder för dig
Räkneexempel: Du betalar 8 000 kr i ränta på ett privatlån under ett år. För 2025 är hälften, 4 000 kr, avdragsgill, och skattereduktionen blir 1 200 kr. För 2026 blir skattereduktionen 0 kr. Lånet blir alltså 1 200 kr dyrare per år efter skatt än under 2025.
Den effektiva räntan som långivarna anger räknar aldrig med skatteeffekter, så jämförelsen mellan lån påverkas inte. Men ett privatlån har blivit dyrare jämfört med att utöka ett bolån, där avdraget finns kvar. Har du en bostad med utrymme i belåningen kan det vara värt att jämföra. Hur ett tilläggslån går till beskriver Bolåneräntan.se i Utöka bolånet, och hur avdraget för bolån räknas i Ränteavdrag 2026.
Påverkas lån du redan har?
Ja. Reglerna gäller räntan du betalar under inkomståret, oavsett när lånet togs. Det gäller också ränta på lån mellan privatpersoner. Det kan vara ett skäl att se över dyra lån utan säkerhet och samla dem till lägre ränta.
Undantaget är lån som används i en enskild firma. Då bokförs lånet i firman och räntan dras av i näringsverksamheten, som inte berörs av ändringen. Hur det fungerar, och varför det inte gäller pengar du lånar privat till ett aktiebolag, står i guiden om privatlån till eget företag.
Källor (3)
- Skatteverket: Avdrag för ränteutgifter, hämtad 14 november 2026
- Regeringens proposition 2024/25:26 Avtrappat ränteavdrag för lån utan säkerhet, avsnitt 5.7 om lån i enskild näringsverksamhet, hämtad 9 november 2026
- Swedbank: Ränteavdrag på lån utan säkerhet avskaffas, hämtad 6 oktober 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








