Privatleasing är ett hyresavtal: du betalar en månadsavgift, ofta i tre år, lämnar sedan tillbaka bilen och äger den aldrig. Med ett billån köper du bilen, betalar minst 20 procent av priset i kontantinsats (pengar eller inbytesbil) och äger den från början, men det är du som förlorar om bilen tappar mer i värde än du räknat med. Vilket som blir billigast avgörs därför av vad bilen är värd när du säljer den. I vårt räkneexempel med en ny Toyota Yaris måste bilen vara värd ungefär 70 procent av nypriset efter tre år för att billånet ska kosta lika mycket som leasingen, eller omkring 66 procent om du får ränteavdrag. Kör du mycket, eller vill du kunna sälja bilen när du vill, talar det för billånet.
Skillnaden i korthet
| Privatleasing | Billån | |
|---|---|---|
| Vem äger bilen | Leasingbolaget | Du, men bilen är säkerhet för lånet och lånet ska lösas om du säljer |
| Kontantinsats | 0 kr hos Toyota | Minst 20 procent av priset, i pengar eller med en inbytesbil |
| Avtalstid | Ofta tre år, bunden | Du väljer löptid och kan lösa lånet i förtid |
| Körsträcka | Avtalat antal mil per år, övermil kostar | Ingen gräns |
| Värdeminskning | Ingår i avgiften, leasingbolaget har risken | Din risk |
| Skador när avtalet slutar | Du betalar för det som inte är normalt slitage | Sänker priset när du säljer |
| Service | Ingår ibland | Du betalar själv |
| Försäkring, skatt, bränsle | Du betalar, och bilen ska vara försäkrad hela avtalstiden | Du betalar |
| Ränteavdrag | Nej, avgiften är hyra | Ja, om lånet har bilen som säkerhet och både säljaren och långivaren är företag |
| Lag | Ingen särskild lag, avtalet styr (från 20 november 2026 gäller konsumentkreditlagen om du har rätt att köpa bilen) | Konsumentkreditlagen |
Volkswagen Finans skriver i sina villkor att leasingavgiften är ersättning för finansiering och beräknad värdeminskning. Du betalar alltså för värdeminskningen även när du leasar, men i förväg och till ett pris som leasingbolaget har satt.
Räkneexempel: samma Yaris i tre år
Toyota säljer Yaris Hybrid 115 Active från 267 900 kr. Samma bil kostar i Toyotas Easy Privatleasing 2 995 kr i månaden i 36 månader med 1 500 mil per år och service, plus 695 kr i uppläggningsavgift och 59 kr i aviavgift per månad. Leasingkostnaden är fast under avtalet. Försäkring, fordonsskatt och bränsle tillkommer, men det gör de också om du köper bilen. Enligt Konsumentverket ska en leasingbil vara försäkrad under hela avtalstiden. Ibland ingår försäkringen, men ofta ordnar du den själv, och Volkswagen Finans villkor kräver en försäkring som motsvarar bilens fulla värde (punkt 9.1).
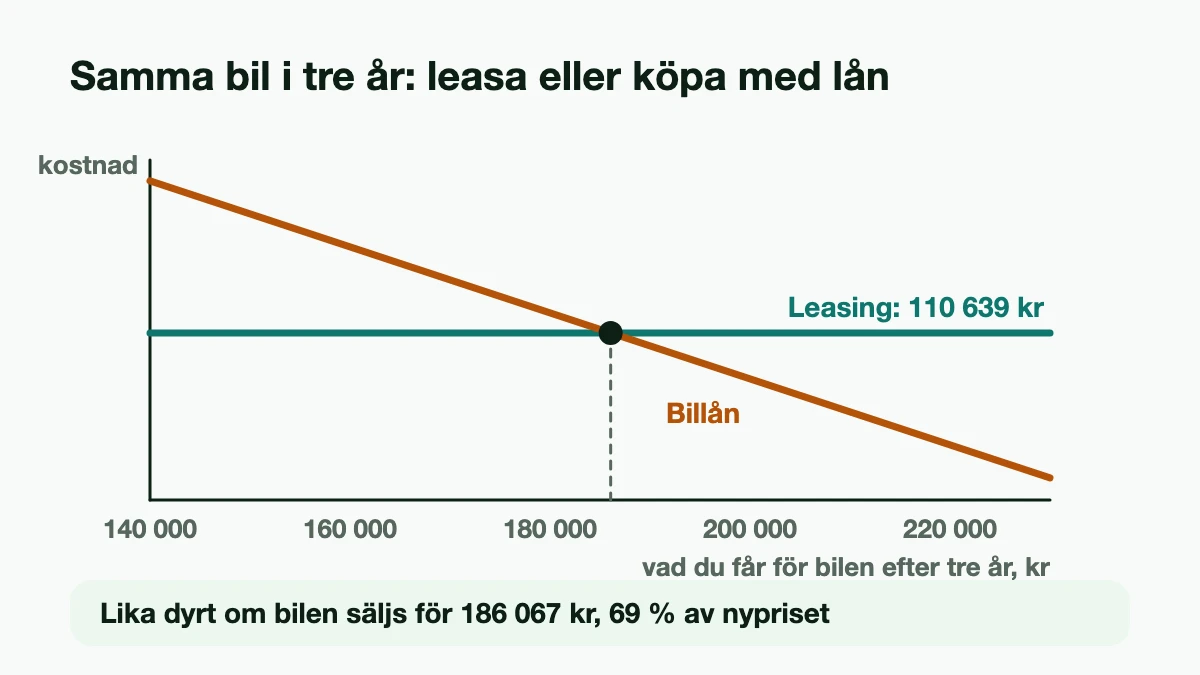
Räkneexempel: Privatleasing i tre år kostar 36 × 2 995 kr + 695 kr + 36 × 59 kr = 110 639 kr. Sedan lämnar du tillbaka bilen och har ingenting kvar.
Räkneexempel: Nordea Finans (Nordea Finance Billån) har räntan 5,49–5,99 procent. Vi räknar med den ordinarie räntan 5,99 procent. Nordeas representativa exempel ger effektiv ränta 7,18 procent, vårt exempel med e-faktura 6,26 procent.
- Kontantinsats: 53 580 kr
- Lån: 214 320 kr på fem år
- Månadskostnad: 4 142 kr
- Ränta efter tre år: 28 281 kr, plus 525 kr i uppläggningsavgift
- Skuld efter tre år: 93 474 kr
Säljer du bilen efter tre år kostar ägandet 267 900 kr + 28 281 kr + 525 kr minus vad du får för bilen. Det blir lika mycket som leasingen om bilen säljs för 186 067 kr, 69 procent av nypriset. Med 30 procents skattereduktion på räntan sjunker gränsen till 177 583 kr.
Tabellen räknar likadant för bankernas billån i vår jämförelse:
| Billån | Ränta från–till | Effektiv ränta* | Per månad** | Ränta och avgifter på 3 år** | Skuld efter 3 år** | Bilen måste vara värd minst** | Med ränteavdrag** |
|---|---|---|---|---|---|---|---|
| Nordea Finance Billån | 5,49–5,99 % | 7,18 % | 4 142 kr | 28 806 kr | 93 474 kr | 186 067 kr (69 %) | 177 583 kr (66 %) |
| Länsförsäkringar Billån | 5,95 % | 6,65 % | 4 183 kr | 30 294 kr | 93 422 kr | 187 555 kr (70 %) | 179 129 kr (67 %) |
| Swedbank Billån | 6,19 % | 6,54 % | 4 162 kr | 29 809 kr | 93 734 kr | 187 070 kr (70 %) | 178 292 kr (67 %) |
Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Nordea: En kredit på 100 000 kronor, upplagt på 5 år och en rörlig räntesats på 5,99 % ger den effektiva räntan 7,18 %. Den effektiva räntan inkluderar uppläggningsavgift 525,00 kronor och aviavgifter 35,00 kronor och är beräknad enligt Konsumentverkets riktlinjer. Det totala beloppet att betala tillbaka blir 118 594,00 kronor. Med annuitetsamortering är månadskostnaden 1 968,00 kronor (totalt 60 avbetalningar). Årsränta per 2025-10-09.
- Representativt exempel enligt Länsförsäkringar: *Den effektiva räntan är 6,65 % vid ett inköpspris om 300 000 kronor och ett finansierat belopp om 240 000 kronor (kontantinsats 60 000 kronor). Exemplet är beräknat utifrån en rörlig årsränta på för närvarande 5,95 % och en återbetalningstid på fem år, med månadsbetalningar om 4 679 kronor. Uppläggningsavgift tillkommer med 588 kronor samt administrativ avgift om 45 kronor per månad (september 2025). Det totala beloppet att betala, vid oförändrad ränta, är 281 346 kronor. Kreditgivare är Länsförsäkringar Finans AB, org.nr 556311-9204.
- Representativt exempel enligt Swedbank: Ett lån på 150 000 kr med en rörlig exempelränta på 6,19 % (senaste ränteändring 2025-10-03) och en kontantinsats på 60 000 kr, ger en effektiv ränta på 6,54 %. Exemplet beräknas med rak amortering och en återbetalningstid på 5 år med 60 betalningar. Totalt belopp att betala under lånets löptid är 174 149 kronor. Första månaden betalar du 3 274 kr och i den sista månaden 2 513 kr. Vid utbetalning tillkommer 550 kronor i uppläggningsavgift (350 kronor för Nyckelkund). Aviavgift 0 kronor vid e-faktura.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Tabellen räknar med bankernas ordinarie räntor, utan kampanjer. Erbjuds du en kampanjränta sänker den gränsen, men fråga hur länge rabatten gäller innan du räknar med den i alla tre åren.
Tabellen räknar inte heller med allt. Det här flyttar gränsen:
- Service. Den ingår i Toyotas leasing men inte när du köper. Varje krona du lägger på service under de tre åren höjer gränsen med lika mycket.
- Pengar som hade kunnat ge ränta. De 53 580 kronorna i kontantinsats hade kunnat ligga på ett sparkonto. Varje procentenhet i sparränta motsvarar ungefär 1 600 kr på tre år före skatt. Leasingen kostar dessutom 1 088 kr mindre i månaden än billånet med Nordeas ränta, och sparar du mellanskillnaden ger varje procentenhet ungefär 580 kr till. Sammanlagt blir det cirka 2 200 kr per procentenhet före skatt, ungefär 1 500 kr efter 30 procents skatt på ränta.
- Ränteavdraget. Skatteverket ger avdrag för ränta på billån om säljaren och långivaren är näringsidkare, lånet har bilen som säkerhet och du står som ägare i vägtrafikregistret. Skattereduktionen är 30 procent och kan bara ges i den mån du betalar tillräckligt med skatt. Läs mer i guiden om ränteavdrag.
- Övermil och skador gör leasingen dyrare och sänker gränsen.
Betalar du bilen kontant blir gränsen 267 900 kr − 110 639 kr = 157 261 kr, 59 procent av nypriset, plus service och den ränta pengarna annars hade gett.
Vad en treårig Yaris med 4 500 mil är värd är det enda du måste uppskatta själv, och det avgör resultatet. Toyota räknar med ett garanterat restvärde i leasingpriset men publicerar inte siffran. Titta på vad du skulle få för en motsvarande bil från 2023 i dag, alltså inbytespriset hos en handlare eller vad privatpersoner faktiskt säljer för, inte handlarens annonspris, som är högre. Räkna på andra bilar och belopp i billånskalkylatorn.
Körsträckan kostar mer i leasingen
Toyotas leasingpris för samma Yaris stiger med körsträckan: 2 995 kr i månaden för 1 500 mil per år, 3 305 kr för 2 000 mil och 3 533 kr för 2 500 mil. Varje mil över den avtalade sträckan kostar 8 kr.
Räkneexempel: Du kör 2 000 mil per år men har tecknat avtalet för 1 500 mil. Efter tre år har du kört 1 500 mil för mycket, vilket kostar 1 500 × 8 kr = 12 000 kr. Hade du tecknat avtalet för 2 000 mil från början hade det kostat 36 × 310 kr = 11 160 kr mer.
Konsumentverket skriver att leasingen blir dyrare ju längre du kör och att du betalar extra om du kör längre än avtalet. Räkna därför ut hur långt du faktiskt kör innan du skriver på, och kontrollera om avtalet låter dig göra ändringar. Enligt Volkswagen Finans villkor kan du ansöka om ändrad körsträcka under avtalet, men leasingbolaget avgör om ansökan beviljas, och en ändring ger ny leasingavgift och en ändringsavgift (punkt 5.1). Med ett billån finns ingen gräns, men körsträckan påverkar vad du får för bilen när du säljer den.
Om du behöver ta dig ur avtalet
Ett leasingavtal är bindande för hela avtalstiden. Konsumentverket skriver att det kan bli mycket dyrt att säga upp det i förtid och uppmanar dig att fundera på om du har råd med bilen även om du blir arbetslös, sjukskriven eller föräldraledig.
Hur mycket det kostar står i avtalet. Enligt Volkswagen Finans villkor från april 2026 har du rätt att säga upp avtalet efter tolv månader och betalar då 40 procent av de leasingavgifter som återstår, minst 1 000 kr per återstående månad. Vill du ut tidigare måste du först komma överens med leasingbolaget om vad det kostar (punkt 10.1–10.2). Du får inte heller överlåta avtalet till någon annan. Toyota skriver att uppsägningsavgiften baseras på kvarvarande skuld och ränta, utan att ange någon siffra.
Räkneexempel: Med Volkswagen Finans regel och en månadsavgift på 2 995 kr kostar det att avsluta avtalet efter 18 månader 40 procent av 18 × 2 995 kr, alltså 21 564 kr. Bilen lämnar du tillbaka.
Ett billån med rörlig ränta får du lösa när du vill utan avgift, och både Toyota och Swedbank skriver att det inte kostar något extra. Har lånet bunden ränta kan långivaren ta ut en ränteskillnadsersättning, se vad lagen säger om att lösa lån i förtid. Men du måste sälja bilen för att få pengar till skulden. Får du mindre för bilen än det som är kvar på lånet betalar du mellanskillnaden själv.
Skador och slitage när bilen lämnas tillbaka
När leasingen slutar besiktas bilen, och du betalar för skador som inte räknas som normalt slitage och för utrustning som saknas. Enligt Konsumentverket kan normalt slitage vara mindre repor som inte behöver lackeras om, lätt slitage på inredningen och mindre stenskott, men gränsen bedöms från fall till fall. Volkswagen Finans hänvisar till en skötselguide på vwfs.se för vad som räknas som onormalt slitage (punkt 12.1). Enligt samma villkor har du rätt att på egen bekostnad låta besiktiga bilen själv, utöver leasingbolagets besiktning.
Konsumentverket påminner också om att en leasad bil ska servas enligt tillverkarens intervall, annars kan nybilsgarantin upphöra och bilens värde minska. Det är du som håller koll på servicetiderna.
Vilket skydd du har
Privatleasing. Det finns ingen särskild lag för billeasing, och enligt Konsumentverket har du inget uttryckligt skydd i konsumentlagstiftningen. Avtalet avgör vad som gäller, men villkoren får inte vara oskäliga. Ångerrätt har du bara om avtalet är ett distansavtal: all kontakt med företaget ska ha skett på distans, och avtalet ska ha ingåtts via ett organiserat system, till exempel en beställning på företagets webbplats. Då har du enligt Konsumentverket vanligtvis 14 dagars ångerrätt. Har ni träffats för att diskutera villkoren gäller ingen ångerrätt enligt lag. Konsumentköplagen gäller inte, så avtalet avgör också vem du reklamerar fel till och om du kan behöva betala full avgift medan bilen står på verkstad.
Kontrollera om månadsavgiften är fast eller kan ändras. Toyotas Easy Privatleasing har fast leasingkostnad, medan Volkswagen Finans villkor tillåter både rörlig och fast ränta. Hur det kan gå visar DNB: banken marknadsförde månadskostnaden som fast men höjde den med ett prisjusteringsvillkor när räntorna steg. Patent- och marknadsdomstolen förbjöd i maj 2025 tre villkor i bankens avtal om privatleasing och ansåg att prisjusteringsvillkoret var oskäligt, eftersom konsumenterna inte i förväg kunde uppskatta hur avgiften kunde ändras. KO ville att omkring 50 000 kunder som tecknat avtal från 2020 till februari 2023 skulle få tillbaka det de betalat för mycket, men Allmänna reklamationsnämnden beslutade den 20 april 2026 att inte pröva KO:s grupptalan.
Billån. Ett billån är en kredit enligt konsumentkreditlagen. Långivaren måste pröva att du har råd, kontantinsatsen ska som huvudregel vara minst 20 procent av bilens kontantpris, och pengar som du lånar av säljaren eller av en kreditgivare som samarbetar med säljaren räknas inte som kontantinsats. Kravet finns kvar i den nya lagen (4 kap. 7 §). Bankernas billån och vad som gäller om du inte kan betala står på sidan Billån och lån till bil.
Leasing med köpmöjlighet blir kredit från 20 november 2026
Den nya konsumentkreditlagen (2026:1011) gäller avtal som ingås från den 20 november 2026. Enligt 1 kap. 5 § ska det som lagen säger om kreditavtal också gälla avtal om att använda en sak, om du enligt avtalet har en möjlighet eller skyldighet att köpa den. Enligt propositionen ska möjligheten finnas redan när avtalet ingås. Ett leasingavtal där du får köpa loss bilen behandlas då som ett kreditavtal, med bland annat lagens krav på kreditprövning (3 kap. 13 §) och 14 dagars ångerrätt (5 kap. 1 §). Ett rent hyresavtal utan köpmöjlighet omfattas inte.
Den gamla lagen hade ingen sådan regel, och leasingavtal har som utgångspunkt ansetts falla utanför den. Ett undantag gäller redan i dag: om det enligt avtalet är meningen att du ska bli ägare när du har betalat avgifterna räknas det som ett kreditavtal, oavsett vad det kallas. Den gäller fortfarande för avtal som ingicks före den 20 november. Konsumentverket skriver att vissa leasingavtal låter dig köpa loss bilen när avtalet slutar, ibland till ett restvärde som bestäms redan när du skriver på. Fråga därför leasingbolaget om ditt avtal ger dig den rätten.
Så väljer du
Privatleasing kan passa om du:
- vet att du håller dig under avtalets körsträcka
- vill ha en känd månadskostnad utan kontantinsats, och avgiften är fast
- ändå byter bil efter tre år
- har en buffert om avtalet skulle behöva brytas, eftersom det kan kosta tiotusentals kronor.
Billån kan passa om du:
- kör långt eller inte vet hur långt du kommer att köra
- vill kunna sälja eller byta bilen när du vill
- har kontantinsatsen utan att låna till den
- tror att bilen är värd mer efter tre år än gränsen i tabellen.
Innan du skriver på något: be om totalkostnaden för hela avtalstiden, vad en övermil kostar, vad det kostar att avsluta avtalet i förtid och leasingbolagets beskrivning av vad som räknas som skada.
Källor (15)
- Konsumentverket: Leasa bil, om leasingtid, försäkring, ångerrätt vid distansavtal, uppsägning, körsträcka, ändringar i avtalet och slitage, granskad 30 oktober 2026, hämtad 14 november 2026
- Konsumentverket: Dom i målet KO mot DNB Bank ASA, Patent- och marknadsdomstolen, publicerad 15 maj 2025, hämtad 14 november 2026
- Konsumentverket: KO kräver pengarna tillbaka för 50 000 privatleasingkunder, 3 december 2025, hämtad 14 november 2026
- Konsumentverket: Anmälan om grupptalan i ARN, uppdaterad 20 april 2026, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 5 §, 3 kap. 13 §, 4 kap. 7 §, 5 kap. 1 § och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Proposition 2025/26:223 En ny konsumentkreditlag, riksdagen.se: avsnittet Hyres- och leasingavtal och författningskommentaren till 1 kap. 5 §, hämtad 14 november 2026
- Konsumentkreditlag (2010:1846), 26 §, riksdagen.se, hämtad 14 november 2026
- Skatteverket: Avdrag för ränteutgifter, om ränta på lån vid köp av fordon, hämtad 14 november 2026
- Toyota: Yaris, priser per utrustningsnivå, hämtad 14 november 2026
- Toyota Easy Privatleasing: Yaris 1,5 Hybrid 115 5D Active, månadskostnad, körsträcka, övermil och avgifter, erbjudandet gäller till 11 januari 2027, hämtad 14 november 2026
- Toyota: Privatleasing och Toyota: Bilfinansiering för privatkunder, om fast leasingkostnad, 0 kr i kontantinsats, kontantinsats med inbytesbil vid billån, avtalstid, uppsägningsavgift och att billånet kan lösas utan avgift, hämtade 14 november 2026
- Volkswagen Finans: Villkor Privatleasing april 2026, punkt 5.1, 6.8, 7, 9.1, 10.1–10.2, 12 och 16, hämtad 14 november 2026
- Nordea Finans: Billån och Swedbank: Billån, räntor, avgifter och förtidslösen, hämtade 14 november 2026
- Räntor och avgifter för billånen i tabellen: bankernas egna sidor, kontrollerade 25 oktober 2026 (Lånkollens billånsdata)
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








