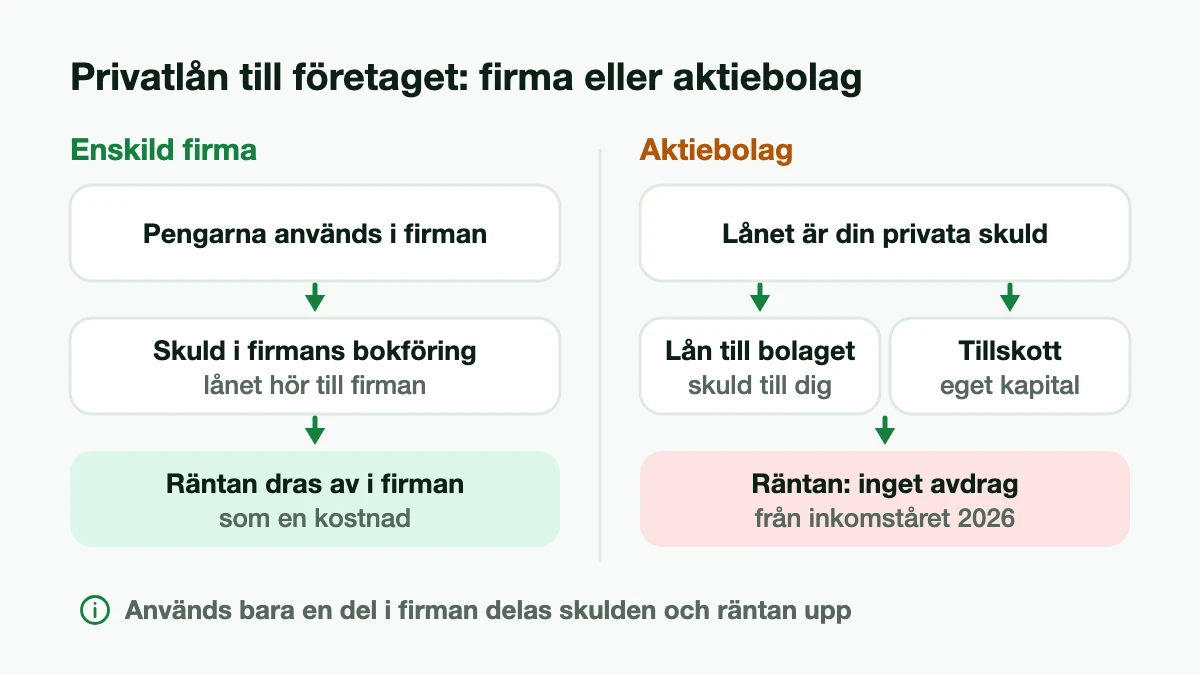
Ett privatlån tas alltid i ditt eget namn, även när pengarna ska gå till företaget. Vad som händer med räntan beror på företagsformen. Har du enskild firma och använder pengarna i firman ska lånet bokföras som en skuld i firman, och räntan dras av i näringsverksamheten. Har du aktiebolag förblir privatlånet din privata skuld: räntan ger inget avdrag alls från 2026, och pengarna förs in i bolaget som ett lån från dig eller som ett aktieägartillskott.
Enskild firma: lånet hör till firman om pengarna används där
En enskild firma är ingen egen juridisk person, så ett lån till dig kan höra till firman. Det som avgör är vad pengarna används till, inte vem som står på skuldebrevet eller vilken säkerhet lånet har. Bokföringsnämnden skriver i sin vägledning för förenklat årsbokslut att ett lånat belopp som används i företaget ska bokföras i företaget, till exempel för löpande utgifter eller investeringar. Regeringen skriver i propositionen om ränteavdraget att lån som en enskild näringsidkare tar fördelas mellan näringsverksamhet och kapital efter hur pengarna används.
Det betyder att ett privatlån som går till firman inte ska bokföras som en egen insättning. Det är en skuld i firman, med till exempel de här kontona i BAS-kontoplanen:
- När pengarna kommer in på firmans konto: debet 1930 Företagskonto, kredit 2350 Andra långfristiga skulder till kreditinstitut. Betalas pengarna först ut till ditt privata konto och du sedan för över dem till firman, innebär huvudregeln att det är användningen som avgör, så lånet hör ändå till firman.
- Varje månadsbetalning: amorteringen minskar skulden (debet 2350) och räntan är en kostnad (debet 8410 Räntekostnader för långfristiga skulder).
- Betalar du lånet från ditt privata konto: Bokföringsnämnden skriver att företagets utgifter som du betalar med privata pengar är en egen insättning. Det innebär att amortering och ränta bokförs på samma sätt, men mot 2018 Övriga egna insättningar i stället för företagskontot.
Räntan dras av i firman
Ränta på lån som hör till näringsverksamheten dras av som en kostnad i firman. Avdraget för ränta på lån utan säkerhet togs bort i inkomstslaget kapital från 2026, men regeringen skriver i propositionen att avdragsrätten i inkomstslaget näringsverksamhet inte påverkas.
Räntan på privatlånet är normalt redan förtryckt under inkomst av kapital i din deklaration. Skatteverket skriver att du ska minska det förtryckta beloppet med den ränta du drar av i firman, så att avdraget inte blir dubbelt. Amorteringen är aldrig en kostnad. Skatteverket skriver att du också får dra av aviseringsavgifter och utgifter för uppläggning av lån som hör till näringsverksamheten.
Spärren mot att privata skulder flyttas in i firman heter negativ räntefördelning. Är firmans kapitalunderlag, ungefär tillgångar minus skulder, negativt med mer än 500 000 kr vid förra räkenskapsårets slut ska en schablonränta läggas till firmans inkomst, samtidigt som samma belopp dras av i inkomstslaget kapital, enligt Skatteverket. Det kan hända om lånade pengar har tagits ut privat. Lånar du för att köpa utrustning till firman ökar både tillgångarna och skulderna, så vid köpet påverkas kapitalunderlaget inte av lånet. Skrivs utrustningen av snabbare än lånet amorteras kan underlaget sjunka.
Räkneexempel: Du lånar 100 000 kr på 5 år till 8 procents nominell ränta (effektiv ränta 8,30 procent utan avgifter), annuitetslån, och köper utrustning till firman för hela beloppet. Månadsbetalningen blir cirka 2 028 kr. Första månaden är 667 kr ränta och 1 361 kr amortering. Under första året betalar du sammanlagt cirka 7 388 kr i ränta, som blir en kostnad i firman och minskar överskottet. Vad avdraget är värt beror på din skatt och dina egenavgifter, och på att firman har ett överskott att dra av räntan mot.
Används en del av lånet privat
Går bara en del av pengarna till firman delas lånet upp. Bokföringsnämnden skriver att skulden och räntan ska fördelas i proportion till hur beloppet har använts.
Räkneexempel: Av samma lån på 100 000 kr går 70 000 kr till firman och 30 000 kr till en privat utgift. Firman bokför en skuld på 70 000 kr och 70 procent av räntan, cirka 5 172 kr första året. Resten, cirka 2 216 kr, är privat ränta på ett lån utan säkerhet och ger inget avdrag från 2026. Sätts hela beloppet in på firmans konto bokförs den privata delen som egen insättning, och när du tar ut den som eget uttag. Hur det bokförs beskriver Väljbokföring.se i Eget uttag i enskild firma.
Aktiebolag: privatlånet är din skuld, inte bolagets
Ett aktiebolag är en egen juridisk person. Lånar du privat och för över pengarna till bolaget är privatlånet fortfarande din privata skuld, och räntan hör till inkomstslaget kapital. Där ger ränta på lån utan säkerhet inget avdrag från och med inkomståret 2026. Om pengarna sedan används i ett bolag ändrar inte det. Läs mer i guiden om ränteavdraget för privatlån.
Pengarna kan föras in i bolaget på två sätt:
- Som lån till bolaget. Bolaget bokför en skuld till dig (2393 för den del som ska betalas tillbaka senare än tolv månader framåt, annars 2893) och betalar tillbaka enligt det ni har skrivit i ett skuldebrev. Betalar bolaget ränta till dig är det en kapitalinkomst för dig, och bolaget kan vara skyldigt att göra skatteavdrag med 30 procent.
- Som aktieägartillskott. Bolaget bokför tillskottet direkt mot eget kapital (2093). Ett tillskott stärker bolagets egna kapital, vilket ett lån inte gör. Men en återbetalning av ett aktieägartillskott, villkorat eller ovillkorat, räknas som vinstutdelning enligt Bolagsverket. Vinstutdelning beslutas av bolagsstämman, och enligt aktiebolagslagen får den bara göras om det efter utdelningen finns full täckning för bolagets bundna egna kapital, räknat på den senast fastställda balansräkningen. Skillnaden mellan villkorat och ovillkorat tillskott, och hur båda bokförs, går POY igenom i Aktieägartillskott.
Skillnaden spelar roll för privatlånet. Du betalar långivaren varje månad oavsett hur det går för bolaget. Ett lån till bolaget kan betalas tillbaka till dig enligt en plan som följer privatlånet, medan ett tillskott bara kan betalas tillbaka som vinstutdelning efter beslut på stämman. Går pengarna åt till förluster finns inget att dela ut. Hur lånet till bolaget bokförs, med skuldebrev, ränta och kontrolluppgift, går POY igenom i Låna ut pengar till eget bolag.
Räkneexempel: Du lånar 100 000 kr privat på 5 år till 8 procents nominell ränta (effektiv ränta 8,30 procent utan avgifter) och lånar ut pengarna till ditt aktiebolag. Bolaget bokför 100 000 kr som skuld till dig. Du betalar cirka 2 028 kr i månaden till långivaren och sammanlagt cirka 7 388 kr i ränta första året, utan något avdrag. Har du enskild firma och använder pengarna i firman blir samma ränta en kostnad i firman.
Vad räntan blir hos långivarna
Tabellen visar räntan på 100 000 kr på 5 år med varje långivares exempelränta. Kolumnen för första året är den ränta som blir en kostnad i en enskild firma när lånet hör till firman, men som inte ger något avdrag när lånet är privat.
| Långivare | Ränta från–till | Effektiv ränta* | Ränta första året* | Ränta på 5 år* |
|---|---|---|---|---|
| Länsförsäkringar | 6,5–13,95 % | 7,34 % | 6 405 kr | 18 666 kr |
| Danske Bank | 7,13–15,25 % | 7,51 % | 6 498 kr | 18 949 kr |
| Swedbank | 5,95–16,09 % | 8,15 % | 7 135 kr | 20 885 kr |
| Handelsbanken | 7,7 % | 8,2 % | 7 107 kr | 20 799 kr |
| ICA Banken | 5,84–15,95 % | 8,19 % | 7 294 kr | 21 371 kr |
| Ikano Bank | 6,22–18,87 % | 8,43 % | 7 303 kr | 21 400 kr |
| SEB | 6,2–13,65 % | 8,78 % | 7 688 kr | 22 579 kr |
| MedMera Bank | 5,2–16,95 % | 9,12 % | 8 101 kr | 23 852 kr |
| Collector | 7–17,9 % | 9,16 % | 8 139 kr | 23 969 kr |
| Nordea | 5,2–13,2 % | 9,3 % | 8 045 kr | 23 678 kr |
| Marginalen Bank | 5,75–17,99 % | 9,66 % | 8 374 kr | 24 696 kr |
| Svealånet | 5,95–20,95 % | 10,12 % | 8 280 kr | 24 405 kr |
| Morrow Bank | 6,5–18,25 % | 10,76 % | 8 845 kr | 26 158 kr |
| Santander | 6,44–14,95 % | 10,91 % | 9 648 kr | 28 666 kr |
| Svea Svårt att få lån | 8,95–20,95 % | 12,31 % | 10 168 kr | 30 305 kr |
| Bank Norwegian | 5,99–18,99 % | 12,73 % | 10 680 kr | 31 926 kr |
| Resurs Bank | Ej publicerat | 12,82 % | 10 339 kr | 30 844 kr |
| Nordax Bank | 5,99–18,99 % | 13,31 % | 11 155 kr | 33 436 kr |
| Avida | 5,9–19,79 % | 13,3 % | 11 069 kr | 33 164 kr |
| Anyfin | 5,35–19,9 % | 14,54 % | 12 736 kr | 38 523 kr |
| Northmill Samlingslån | Ej publicerat | 16,43 % | 14 115 kr | 43 023 kr |
| Brixo | 19,95 % | 22,69 % | 18 808 kr | 58 796 kr |
| Creditstar | 20 % | 24,22 % | 18 857 kr | 58 963 kr |
| Klicklån | Ej publicerat | 24,28 % | 20 414 kr | 64 352 kr |
| L'EASY | Ej publicerat | 24,28 % | 20 414 kr | 64 352 kr |
| Thorn | Ej publicerat | 24,28 % | 20 414 kr | 64 352 kr |
| Plus1 | 5–22 % | 24,7 % | 20 805 kr | 65 713 kr |
| Banky | 21,95 % | 25,69 % | 20 756 kr | 65 543 kr |







Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Danske Bank: Räkneexempel för ett privatlån på 100 000 kr med 7,05 % (2026-11-13) rörlig ränta med rak amortering, månatlig aviavgift 10 kr och en återbetalningstid på 5 år ger en effektiv ränta på 7,52 % (7,29 % exklusive månatlig aviavgift). Totalt belopp att betala under lånets löptid vid oförändrad ränta blir 118 519 kr (117 919 kr exklusive månatlig aviavgift) med en genomsnittlig månadskostnad på 1 975 kr (1 965 kr exklusive månatlig aviavgift) och antalet betalningar är 60 stycken. Vi tillämpar individuell prissättning.
- Representativt exempel enligt Swedbank: Ett lån på 100 000 kr med 7,73 % rörlig ränta, räntespann 5,95 - 16,09 % (senaste ränteändring 2025-10-03), med rak amortering och en återbetalningstid på 5 år, ger en effektiv ränta på 8,15 % (8,01 % för Nyckelkund). Aviseringsavgiften är 0 kr och uppläggningsavgift 300 kr (0 kr för Nyckelkund). Totalt belopp att betala under lånets löptid är 119 947 kr (119 647 kr för Nyckelkund). Återbetalningsbeloppet är i snitt 1 999 kronor per månad och antalet betalningar är 60 stycken.
- Representativt exempel enligt Handelsbanken: För ett privatlån på 100 000 kr med rak amortering med en återbetalningstid på 5 år, uppläggningsavgift på 500 kr och månadsvis betalning med 7,65 % i rörlig ränta blir den effektiva räntan 8,17 % per 2025-09-01. Totalt belopp att betala om lånet behålls i 5 år och räntan är oförändrad under lånets löptid uppgår till 119 951 kr och månadskostnaden blir i snitt 1 995 kr. Antalet månadsbetalningar är då 60 stycken.
- Representativt exempel enligt ICA Banken: 100 000 kr på 8 år, 96 månadsbetalningar på 1 420 kr, rörlig ränta 7,9 %, effektiv ränta 8,19 %, totalt att betala 136 217 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Ikano Bank: 125 000 kr på 5 år, 60 månadsbetalningar på 2 530 kr, rörlig ränta 7,91 %, effektiv ränta 8,39 %, totalt att betala 152 250 kr. Avgifter i dag: 495 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt SEB: Med en årsränta på 8,32 procent, blir den effektiva räntan 8,79 procent för ett lån med rak amortering på 100 000 kronor med en återbetalningstid på 5 år (60 återbetalningstillfällen) och med en uppläggningsavgift på 300 kronor. Den första betalningen blir 2 360 kronor och den sista 1 678 kronor. Det totala beloppet att betala, vid oförändrad ränta, blir 121 446 kronor. Årsränta per 1 oktober 2025.
- Representativt exempel enligt MedMera Bank: 70 000 kr på 6 år, 72 månadsbetalningar på 1 267 kr, rörlig ränta 8,76 %, effektiv ränta 9,12 %, totalt att betala 90 461 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Collector: 100 000 kr på 10 år, 120 månadsbetalningar på 1 256 kr, rörlig ränta 8,8 %, effektiv ränta 9,16 %, totalt att betala 150 715 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Nordea: Ett lån på 100 000 kronor, upplagt på 7 år och rörlig årsränta 8,70 % ger den effektiva räntan 9,25 %. Då ingår uppläggningsavgift 525,00 kronor och avisering via nätbanken/appen. Eventuell kostnad för Vardagspaketet ingår inte. Det totala beloppet att betala tillbaka blir 131 338,00 kronor. Med rak amortering är första återbetalning 1 915,00 kronor och sista 1 199,00 kronor (totalt 84 avbetalningar). Årsränta per 2026-11-11.
- Representativt exempel enligt Marginalen Bank: 100 000 kr på 8 år, 96 månadsbetalningar på 1 478 kr, rörlig ränta 9,05 %, effektiv ränta 9,64 %, totalt att betala 142 615 kr. Avgifter i dag: 0 kr i uppläggning och 10 kr per månad.
- Representativt exempel enligt Svea Bank: 200 000 kr på 10 år, 120 månadsbetalningar på 2 534 kr, rörlig ränta 8,95 %, effektiv ränta 9,64 %, totalt att betala 307 124 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Morrow Bank: 165 000 kr på 10 år, 120 månadsbetalningar på 2 175 kr, rörlig ränta 9,55 %, effektiv ränta 10,4 %, totalt att betala 260 950 kr. Avgifter i dag: 0 kr i uppläggning och 35 kr per månad.
- Representativt exempel enligt Santander: 75 000 kr på 8 år, 96 månadsbetalningar på 1 261 kr, rörlig ränta 10,4 %, effektiv ränta 10,91 %, totalt att betala 121 056 kr. Avgifter i dag: 0 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Svea Bank: 100 000 kr på 10 år, 120 månadsbetalningar på 1 381 kr, rörlig ränta 10,95 %, effektiv ränta 12,13 %, totalt att betala 168 777 kr. Avgifter i dag: 495 kr i uppläggning och 25 kr per månad.
- Representativt exempel enligt Bank Norwegian: Vid ett privatlån på 135.000 kr som återbetalas på 10 år med räntan 11,49 % blir den effektiva räntan 12,47 %, inklusive månadsavgift 19 kr och uppläggningsavgift 399 kr. Du betalar 1.922 kr/månad (1.903 kr utgör amortering och ränta, 19 kr utgör månadsavgift och antalet avbetalningar är 120), dvs. ett totalbelopp på 230.625 kr. Räntan är rörlig och kan variera från 5,99 % till 18,99 %. Den effektiva räntan kan variera från 6,21 % till 27,80 % (oktober 2026).
- Representativt exempel enligt Resurs Bank: 175 000 kr på 5 år, 60 månadsbetalningar på 3 877 kr, rörlig ränta 11,13 %, effektiv ränta 12,34 %, totalt att betala 232 631 kr. Avgifter i dag: 499 kr i uppläggning och 39 kr per månad.
- Representativt exempel enligt Nordax Bank: 130 000 kr på 11 år, 132 månadsbetalningar på 1 803 kr, rörlig ränta 11,99 %, effektiv ränta 13,04 %, totalt att betala 237 973 kr. Avgifter i dag: 400 kr i uppläggning och 20 kr per månad.
- Representativt exempel enligt Avida: 100 000 kr på 5 år, 60 månadsbetalningar på 2 229 kr, rörlig ränta 11,9 %, effektiv ränta 13,04 %, totalt att betala 134 163 kr. Avgifter i dag: 179 kr i uppläggning och 29 kr per månad.
- Representativt exempel enligt Anyfin: Ett refinansieringslån på 43 000 kronor till 13,65 % nominell ränta (rörlig) med en återbetalningstid på 60 månader, med 60 avbetalningar om 993 kronor ger en effektiv ränta på totalt 14,54 %. Totalt att återbetala blir 59 565 kronor.
- Representativt exempel enligt Northmill: Vid lån om 140 000 kr till 15,09 % årsränta (rörlig) under 7 år med 84 återbetalningar och en uppläggningsavgift om 495 kr blir totalt belopp att återbetala 228 329 kr (2 718 kr per månad) och den effektiva räntan 16,18 %.
- Representativt exempel enligt Brixo: Krediten har 19,95 % nominell rörlig årsränta, 475 kr i uppläggningsavgift och 25 kr månatlig administrationsavgift. En exempelkredit på 100 000 kr som återbetalas med 2 185 kr per månad under 90 månader har en effektiv årsränta på 22,6 %. Det innebär en total kostnad för krediten om 96 650 kr. Totalt belopp att återbetala är 196 650 kr.
- Representativt exempel enligt Creditstar: Ett lån på 30 000 kr med 20 % nominell fast ränta, 300 kr i uppläggningsavgift (betalas med den första månadsbetalningen) och en månadsavgift på 30 kr, med en återbetalningstid på 60 månader, ger en effektiv ränta på 25,06 %. Det totala beloppet att återbetala blir 49 788,84 kr, fördelat på 60 månadsbetalningar: den första på 1 124,82 kr och därefter 59 delbetalningar på 824,82 kr vardera.
- Representativt exempel enligt Klicklån: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt L'EASY: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Thorn: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
- Representativt exempel enligt Plus1: Räkneexempel samlingslån: Räntan är rörlig och sätts individuellt. För ett annuitetslån på 150 000 kr med 9 års återbetalningstid (108 avbetalningar) och 588 kr i uppläggningsavgift blir den effektiva räntan 18,20%. Räntan startar på 22,00% och sänks var tredje månad till en slutränta på 7,00%. Månadskostnaden är 3 200 kr vid start och i genomsnitt 2 542 kr. Totalt att återbetala: 275 150 kr. Exemplet förutsätter att du betalar i tid enligt betalningsplanen.
- Representativt exempel enligt Banky: Annuitetslån 6 år, effektiv årsränta 27,69 %. Ett lån på 60 000 kr kostar 1 571 kr/mån (72 avbetalningar), totalt 113 580 kr inkl. 579 i uppläggningsavgift och 49 i aviavgifter. 21,95 % nominell ränta. Rörlig ränta.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Din egen ränta sätts i kreditprövningen och kan bli högre eller lägre än exempelräntan. Jämför därför den effektiva räntan, som räknar med avgifterna, och läs om vad effektiv ränta visar.
Innan du lånar privat till företaget
- Kreditprövningen gäller din ekonomi. Långivaren bedömer din inkomst och dina skulder, inte affärsidén. Svea Bank och MedMera Bank skriver att egenföretagare ska ha drivit företaget i minst tre respektive två år. Säger du upp dig för att starta företaget har du inte längre den lön som långivaren räknar med. Se långivarnas krav.
- Säg vad pengarna ska användas till. Konsumentkreditlagen gäller krediter till konsumenter, och en konsument är enligt lagen en fysisk person som handlar huvudsakligen för ändamål utanför näringsverksamhet. Samma definition finns i den nya konsumentkreditlagen från 20 november 2026. Svara därför som det är när långivaren frågar vad lånet ska användas till.
- Skulden finns kvar om företaget går dåligt. Läggs verksamheten ned ska privatlånet fortfarande betalas enligt avtalet. Räkna på att du klarar månadsbetalningen med din privata inkomst.
Källor (11)
- Bokföringsnämnden: Vägledning Enskilda näringsidkare som upprättar förenklat årsbokslut (BFNAR 2006:1), punkt 3.11–3.14 och exempel 3-4, uppdaterad 24 mars 2025, hämtad 9 november 2026
- Skatteverket: Avdragslexikon för enskild näringsverksamhet, Räntor, hämtad 9 november 2026
- Skatteverket: Avdrag för ränteutgifter, hämtad 9 november 2026
- Regeringens proposition 2024/25:26 Avtrappat ränteavdrag för lån utan säkerhet, avsnitt 5.1 och 5.7, hämtad 9 november 2026
- Skatteverket: Räntefördelning, hämtad 9 november 2026
- Skatteverket: Skatteavdrag med 30 procent, hämtad 9 november 2026
- Bolagsverket: Vinstutdelning, hämtad 9 november 2026
- Aktiebolagslag (2005:551), 17 kap. 3 § och 18 kap. 1 §, riksdagen.se, hämtad 9 november 2026
- Konsumentkreditlag (2010:1846), 1–2 §§ och konsumentkreditlag (2026:1011), 1 kap. 1 och 3 §§, riksdagen.se, hämtade 9 november 2026
- Svea Bank: Svealånet och MedMera Bank: Privatlån, krav för egenföretagare, hämtade 9 november 2026
- Räntorna i tabellen: varje långivares egen sida, länkad från långivarsidorna
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








