En kontokredit är en kreditgräns som du tar ut pengar från när du behöver dem. Du betalar ränta bara på det du har tagit ut, och det du betalar tillbaka kan du använda igen. Ett privatlån betalas ut på en gång och betalas tillbaka enligt en plan. Fyra av de fem fristående kontokrediterna vi jämför har en ränta på eller nära räntetaket på 22 procent (Northmill sätter räntan individuellt, 7,9–21,9 procent), och för samma belopp och samma tid är de flesta privatlån billigare i vår beräkning. En kontokredit kopplad till bankkontot kan ha betydligt lägre ränta men kan ha en årsavgift. Nordea tar till exempel 2 procent av hela kreditgränsen, lägst 250 kr. Kontokrediten kan ändå vara rätt när du behöver små belopp under kort tid och vet att du betalar tillbaka.
Så fungerar en kontokredit
Lagen beskriver en kontokredit som ett kreditavtal med en fortlöpande rätt att utnyttja ett kreditutrymme. I praktiken finns två varianter:
- Kredit kopplad till ditt bankkonto. Krediten används när pengarna på kontot tar slut, och när det kommer in pengar betalas den tillbaka först. Nordeas kontokredit har ingen amorteringsplan, och årsavgiften räknas på hela den beviljade kreditgränsen, inte på det du använder.
- Fristående kreditkonto. Du för över pengar från krediten till ditt bankkonto och får en faktura varje månad med ett lägsta belopp att betala. Det är den sortens kontokredit som Brixo, Fairlo, Ferratum, Lumify och Northmill erbjuder.
Ränta betalar du på det du har tagit ut. Avgifterna ser olika ut:
- Uppläggningsavgift när avtalet tecknas, högst 1 procent av prisbasbeloppet enligt lagen. Ferratum tar 565 kr och Lumify 588 kr. Hos Fairlo beror avgiften på kreditgränsen: 299 kr från 3 000 kr, 499 kr från 5 000 kr och 588 kr från 10 000 kr.
- Uttagsavgift när du tar ut pengar. Northmill tar 245 kr för varje uttag. Hos Fairlo är det första uttaget gratis och varje uttag därefter kostar 195 kr. Brixo och Ferratum tar ingen uttagsavgift.
- Månadsavgift de månader du har en skuld, 29–59 kr hos de krediter vi jämför. Brixo har inga avgifter alls.
Räntan är rörlig. Brixo, Ferratum och Lumify har samma ränta för alla, 21,95–22 procent. Ferratums prislista anger 19,99 procent, men enligt Ferratums standardiserade kreditinformation är det marginalen ovanpå referensräntan, och räntan blir 22 procent. Northmill sätter räntan individuellt mellan 7,9 och 21,9 procent. Fairlo skriver 20–22 procent på sin sida, men i Fairlos standardiserade kreditinformation är räntan 22 procent för kreditgränser upp till 70 000 kr, som är Fairlos högsta gräns, och det är den räntan vi räknar med. Räntetaket är referensräntan plus 20 procentenheter, alltså 22 procent till och med 31 december 2026. Långivarnas representativa exempel står under tabellen nedan, och alla kontokrediter på Lånkollen finns under Långivare.
En kontokredit kräver samma kreditprövning som andra lån: långivaren ska pröva att du har råd att betala och bara bevilja krediten om du har det (12 § i den nuvarande lagen, 3 kap. 13–14 §§ från den 20 november). Höjs kreditgränsen väsentligt ska prövningen göras om. Krediten räknas också när du söker andra lån. Enligt UC påverkar hur många lån och krediter du har och hur stora beloppen är UC:s riskprognos. UC skriver inte om det är kreditgränsen eller det du har tagit ut som räknas, så har du en kontokredit du inte behöver kan det vara värt att säga upp den innan du söker ett större lån.
Vad 30 000 kr kostar som kontokredit och som privatlån
Tabellen visar vad det kostar att ta ut 30 000 kr på en gång och betala tillbaka med lika stora belopp varje månad, på ett halvår och på två år. Kontokrediterna räknas med räntan och avgifterna i långivarens eget exempel, privatlånen med exempelräntan och dagens avgifter. Siffrorna räknas om varje gång sidan byggs.
| Kredit | Typ | Ränta från–till | Avgifter | Effektiv ränta på 2 år* | Kostnad på 6 mån* | Kostnad på 2 år* |
|---|---|---|---|---|---|---|
| Brixo Kontokredit | Kontokredit | 21,95 % | 0 kr | 24,3 % | 1 950 kr | 7 334 kr |
| Flexkontot | Kontokredit | 21,95 % | 0 kr | 24,3 % | 1 950 kr | 7 334 kr |
| Merax | Kontokredit | 21,95 % | 0 kr | 24,3 % | 1 950 kr | 7 334 kr |
| Northmill Kontokredit | Kontokredit | 7,9–21,9 % | 245 kr + 29 kr/mån | 25,57 % | 2 208 kr | 7 646 kr |
| Binly Högkostnadskredit | Kontokredit | 22 % | 588 kr + 57 kr/mån | 31,74 % | 2 884 kr | 9 308 kr |
| Credifi Högkostnadskredit | Kontokredit | 22 % | 588 kr + 57 kr/mån | 31,74 % | 2 884 kr | 9 308 kr |
| Lumify Högkostnadskredit | Kontokredit | 22 % | 588 kr + 57 kr/mån | 31,74 % | 2 884 kr | 9 308 kr |
| Tomly Högkostnadskredit | Kontokredit | 22 % | 588 kr + 57 kr/mån | 31,74 % | 2 884 kr | 9 308 kr |
| Ferratum Högkostnadskredit | Kontokredit | 22 % | 565 kr + 59 kr/mån | 31,8 % | 2 873 kr | 9 333 kr |
| Fairlo | Kontokredit | 22 % | 588 kr + 59 kr/mån | 31,91 % | 2 896 kr | 9 356 kr |
| Länsförsäkringar | Privatlån, billigast* | 6,5–13,95 % | 375 kr + 0 kr/mån | 8,5 % | 986 kr | 2 595 kr |
| Thorn | Privatlån, dyrast* | Ej publicerat | 19 kr/mån | 25,44 % | 2 032 kr | 7 666 kr |



Så ser det ut bland privatlånen: 13 av 16 privatlån kostar mindre på 2 år än den billigaste kontokrediten (Brixo Kontokredit, 7 334 kr) med sin exempelränta, men 3 av dem (Swedbank, SEB, Nordea) kräver att du redan är kund i banken. Räknat med den högsta räntan i spannet gäller det 10 av de 12 som publicerar ett spann eller en enda ränta. Vilken ränta du får på ett privatlån avgörs av kreditprövningen.
Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Brixo: Krediten har inga avgifter. Nominell rörlig årsränta är 21,95 % och den effektiva räntan är 24,3 %. En exempelkredit på 25 000 kr som återbetalas med 2 339 kr per månad under 12 månader har en total kostnad om 3 068 kr. Totalt belopp att återbetala är 28 068 kr. Löptiden för kreditavtalet är obestämd.
- Representativt exempel enligt Flexkontot: Krediten har 21,95 % nominell rörlig årsränta, 0 kr i uppläggningsavgift och 0 kr månatlig administrationsavgift. En exempelkredit på 20 000 kr som återbetalas med 1 871 kr per månad under 12 månader har en effektiv årsränta på 24,3 %. Det innebär en total kostnad för krediten om 2 452 kr. Totala beloppet att återbetala är 22 452 kr. Löptiden för kreditavtalet är obestämd.
- Representativt exempel enligt Merax: Krediten har 21,95 % nominell rörlig årsränta, 0 kr i uppläggningsavgift och 0 kr månatlig administrationsavgift. En exempelkredit på 20 000 kr som återbetalas med 1 871 kr per månad under 12 månader har en effektiv årsränta på 24,3 %. Det innebär en total kostnad för krediten om 2 452 kr. Totala beloppet att återbetala är 22 452 kr. Löptiden för kreditavtalet är obestämd.
- Representativt exempel enligt Northmill: Vid kredit om 50 000 kr till 20,17 % årsränta (rörlig) under fem år med 60 återbetalningar, en uttagsavgift om 245 kr samt en administrativ månadsavgift om 29 kr blir månadsbeloppet 1 365 kr (totalt 81 897 kr) och den effektiva räntan 23,39 %.
- Representativt exempel enligt Binly: En kredit på 20 000 kr till 22 % ränta med en återbetalningstid på sjutton månader (med sjutton återbetalningar om 1 472 kr vardera) och 588 kr i uppläggningsavgift samt 969 kr i aviavgifter ger en effektiv ränta på totalt 36,21 %. Det totala beloppet att återbetala är 25 017 kr. Kreditens löptid och där tillhörande kostnader kan komma att förändras vid utökning av krediten.
- Representativt exempel enligt Credifi: En kredit på 20 000 kr till 22 % ränta med en återbetalningstid på sjutton månader (med sjutton återbetalningar om 1 472 kr vardera) och 588 kr i uppläggningsavgift samt 969 kr i aviavgifter ger en effektiv ränta på totalt 36,21 %. Det totala beloppet att återbetala är 25 017 kr. Kreditens löptid och där tillhörande kostnader kan komma att förändras vid utökning av krediten.
- Representativt exempel enligt Lumify: En kredit på 20 000 kr till 22 % ränta med en återbetalningstid på sjutton månader (med sjutton återbetalningar om 1 472 kr vardera) och 588 kr i uppläggningsavgift samt 969 kr i aviavgifter ger en effektiv ränta på totalt 36,21 %. Det totala beloppet att återbetala är 25 017 kr. Kreditens löptid och där tillhörande kostnader kan komma att förändras vid utökning av krediten.
- Representativt exempel enligt Tomly: En kredit på 20 000 kr till 22,00 % ränta med en återbetalningstid på sjutton månader (med sjutton återbetalningar om 1 472 kr vardera) och 588 kr i uppläggningsavgift samt 969 kr i aviavgifter ger en effektiv ränta på totalt 36,21 %. Det totala beloppet att återbetala är 25 017 kr. Kreditens löptid och där tillhörande kostnader kan komma att förändras vid utökning av krediten.
- Representativt exempel enligt Ferratum: Om ett lån på 23 000 SEK tas ut och återbetalas i 12 månatliga delbetalningar om [1. 2962.33 SEK, 2. 2362.19 SEK, 3. 2327.06 SEK, 4. 2291.92 SEK, 5. 2256.78 SEK, 6. 2221.64 SEK, 7. 2186,50 SEK, 8. 2151,36 SEK, 9. 2116,22 SEK, 10. 2081,08 SEK, 11. 2045,94 SEK, 12. 2010,81 SEK], är den effektiva räntan 37,68 % och den rörliga nominella årsräntan är 21,9999735 %. Lånet har en uppläggningsavgift på 565 kr och en månatlig kontoavgift på 59 kr. Totala beloppet att återbetala är 27 013,83 SEK. Löptiden för kreditavtalet är obestämd. Detta exempel baseras på antagandet att lånet återbetalas i 12 lika stora kapitaldelbetalningar. Exemplet baseras på antagandet att lånebeloppet tas ut vid ett tillfälle och återbetalas i tid. Låna ansvarsfullt genom att utvärdera återbetalningsalternativen!
- Representativt exempel enligt Fairlo: Räkneexempel vid ett låneutrymme på 40 000 kr, en nominell rörlig ränta på 22 % och en återbetalningstid på 72 månader uppgår månadsbeloppet till 1 064 kr. Den effektiva räntan är 28,18 % och det totala beloppet att återbetala är 77 199 kr. I månadsbeloppet ingår en månadsavgift om 59 kr. Därutöver tillkommer en uppläggningsavgift om 588 kr som betalas separat i samband med att krediten tas i bruk.
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Thorn: Ett lån på 45 000 kronor till 21,60% rörlig ränta med en återbetalningstid på 82 månader, med 82 avbetalningar om 1 054 kronor och 0 kronor i uppläggningsavgift samt 19 kronor i administrationsavgift, ger en effektiv ränta på totalt 24,71%. Totalt att återbetala blir 87.994 kronor.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Skillnaden mellan det billigaste privatlånet och den billigaste kontokrediten beror nästan helt på räntan. Men jämförelsen har två svagheter som du bör känna till:
- Privatlånens exempelräntor gäller långivarens eget exempel, ofta ett större belopp på längre tid. Din ränta sätts efter kreditprövningen och kan hamna högt i spannet. Därför räknar vi också med den högsta räntan i varje spann.
- Tabellen förutsätter att du tar ut hela beloppet och betalar av i jämn takt. Det är så ett privatlån fungerar, men inte alltid så en kontokredit används.
Kolumnen för sex månader är, för privatlånen, vad det kostar att låna och sedan lösa lånet i förtid. Med rörlig ränta kostar det inget extra. Med fast ränta får långivaren ta ut ränteskillnadsersättning om det står i avtalet, högst 1 procent av det du betalar i förtid och 0,5 procent när mindre än ett år återstår (36 § i den nuvarande lagen, 6 kap. 6–7 §§ i den nya). Löser du ett tvåårslån på 30 000 kr efter ett halvår återstår ungefär 23 000 kr, och ersättningen får då vara högst cirka 230 kr. Den ingår inte i tabellen. På en kontokredit får ingen sådan ersättning tas ut. Det som annars kostar extra på kort tid är uppläggningsavgiften. Läs mer om att lösa ett privatlån i förtid.
Kampanjer räknas inte heller. Lumify ger till exempel nya kunder som lånar minst 20 000 kr den första betalperioden utan ränta och uppläggningsavgift, så för den som får erbjudandet blir Lumify billigare än tabellen visar. Enligt Lumify tas rabatten tillbaka om du inte följer återbetalningstiden. Vill du räkna på andra belopp och löptider finns lånekalkylatorn.
Lägsta betalningen gör krediten dyr
På ett kreditkonto bestämmer du själv hur mycket du betalar, så länge du betalar minst det lägsta beloppet. Hos Brixo och Ferratum räknas det beloppet som en procentsats av skulden och sjunker när skulden sjunker. Därför tar det lång tid att bli skuldfri.
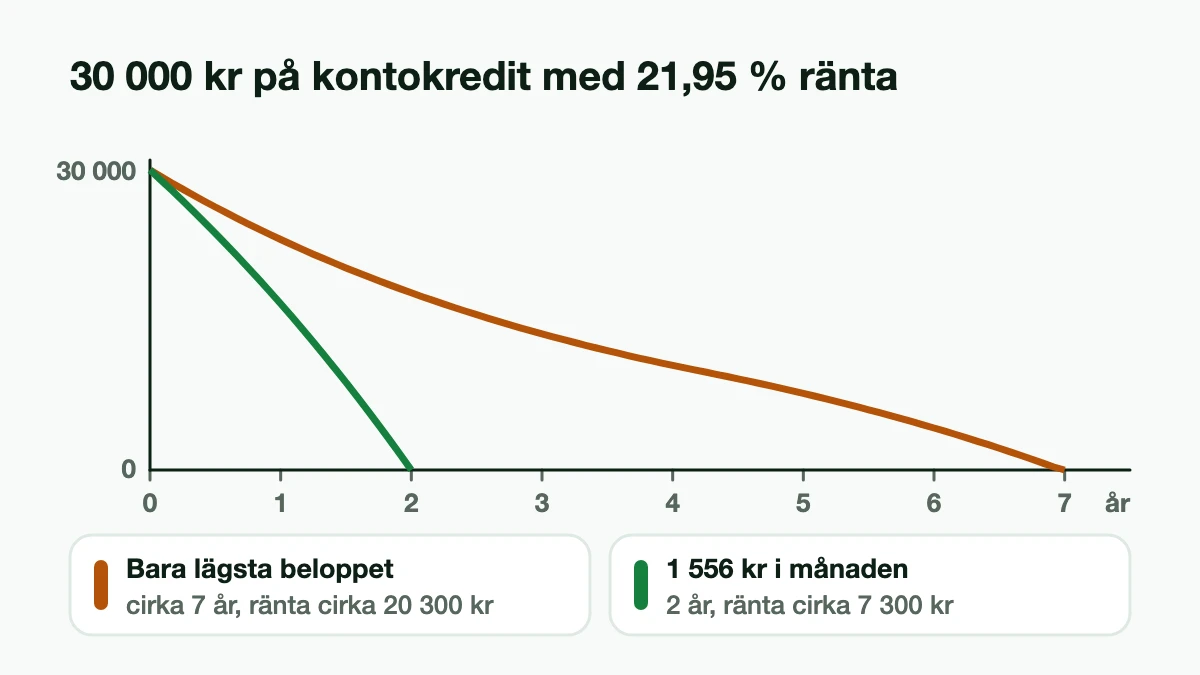
Räkneexempel: Du tar ut 30 000 kr på en kredit med 21,95 procents ränta och utan avgifter, som Brixos kontokredit. Lägsta betalning är 4 procent av skulden, minst 400 kr. Betalar du bara det lägsta beloppet blir första betalningen 1 200 kr, och det tar ungefär 84 månader, sju år, att bli skuldfri. Räntan blir cirka 20 300 kr. Betalar du i stället 1 556 kr i månaden är krediten betald på två år och räntan blir cirka 7 300 kr. Räkna på din egen kredit i kalkylatorn för kontokredit.
Hos Ferratum är lägsta beloppet 3,5 procent av det du är skyldig, minst 400 kr, enligt Ferratums standardiserade kreditinformation. Det du betalar går först till avgifter, sedan till ränta och sist till skulden, så kontoavgiften på 59 kr i månaden ingår i det lägsta beloppet. Betalar du bara det lägsta beloppet tar det drygt tio år att betala av 30 000 kr, och ränta och avgifter blir cirka 39 500 kr, uppläggningsavgiften på 565 kr inräknad. Så mycket får det inte kosta: på krediter tecknade från den 1 mars 2025 gäller ett kostnadstak, och för en kontokredit räknas det på varje uttag för sig. Ränta och avgifter för ett uttag får alltså inte bli högre än uttaget.
Hos Northmill är lägsta beloppet 701 kr i månaden på en skuld av 25 000 kr med exempelräntan 20,17 procent, enligt Northmills räkneexempel.
Bestäm själv ett månadsbelopp som gör krediten betald inom den tid du har tänkt, och lägg det på autogiro.
Små uttag: avgifterna avgör
Behöver du några tusenlappar under en kort tid är det avgifterna, inte räntan, som skiljer krediterna åt.
Räkneexempel: Du tar ut 10 000 kr och betalar tillbaka allt efter en månad. Räntan för en månad är ungefär 180 kr med 22 procent. Med avgifterna kostar det:
- Brixo: cirka 180 kr varje gång, eftersom det inte finns några avgifter.
- Northmill: cirka 440 kr varje gång med exempelräntan 20,17 procent, eftersom 245 kr i uttagsavgift och 29 kr i månadsavgift tillkommer.
- Ferratum: cirka 810 kr första gången, med uppläggningsavgiften på 565 kr och kontoavgiften på 59 kr. Nästa gång cirka 240 kr, eftersom uttag är gratis.
- Fairlo, kreditgräns från 10 000 kr: cirka 830 kr första gången, med uppläggningsavgiften på 588 kr och månadsavgiften på 59 kr. Nästa gång cirka 440 kr, eftersom varje uttag efter det första kostar 195 kr.
Uppläggningsavgiften betalar du bara en gång.
Ett privatlån kan vara billigare även här om det saknar avgifter och du löser det efter en månad, se privatlån utan avgifter. Men de flesta privatlån har ett lägsta belopp på 10 000 kr eller mer, och varje nytt lån kräver en ny ansökan och kreditprövning.
En kontokredit kopplad till bankkontot fungerar på ett annat sätt. Nordeas eget exempel: en kredit på 10 000 kr som används hela året med 9,95 procents ränta kostar 1 245 kr, varav 250 kr är årsavgiften. Effektiv ränta 13,26 procent.
Krediten kan sänkas eller sägas upp
En kontokredit gäller oftast tills vidare. Du får säga upp den när du vill, med högst en månads uppsägningstid. Långivaren får säga upp den bara om det står i avtalet, och då med minst två månaders uppsägningstid. Har du inte använt krediten får den sägas upp omedelbart, om avtalet säger det och det är skäligt. Du ska få veta det och skälen innan du förlorar krediten, eller direkt efteråt om det finns särskilda skäl (37 § i den nuvarande lagen, 6 kap. 8 § i den nya).
Villkoren kan ge långivaren mer utrymme när det gäller den del av kreditgränsen du inte använder. Brixos villkor ger Brixo rätt att omedelbart sänka, begränsa eller säga upp den outnyttjade delen, och att säga upp avtalet om krediten inte har använts på ett år.
Från den 20 november 2026 gäller den nya konsumentkreditlagen (2026:1011), och för kontokrediter blir det två nyheter:
- Vill långivaren minska kreditutrymmet, eller säga upp en kontokredit med avtalad löptid, ska du få veta det minst 30 dagar innan ändringen gäller (6 kap. 9 §). Ett villkor om att sänka kreditgränsen med omedelbar verkan räcker alltså inte längre. En kredit som du inte har använt alls får fortfarande sägas upp omedelbart, på de villkor som nämns ovan.
- Sägs krediten upp eller sänks kreditutrymmet ska långivaren erbjuda dig att betala det förfallna beloppet med tolv lika stora månadsbetalningar plus ränta, innan den vidtar verkställighetsåtgärder (6 kap. 10 §).
Reglerna gäller också många krediter som tecknats tidigare. För krediter tecknade före den 20 november gäller i stort sett den gamla lagen även framåt, men för avtal som gäller tills vidare, som de flesta kontokrediter, gäller reglerna om uppsägning och sänkt kreditutrymme (6 kap. 8–10 §§) från första dagen. Det gör också kravet på kontoutdrag minst en gång i månaden med uttag, betalningar, ränta, avgifter och vad du ska betala (4 kap. 16 §). Det står i övergångsbestämmelserna till den nya lagen.
Det som inte ändras är taken. Räntetaket och kostnadstaket finns kvar i den nya lagen, i 4 kap. 4–5 §§, och kostnadstaket räknas fortfarande på varje uttag för sig. Mer om lagändringen står i räntetaket och de nya reglerna.
Räkna inte med att en kontokredit finns kvar som reserv för framtida utgifter: kreditgränsen kan sänkas och krediten sägas upp. Behöver du en buffert är sparade pengar säkrare, se Ekonomifokuset.se om buffertsparande.
När passar vad?
En kontokredit kan passa när:
- du behöver mindre belopp vid olika tillfällen och betalar tillbaka inom några månader
- du väljer en kredit utan uttags- och uppläggningsavgifter, eftersom avgifterna annars äter upp fördelen med att bara betala för det du använder
- du själv betalar mer än det lägsta beloppet varje månad.
Ett privatlån passar bättre när:
- du vet hur mycket du behöver och vill ha en plan för när skulden är betald
- beloppet är större eller ska betalas tillbaka på mer än några månader
- du vill lösa dyrare krediter. Läs när det lönar sig att samla lån.
Kreditkort med kortkredit jämförs på Korthjälpen.se.
En kontokredit har samma ångerrätt som ett privatlån: 14 dagar från den dag avtalet ingås, eller från den dag du fick avtalsvillkoren om det är senare (21–22 §§ i den nuvarande lagen, 5 kap. 1–2 §§ i den nya).
Källor (15)
- Konsumentkreditlag (2010:1846), 2, 12, 19 a–19 c, 21–22, 36 och 37 §§, riksdagen.se: gäller till 20 november 2026, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 3 §, 3 kap. 13–14 §§, 4 kap. 4–6 och 16 §§, 5 kap. 1–2 §§, 6 kap. 6–10 §§ och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Riksbanken: Referensränta, 2,00 procent 1 juli–31 december 2026, hämtad 14 november 2026
- Konsumenternas Bank- och finansbyrå: Kostnadstak, om kostnadstaket per kreditutnyttjande, hämtad 14 november 2026
- Nordea: Kontokredit, ränta, årsavgift och räkneexempel, hämtad 14 november 2026
- Brixo: Kontokredit och Brixos villkor (utgivna 27 oktober 2026), lägsta betalning, sänkning och uppsägning, hämtade 14 november 2026
- Ferratum: Prislista, avgifter och lägsta återbetalning, och Ferratums standardiserade kreditinformation (version 23 juli 2025, länkad från ferratum.se/juridiska-dokument), ränta 22 procent (marginal 19,999974 procent plus referensräntan), lägsta belopp 3,5 procent av det du är skyldig och i vilken ordning betalningarna fördelas, hämtade 14 november 2026
- Northmill: Kontokredit, uttagsavgift, månadsavgift och lägsta belopp, hämtad 14 november 2026
- Fairlo: Kontokredit, räntespann 20–22 procent, högsta kreditgräns och första uttaget, hämtad 14 november 2026
- Fairlo: Standardiserad europeisk konsumentkreditinformation (SEKKI), ränta 22 procent upp till 70 000 kr, uppläggningsavgift 299/499/588 kr, uttagsavgift 195 kr efter första uttaget och månadsavgift 59 kr, hämtad 14 november 2026
- Lumify, ränta, avgifter och erbjudandet till nya kunder med villkoret att rabatten tas tillbaka om återbetalningstiden inte följs, hämtad 14 november 2026
- Creditstars standardiserade kreditinformation och Bankys standardiserade kreditinformation: avgifter som beror på beloppet (Creditstar: 1 procent av lånet, 300–592 kr, och 0,1 procent i månaden, 30–90 kr) eller anges som "upp till" (Banky), därför inte med i tabellen, hämtade 14 november 2026
- UC: Hur fungerar UC:s riskprognos?, befintliga lån och krediter i riskprognosen, hämtad 14 november 2026
- Räntor och avgifter i tabellen: långivarnas egna sidor, länkade på varje långivarsida på Lånkollen.se, kontrollerade 5 oktober–10 november 2026
- Räkneexemplen: Lånkollens beräkning med annuitet och månadsränta = årsränta / 12. Lägsta betalning: månad för månad, ränta på skulden vid månadens början och lägsta beloppet räknat på samma skuld; hos Ferratum går betalningen först till kontoavgiften. Ränteskillnadsersättning: kvarvarande skuld efter sex av 24 annuitetsbetalningar
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








