Ett räntefritt billån är nästan alltid en tidsbegränsad kampanj från bilmärkets eget finansbolag, som du tecknar hos bilhandlaren. Räntan är 0 procent eller nära noll, men lånet är sällan gratis: så snart det har uppläggnings- och aviavgifter hamnar den effektiva räntan över noll. Du behöver dessutom betala minst 20 procent av bilens kontantpris själv, och ofta finns en stor slutbetalning eller en ordinarie ränta som tar vid efter en tid. Den viktigaste frågan är ändå en annan: vad hade bilen kostat om du betalat kontant? Har kampanjen ersatt en rabatt kan ett vanligt billån eller privatlån bli billigare.
Så ser kampanjerna ut
Tre kampanjer som gällde i november 2026, enligt bilmärkenas och bilhandlarnas egna sidor:
| Villkor | Toyota via Bilia | Škoda Elroq | Volvo Car Retail |
|---|---|---|---|
| Bil | Nya C-HR+, bZ4X, bZ4X Touring | Ny Elroq Explore Edition | Utvalda begagnade bilar |
| Kontantinsats | 30 % kontant eller inbyte | 30 % | Anges inte |
| Löptid | 36 månader i exemplet | 60 eller 36 månader | Minst 36 månader |
| Slutbetalning | 45 % av priset | 46 % (60 mån) eller cirka 55 % (36 mån) | Anges inte |
| Avgifter | Uppläggnings- och aviavgift, belopp anges inte | 590 kr + 25 kr/mån | Anges inte |
| Annat | Högst 4 500 mil. Kampanjpriset kan inte kombineras med 0 %-räntan | Kampanjpris 449 500 kr (ordinarie 504 500 kr) | Lägst 100 000 kr. Kräver Volvos Inclusive-paketering och CarPay. 24 månaders fri service. Kan inte kombineras med andra avtal och rabatter |
| Gäller | Till 11 januari 2027 | 8 oktober–15 december 2026 | Ingen slutdag angiven |
Ränta och representativa exempel enligt bilmärkena:
- Škoda Billån: kontantpris 449 500 kr, kontantinsats 30 procent (134 850 kr), kreditbelopp 314 650 kr, 60 månader. Rörlig ränta 0,3 procent, baserad på Volkswagen Finans basränta i oktober 2026. Effektiv ränta 0,46 procent. Uppläggningsavgift 590 kr och aviavgift 25 kr i månaden. Cirka 1 890 kr i månaden inklusive avgiften, restskuld 46 procent (206 770 kr), kreditkostnad cirka 6 016 kr och totalt belopp cirka 320 666 kr. Škoda Choice Billån med garanterat inbytespris: samma pris, insats och ränta i 36 månader, cirka 1 920 kr i månaden, restskuld cirka 55,4 procent (249 043 kr), effektiv ränta 0,48 procent och totalt belopp cirka 318 685 kr. Kreditgivare är Volkswagen Finans Sverige AB.
- Toyota Easy Billån via Bilia: 36 månader, kampanjränta 0 procent (ordinarie rörlig ränta 6,25 procent i september 2026), 30 procent kontant eller inbyte, 45 procent slutbetalning som också är garanterat återköpsvärde, högst 4 500 mil. Effektiv ränta 0,3 procent. Uppläggnings- och aviavgift tillkommer. Månadskostnad 3 610 kr för C-HR+, 3 333 kr för bZ4X och 3 958 kr för bZ4X Touring. Bilia anger inte kontantpris, kreditbelopp, avgifternas storlek eller totalbelopp i exemplet, så be om dem. Kreditgivare är Toyota Financial Services.
- Volvo Car Retail: 0 procent i 12 månader, sedan ordinarie rörlig ränta, via Volvofinans/Ziklo Bank. Kampanjsidan anger ingen ordinarie ränta, ingen effektiv ränta och inget representativt exempel.
Kampanjerna byter villkor ofta. Kontrollera alltid hos bilhandlaren vad som gäller den dag du köper.
Två saker går igen. Kampanjerna gäller bara vissa modeller eller utvalda bilar, hos Toyota så långt lagret räcker. Och Toyotas och Škodas kampanjer kommer med en slutbetalning på närmare halva bilens pris, vilket gör månadskostnaden låg men lämnar en stor skuld kvar när löptiden är slut.
Med avgifter blir den effektiva räntan inte noll
Den effektiva räntan är hela kreditkostnaden, alltså ränta, avgifter och andra kostnader för lånet, uttryckt som en årlig ränta. När räntan är noll består kostnaden bara av avgifterna, och så snart lånet har avgifter syns de i den effektiva räntan. Fasta avgifter väger tyngst när beloppet är litet och tiden kort. Det förklaras närmare i guiden om effektiv ränta.
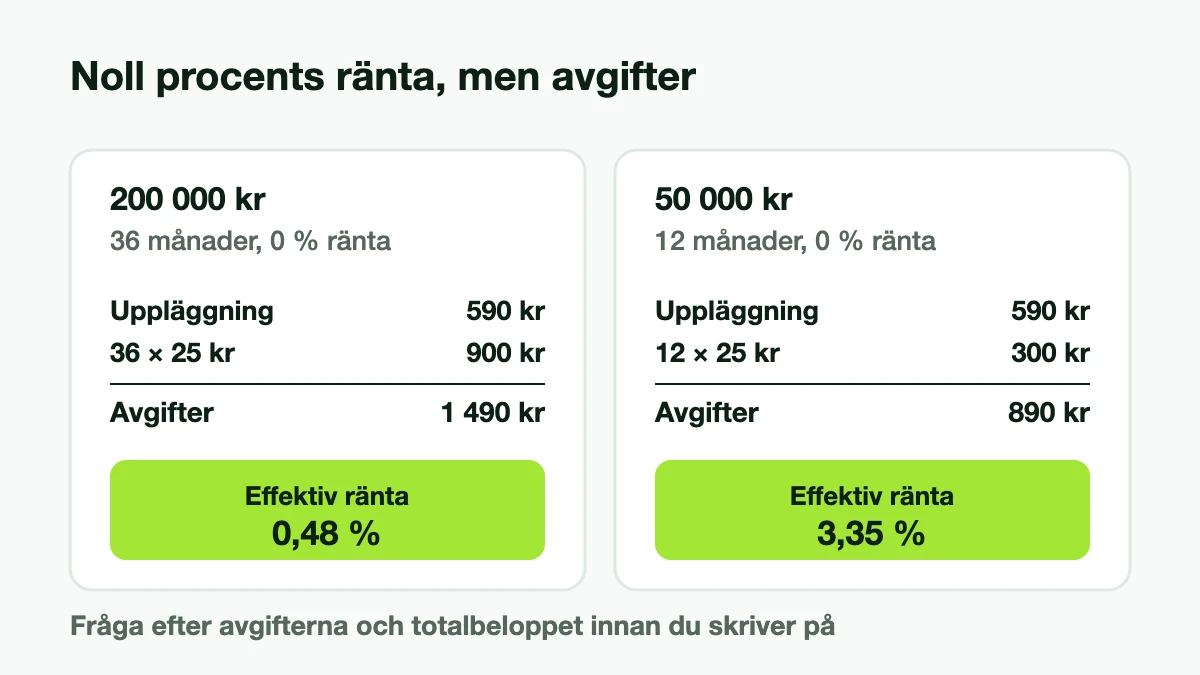
Räkneexempel: Du lånar 200 000 kr till 0 procents ränta i 36 månader och betalar 590 kr i uppläggningsavgift och 25 kr i månaden, samma avgifter som i Škodas exempel. Avgifterna blir 1 490 kr och den effektiva räntan 0,48 procent. Lånar du i stället 50 000 kr i 12 månader med samma avgifter kostar lånet 890 kr, och den effektiva räntan blir 3,35 procent.
Med en slutbetalning blir den effektiva räntan lägre än man kanske tror, eftersom skulden är stor under hela löptiden och avgifterna slås ut på ett större belopp. Det betyder inte att lånet är billigt i kronor.
Räkneexempel: I Škodas exempel kostar Elroq 449 500 kr. Du betalar 134 850 kr kontant och lånar 314 650 kr i 60 månader till 0,3 procents rörlig ränta, med 206 770 kr kvar att betala sist. Varje månad betalar du cirka 1 890 kr inklusive avgiften på 25 kr. Kreditkostnaden blir cirka 6 016 kr: 2 090 kr i avgifter och resten ränta, det mesta på den del av skulden som ligger kvar till slutbetalningen. Räknat med oförändrad ränta hela tiden, som i Škodas exempel, ger vår beräkning samma effektiva ränta som Škoda, 0,46 procent, och samma totalbelopp, 320 666 kr.
Kampanjen kan kosta dig rabatten
För bilhandlaren och finansbolaget kostar det att låna ut pengar utan ränta. Pengarna kan tas tillbaka på annat sätt, till exempel genom att du går miste om en rabatt. Hos Toyota (Bilia) står det att kampanjpriset inte kan kombineras med 0 procents ränta. Volvo Car Retail skriver att erbjudandet inte går att kombinera med andra avtal och rabatter. Hos Škoda är exemplet däremot räknat på kampanjpriset, så där får du båda.
Fråga därför alltid vad bilen kostar om du betalar kontant, och förhandla om priset innan du pratar finansiering. Får du en kontantrabatt om du avstår från kampanjräntan kan du jämföra två vägar: kampanjen, eller rabatten och ett lån med ränta hos en bank eller som privatlån.
Räkneexempel: En bil kostar 300 000 kr. Du har 100 000 kr och lånar 200 000 kr i 36 månader.
- Kampanjen: 0 procents ränta, 590 kr i uppläggningsavgift och 25 kr i månaden. Bilen kostar dig 301 490 kr.
- Rabatt på 25 000 kr och billån hos bank: bilen kostar 275 000 kr, och du betalar 75 000 kr kontant och lånar 200 000 kr hos Nordea Finans till dess ordinarie ränta 5,99 procent, med 525 kr i uppläggningsavgift och ingen aviavgift med e-faktura (Nordeas eget exempel räknar med 35 kr i månaden). Ränta och avgift blir 19 530 kr och bilen kostar dig 294 530 kr, alltså 6 960 kr mindre än med kampanjen.
- Rabatt på 15 000 kr: då kostar bilen dig 304 530 kr, och kampanjen är 3 040 kr billigare.
Gränsen går där rabatten är lika stor som skillnaden i lånekostnad: här 19 530 − 1 490 = 18 040 kr. Tabellen visar den gränsen för bankernas billån och de billigaste privatlånen i vår jämförelse.
| Lån | Typ | Ränta från–till | Räknad ränta | Effektiv ränta* | Ränta och avgifter* | Rabatt som behövs** |
|---|---|---|---|---|---|---|
| Nordea Finance Billån | Billån | 5,49–5,99 % | 5,99 % | 6,34 % | 19 530 kr | 18 040 kr |
| Länsförsäkringar Billån | Billån | 5,95 % | 5,95 % | 6,85 % | 21 083 kr | 19 593 kr |
| Swedbank Billån | Billån | 6,19 % | 6,19 % | 6,56 % | 20 208 kr | 18 718 kr |
| Länsförsäkringar | Privatlån | 6,5–13,95 % | 6,95 % | 7,31 % | 22 526 kr | 21 036 kr |
| Danske Bank | Privatlån | 7,13–15,25 % | 7,05 % | 7,4 % | 22 840 kr*** | 21 350 kr |
| Swedbank | Privatlån | 5,95–16,09 % | 7,73 % | 8,12 % | 25 026 kr | 23 536 kr |

Representativa exempel och effektiv ränta enligt långivarna
- Representativt exempel enligt Nordea: En kredit på 100 000 kronor, upplagt på 5 år och en rörlig räntesats på 5,99 % ger den effektiva räntan 7,18 %. Den effektiva räntan inkluderar uppläggningsavgift 525,00 kronor och aviavgifter 35,00 kronor och är beräknad enligt Konsumentverkets riktlinjer. Det totala beloppet att betala tillbaka blir 118 594,00 kronor. Med annuitetsamortering är månadskostnaden 1 968,00 kronor (totalt 60 avbetalningar). Årsränta per 2025-10-09.
- Representativt exempel enligt Länsförsäkringar: *Den effektiva räntan är 6,65 % vid ett inköpspris om 300 000 kronor och ett finansierat belopp om 240 000 kronor (kontantinsats 60 000 kronor). Exemplet är beräknat utifrån en rörlig årsränta på för närvarande 5,95 % och en återbetalningstid på fem år, med månadsbetalningar om 4 679 kronor. Uppläggningsavgift tillkommer med 588 kronor samt administrativ avgift om 45 kronor per månad (september 2025). Det totala beloppet att betala, vid oförändrad ränta, är 281 346 kronor. Kreditgivare är Länsförsäkringar Finans AB, org.nr 556311-9204.
- Representativt exempel enligt Swedbank: Ett lån på 150 000 kr med en rörlig exempelränta på 6,19 % (senaste ränteändring 2025-10-03) och en kontantinsats på 60 000 kr, ger en effektiv ränta på 6,54 %. Exemplet beräknas med rak amortering och en återbetalningstid på 5 år med 60 betalningar. Totalt belopp att betala under lånets löptid är 174 149 kronor. Första månaden betalar du 3 274 kr och i den sista månaden 2 513 kr. Vid utbetalning tillkommer 550 kronor i uppläggningsavgift (350 kronor för Nyckelkund). Aviavgift 0 kronor vid e-faktura.
- Representativt exempel enligt Länsförsäkringar: 100 000 kr på 5 år, 60 månadsbetalningar på 2 003 kr, rörlig ränta 6,95 %, effektiv ränta 7,91 %, totalt att betala 120 542 kr. Avgifter i dag: 375 kr i uppläggning och 0 kr per månad.
- Representativt exempel enligt Danske Bank: Räkneexempel för ett privatlån på 100 000 kr med 7,05 % (2026-11-13) rörlig ränta med rak amortering, månatlig aviavgift 10 kr och en återbetalningstid på 5 år ger en effektiv ränta på 7,52 % (7,29 % exklusive månatlig aviavgift). Totalt belopp att betala under lånets löptid vid oförändrad ränta blir 118 519 kr (117 919 kr exklusive månatlig aviavgift) med en genomsnittlig månadskostnad på 1 975 kr (1 965 kr exklusive månatlig aviavgift) och antalet betalningar är 60 stycken. Vi tillämpar individuell prissättning.
- Representativt exempel enligt Swedbank: Ett lån på 100 000 kr med 7,73 % rörlig ränta, räntespann 5,95 - 16,09 % (senaste ränteändring 2025-10-03), med rak amortering och en återbetalningstid på 5 år, ger en effektiv ränta på 8,15 % (8,01 % för Nyckelkund). Aviseringsavgiften är 0 kr och uppläggningsavgift 300 kr (0 kr för Nyckelkund). Totalt belopp att betala under lånets löptid är 119 947 kr (119 647 kr för Nyckelkund). Återbetalningsbeloppet är i snitt 1 999 kronor per månad och antalet betalningar är 60 stycken.
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Ett privatlån har ingen säkerhet och kan användas till vilken bil som helst. Ett billån från en bank har bilen som säkerhet, gäller i regel köp hos bilhandlare och kräver också minst 20 procents kontantinsats. Räntan på båda sätts i kreditprövningen, så du vet vad lånet kostar först när du har fått ett erbjudande. Alla billån och privatlån till bil står bredvid varandra på sidan Billån och lån till bil.
När kampanjen eller löptiden tar slut
Det finns två vanliga upplägg, och de slutar olika.
0 procent under en del av tiden. Hos Volvo Car Retail gäller nollräntan i 12 månader av minst 36. Sedan gäller ordinarie rörlig ränta på det som är kvar av skulden. Vilken den räntan är står inte på kampanjsidan, så fråga efter den och be om en betalningsplan för hela löptiden.
Räkneexempel: Du lånar 200 000 kr i 36 månader och betalar 5 556 kr i månaden det första året, då räntan är 0 procent. Skulden är då 133 333 kr. Om räntan sedan blir 6 procent stiger månadskostnaden till cirka 5 909 kr under de sista 24 månaderna, och räntan blir sammanlagt cirka 8 493 kr. Räknat över hela löptiden motsvarar det en effektiv ränta på 2,72 procent, utan avgifter. 6 procent är bara ett antagande för exemplet.
Låg ränta hela löptiden, med slutbetalning. Bilia skriver att Toyotas 0 procent gäller under hela avtalsperioden. Škodas 0,3 procent är en rörlig ränta som bygger på finansbolagets basränta, så den kan ändras under löptiden. Hos båda återstår cirka hälften av priset vid slutet. Du kan då betala slutbetalningen, försöka låna till den till den ränta som gäller då, eller sälja bilen. Hos Toyota är slutbetalningen också ett garanterat återköpsvärde, med en gräns på 4 500 mil totalt. I Škodas variant med garanterat inbytespris debiteras körning över avtalad sträcka och onormalt slitage separat. Räkna därför med att du kan få betala mer om bilen går längre eller är i sämre skick än avtalet förutsätter.
Vad bilhandlaren måste visa
Ett räntefritt billån är en kredit som alla andra, och reglerna för marknadsföring gäller fullt ut.
- Effektiv ränta med representativt exempel. All reklam för krediten ska ange den effektiva räntan med ett representativt exempel. Anger reklamen dessutom en annan ränta eller siffra, som 0 % eller en månadskostnad, ska exemplet också innehålla kreditränta (fast eller rörlig), avgifter, kreditbelopp, löptid, totalbelopp med antal och storlek på avbetalningarna, och vid köp på kredit bilens kontantpris och kontantinsatsen. Den effektiva räntan ska vara minst lika framträdande som andra räntor. Det står i 7 § konsumentkreditlagen och från den 20 november 2026 i 2 kap. 4–5 §§ i den nya konsumentkreditlagen (2026:1011).
- Tilläggstjänster. Måste du teckna en kompletterande tjänst för att få krediten ska det enligt den nya lagen stå i anslutning till den effektiva räntan (2 kap. 4 §). Volvo Car Retails erbjudande kräver till exempel Inclusive-paketering och CarPay, och kampanjsidan anger ingen effektiv ränta. Möter du en sådan kampanj, be om den effektiva räntan, ett exempel för ditt belopp och vad de obligatoriska tjänsterna kostar innan du bestämmer dig.
- Varningstexten. Reklam för krediter ska ha en särskild upplysning om att krediten kostar pengar, om riskerna med skuldsättning och om var man kan få stöd i budget- och skuldfrågor (7 b §, från 20 november 2026 2 kap. 6 §). I den gamla lagen är bara bostadskrediter och räntefria krediter med högst en obetydlig avgift som ska betalas tillbaka inom tre månader undantagna (4 §), som Konsumentverket också skriver. I den nya lagen gäller undantaget för krediter utan kostnad bara särskilda fakturakrediter, alltså kreditköp utan kreditkostnader som ska betalas inom 50 dagar (1 kap. 3 § och 2 kap. 9 §). Ett billån på flera år omfattas enligt båda lagarna.
- Kontantinsatsen. Vid köp av en vara på kredit via säljaren eller ett finansbolag som samarbetar med säljaren ska kontantinsatsen vara minst 20 procent av varans kontantpris, om inte särskilda förhållanden motiverar annat. Pengar som du lånar av säljaren eller dess finansbolag räknas inte som kontantinsats. Kravet står i 26 § och från den 20 november 2026 i 4 kap. 7 § i den nya lagen.
- Kontantpriset. Den nya lagen definierar kontantpris som det pris som en vara vanligen erbjuds konsumenter för vid kontant betalning (1 kap. 3 §). Det är det priset som ska stå i exemplet och som kontantinsatsen räknas på.
Den gamla lagen fortsätter att gälla för kreditavtal som har ingåtts före den 20 november 2026.
Frågor att ställa innan du skriver på
- Vad kostar bilen om jag betalar kontant, och försvinner någon rabatt om jag tar kampanjräntan?
- Hur stora är uppläggningsavgiften och avgiften per månad, och vilken effektiv ränta gäller för mitt belopp och min löptid?
- Finns en slutbetalning, och vad är mina alternativ när den förfaller?
- Gäller den låga räntan hela löptiden, och är den fast eller rörlig? Om den tar slut: vilken ränta gäller sedan, och hur stor blir månadskostnaden?
- Måste jag teckna service, försäkring eller något annat för att få räntan, och vad kostar det?
Köper du husbil i stället för bil, se lån till husbil. Räkna på bankernas billån med kontantinsats i billånskalkylatorn, eller på ett privatlån i lånekalkylatorn.
Källor (10)
- Konsumentkreditlag (2010:1846), 2 § (kreditkostnad, effektiv ränta), 4 § (undantag), 7 och 7 b §§ (marknadsföring) och 26 § (kontantinsats), riksdagen.se, hämtad 14 november 2026
- Konsumentkreditlag (2026:1011), 1 kap. 3 §, 2 kap. 3–6 och 9 §§, 4 kap. 7 § och övergångsbestämmelserna, riksdagen.se: gäller från 20 november 2026, hämtad 14 november 2026
- Konsumentverket: Konsumentkreditlagen (för företag), om effektiv ränta, representativt exempel och den särskilda upplysningen enligt den gamla lagen, granskad 9 januari 2026, hämtad 14 november 2026
- Bilia Toyota: Köp med 0-ränta, Toyota Easy Billån via Toyota Financial Services, hämtad 14 november 2026
- Škoda: Erbjudande på Elroq Explore Edition, representativa exempel för Škoda Billån och Škoda Choice Billån, kreditgivare Volkswagen Finans Sverige AB, hämtad 14 november 2026
- Volvo Car Retail: Begagnade bilar med 0 % ränta, hämtad 14 november 2026
- Nordea Finans: Billån, ordinarie ränta 5,99 %, uppläggningsavgift 525 kr, aviavgift 0 kr med e-faktura och 35 kr i bankens exempel, hämtad 14 november 2026
- Swedbank: Billån, listränta 6,19 % och kampanjrabatt på 1 procentenhet för avtal som tecknas 4 maj–30 november 2026, hämtad 14 november 2026
- Exempelräntor och avgifter i tabellen: bankernas och långivarnas egna sidor, länkade på sidan Billån och lån till bil och på varje långivarsida, kontrollerade under datumen i tabellens rubrik
- Räkneexemplen: Lånkollens beräkning med
src/loanmath.js(annuitet, månadsränta = årsränta / 12, effektiv ränta enligt nuvärdesmetoden)
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








