Creditsafe är ett kreditupplysningsföretag, inte en långivare. Ett "lån med Creditsafe" är ett lån där långivaren hämtar sin kreditupplysning om dig hos Creditsafe i stället för, eller utöver, UC. Det ändrar inte att långivaren måste pröva om du har råd med lånet, och det ändrar inte vilka uppgifter som räknas: betalningsanmärkningar och skulder hos Kronofogden kan synas oavsett vilket företag som tar upplysningen. I vår jämförelse av privatlån är det ingen av de 28 långivarna som anger Creditsafe. Uppgiften finns hos sex mindre tjänster, mest kontokrediter, som du hittar längre ned.
Vad Creditsafe är
Kreditupplysningsverksamhet får enligt 3 § kreditupplysningslagen bara bedrivas efter tillstånd av Integritetsskyddsmyndigheten. Creditsafe skriver på sin sida för privatpersoner att kreditupplysningslagen är den lag som reglerar verksamheten. Företaget har egna sidor både för företag och för dig som privatperson, och du får som privatperson en kopia när någon av dess kunder har tagit en upplysning om dig.
UC och Dun & Bradstreet är två andra företag som gör samma sak. Du kan alltså inte på förhand veta vilket av dem en långivare använder. Skillnaden för dig är mest praktisk: var kopian av upplysningen kommer ifrån, och hos vilket företag du kan se och begära uppgifterna om dig själv. Hur UC fungerar står i guiden om UC och privatlån, som också har tabellen över vilka av de 28 långivarna som använder UC eller Dun & Bradstreet.
Vilka långivare använder Creditsafe enligt vår data
Av de 28 privatlånen i jämförelsen anger 9 UC, 3 nämner UC som exempel, 4 kombinerar UC och Dun & Bradstreet, 3 använder bara Dun & Bradstreet och 9 anger inte vilket företag de använder. Ingen anger Creditsafe, och inte heller någon av de nio låneförmedlarna. Det betyder inte att ingen av dem någonsin använder Creditsafe, bara att de inte skriver det på sina egna sidor.
Creditsafe finns i stället hos de sex tjänster som ligger utanför jämförelsen, eftersom de är kontokrediter eller mindre lån. Så här skriver de själva:
| Tjänst | Typ | Vad långivarens sida skriver | Kontrollerad |
|---|---|---|---|
| Loanstep | Mindre lån | Kreditupplysning via Creditsafe, "ingen UC" | 15 nov 2026 |
| Ferratum Credit | Kontokredit | Creditsafe | 26 okt 2026 |
| Lumify | Kontokredit | "Creditsafe och/eller Bisnode" | 15 nov 2026 |
| Tomly | Kontokredit | "Creditsafe och/eller Bisnode" | 15 nov 2026 |
| Binly | Kontokredit | "Creditsafe och/eller Bisnode" | 15 nov 2026 |
| Credifi | Kontokredit | "Creditsafe och/eller Bisnode" | 15 nov 2026 |
Tabellen visar inga räntor. Villkor och representativt exempel står på varje långivarsida. Skillnaden mellan kontokredit och privatlån förklaras i guiden om kontokredit eller privatlån. Att en tjänst använder Creditsafe säger ingenting om vad lånet kostar eller hur prövningen går.
Prövningen är densamma oavsett företag
Enligt 12 § konsumentkreditlagen (2010:1846) ska långivaren pröva om du har ekonomiska förutsättningar att fullgöra avtalet, prövningen ska bygga på tillräckliga uppgifter om din ekonomi, och krediten får bara beviljas om du klarar åtagandet. Från 20 november 2026 gäller i stället 3 kap. 13 och 14 § konsumentkreditlag (2026:1011), med samma grundregel. Lagen pekar inte ut något kreditupplysningsföretag: det är långivarens val.
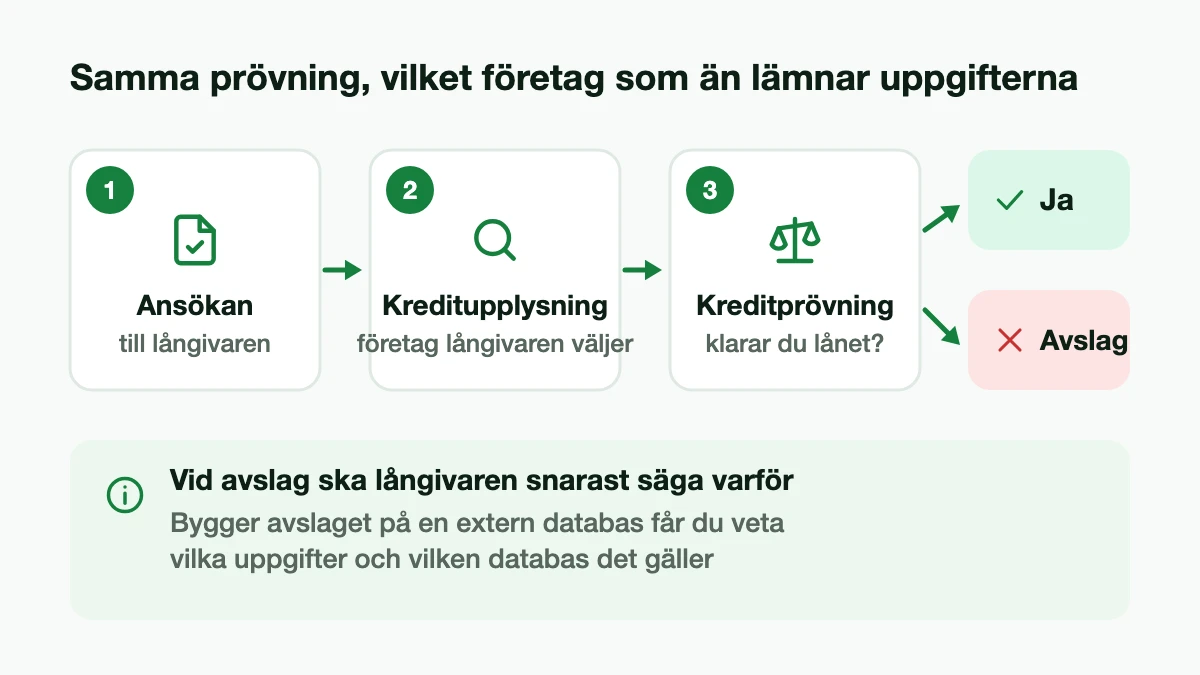
Avslås ansökan ska långivaren snarast berätta varför (13 § i den gamla lagen, 3 kap. 16 § i den nya). Beror avslaget på uppgifter från en extern databas ska du få veta vilka uppgifter och vilken databas det gäller. Då får du besked om det var Creditsafe, UC eller någon annan som låg bakom, utan att behöva gissa.
Vad en upplysning lämnar efter sig
Varje gång en upplysning om dig lämnas ut ska du enligt 11 § kreditupplysningslagen samtidigt och utan kostnad få ett skriftligt meddelande. Det är kopian du får hem. Hos Dun & Bradstreet står namnet på den som beställt upplysningen med på kopian. Creditsafe skriver att ett brev från dem betyder att en kund har tagit en kreditupplysning om dig.
Hos UC visas de senaste förfrågningarna i tolv månader, och UC skriver att många förfrågningar kan tyda på att någon har ökat eller försökt öka sina skulder. Uppgifter om att en upplysning har begärts ska enligt Integritetsskyddsmyndigheten (IMY) gallras senast ett år efter den dag då upplysningen begärdes. Hur Creditsafe och Dun & Bradstreet visar förfrågningar för nästa långivare framgår inte av företagens sidor eller IMY:s, så det anges inte här. Loanstep skriver att deras upplysning inte syns om något annat företag tar en upplysning på dig. Det är Loansteps uppgift och inget vi har kunnat kontrollera hos Creditsafe. Räkna därför inte med att många ansökningar går obemärkt förbi: många ansökningar på kort tid kan vara ett problem oavsett företag.
"Utan UC" betyder inte utan granskning av anmärkningar
Betalningsanmärkningar kommer enligt Integritetsskyddsmyndigheten bland annat från Kronofogdens beslut, tingsrätters domar, konkurser och skuldsanering, och obetalda skatter förs från Kronofogdens register in i kreditupplysningsföretagens register. Eftersom uppgifterna kommer från myndigheter och domstolar kan de finnas hos flera företag. Myndigheten skriver också att företagen inte samarbetar om rättelser: har en uppgift ändrats hos ett företag måste du kontakta varje företag för sig. För privatpersoner ska en anmärkning enligt myndigheten tas bort ur registren senast tre år efter registreringen.
Långivarna själva skriver olika. Ferratum anger enligt vår data att man godkänner högst sex betalningsanmärkningar och ingen aktiv skuld hos Kronofogden, medan Loanstep skriver både att man inte godkänner låntagare med betalningsanmärkningar och att en individuell bedömning måste göras, och att man inte beviljar lån vid skuldsaldo hos Kronofogden. Det är uppgifter som kan ändras, och ingen av dem lovar att någon beviljas lån. Mer om vad anmärkningar betyder finns i guiden om lån med betalningsanmärkning, och om vad långivarna kräver i krav för privatlån.
Så ser du vad de tre företagen har om dig
Du behöver inte gissa vilket företag som har vad. Så här gör du, enligt företagens egna sidor den 15 november 2026:
| Företag | Så gör du | Kostnad enligt företaget |
|---|---|---|
| Creditsafe | Logga in med BankID på tjänsten för privatpersoner, eller fyll i och skriv under en begäran, så skickas utdraget till din folkbokföringsadress | Online: "gratis". Kostnad för posten och hur ofta du får begära anges inte |
| UC | Beställ registerutdrag med blanketten under Blanketter och avtal på uc.se. Du kan också se uppgifterna direkt i Min Upplysning | Registerutdraget en gång per kalenderår kostnadsfritt. Min Upplysning kostar 39 kr |
| Dun & Bradstreet | Skapa ett konto i Min Upplysning. Där ser du kopiorna av upplysningar som lämnats ut om dig | Kontot är kostnadsfritt |
Rätten att få veta vad ett företag har om dig följer av artikel 15 i dataskyddsförordningen. IMY skriver att ett kreditupplysningsföretag ska ge en privatperson besked kostnadsfritt, så länge begäran inte är uppenbart ogrundad eller orimlig. Enligt artikel 15.3 får du en kopia av uppgifterna, och för ytterligare kopior får företaget ta en skälig avgift som bygger på de administrativa kostnaderna. Hur ofta du får begära det gratis säger varken IMY:s svar eller de två artiklarna. UC anger själv en gång per kalenderår, och Creditsafe anger ingen gräns.
Kontrollera uppgifterna hos varje företag. Hittar du något som är fel, ska en uppgift som kan misstänkas vara oriktig utredas och vid fel rättas, kompletteras eller raderas, enligt 12 § kreditupplysningslagen. Har du fått en kopia för en ansökan du inte gjort, kan du kontakta den som beställde upplysningen: Dun & Bradstreet skriver att kopian visar vem det är.
Spärr av kreditupplysning
Har du varit utsatt för bedrägeri eller identitetsstöld kan du spärra uppgifterna. Dun & Bradstreet beskriver att företaget du kontaktar meddelar de övriga, Creditsafe, Decidas Info, Syna och UC, som lägger spärren i sina register, och att spärren börjar med två veckor. För längre tid ska du skicka in en kopia av polisanmälan, och spärren kan då gälla i upp till fem år. Du kan själv när som helst begära hävning, enligt Dun & Bradstreet via en blankett som skickas till din folkbokföringsadress. Räkna med att en spärr gäller också när du själv söker lån: långivaren kan då inte hämta en upplysning förrän spärren hävts.
Källor (10)
- Kreditupplysningslag (1973:1173), 3, 9, 11 och 12 §§, riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2010:1846), 12 och 13 §§, riksdagen.se, hämtad 15 november 2026
- Konsumentkreditlag (2026:1011), 3 kap. 13, 14 och 16 §§, riksdagen.se, gäller från 20 november 2026, hämtad 15 november 2026
- Integritetsskyddsmyndigheten: Betalningsanmärkningar, Hur länge finns en betalningsanmärkning jag fått registrerad? och Hur får jag veta vad som står om mig i kreditupplysningsregistren?, hämtade 15 november 2026
- Dataskyddsförordningen (EU) 2016/679, artikel 15, hämtad 15 november 2026
- Creditsafe: Vanliga frågor för privatpersoner och Min egen kreditupplysning, hämtade 15 november 2026
- Dun & Bradstreet: FAQ för privatperson och Upplysningskopia, hämtade 15 november 2026
- UC: Hur kan jag få information om vad UC har för uppgifter om mig? och UC: Senaste förfrågningar, hämtade 15 november 2026
- Långivarnas egna sidor om kreditupplysning: Loanstep, Lumify, Tomly, Binly och Credifi, hämtade 15 november 2026, samt Ferratum, kontrollerad 26 oktober 2026
- Vilka långivare som anger UC, Dun & Bradstreet eller Creditsafe: fältet
bureaui Lånkollens data, med källa per långivare, kontrollerat 25 oktober–15 november 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








