Ja, du kan söka privatlån utan att vara kund hos de flesta långivare. Det är storbankerna Nordea, SEB, Swedbank och Danske Bank som kräver att du är kund när du ansöker, och Handelsbanken kräver att din lön eller pension sätts in på ett konto i banken. Hos Swedbank kan du bli kund med Mobilt BankID och söka lånet efteråt, medan Nordea kräver att du har varit kund i 90 dagar. Specialiserade långivare som Nordax, Santander och Lån & Spar Bank räknar inte upp något kundkrav bland sina grundkrav. Där blir du kund genom att skriva låneavtalet med långivaren. Att kundkravet saknas betyder inte att du får låna: kreditprövningen avgör.
Så ser det ut bland 28 lån från 27 långivare: 4 kräver att du är kund (Nordea, SEB, Swedbank och Danske Bank), 22 anger inget kundkrav bland sina grundkrav och för 2 (Handelsbanken och Länsförsäkringar) saknar vi uppgiften i vår data.
| Långivare | Måste vara kund | Belopp |
|---|---|---|
| Danske Bank | Ja | 50 000–400 000 kr |
| Nordea | Ja | 10 000–500 000 kr |
| SEB | Ja | 20 000–350 000 kr |
| Swedbank | Ja | 20 000–500 000 kr |
| Handelsbanken | – | 30 000–150 000 kr |
| Länsförsäkringar | – | 30 000–400 000 kr |
| Anyfin | Nej | upp till 500 000 kr |
| Avida | Nej | 10 000–350 000 kr |
| Bank Norwegian | Nej | 10 000–600 000 kr |
| Banky | Nej | 5 000–200 000 kr |
| Brixo | Nej | 10 000–200 000 kr |
| Collector | Nej | 20 000–500 000 kr |
| Creditstar | Nej | 10 000–150 000 kr |
| ICA Banken | Nej | 20 000–600 000 kr |
| Ikano Bank | Nej | 10 000–500 000 kr |
| Klicklån | Nej | 10 000–175 000 kr |
| L'EASY | Nej | 10 000–175 000 kr |
| Marginalen Bank | Nej | 25 000–600 000 kr |
| MedMera Bank | Nej | 15 000–600 000 kr |
| Morrow Bank | Nej | 10 000–500 000 kr |
| Nordax Bank | Nej | 15 000–700 000 kr |
| Northmill Samlingslån | Nej | upp till 300 000 kr |
| Plus1 | Nej | 30 000–650 000 kr |
| Resurs Bank | Nej | 10 000–400 000 kr |
| Santander | Nej | 10 000–350 000 kr |
| Svea Svårt att få lån | Nej | 10 000–300 000 kr |
| Svealånet | Nej | 10 000–400 000 kr |
| Thorn | Nej | 10 000–175 000 kr |







Vad kundkravet innebär hos varje storbank
Kraven skiljer sig mer än ett ja eller nej. Så här skriver bankerna på sina egna sidor, kontrollerat 14 november 2026:
- Nordea kräver att du och en eventuell medsökande har varit kund i minst 90 dagar. Det räcker alltså inte att bli kund samma dag som du vill låna.
- SEB tar emot ansökan från den som är kund och har tillgång till internetbanken. Är du inte kund kan du ansöka om att bli det helt digitalt om du har svenskt personnummer och Mobilt BankID, men SEB skriver inte hur snart du sedan kan söka lånet. SEB skriver att du själv väljer vilket konto pengarna sätts in på, så länge det är ditt eget, men också att pengarna normalt finns på ditt konto i SEB samma eller nästa vardag. Sidan säger inte uttryckligen om ett konto i en annan bank går.
- Swedbank kräver att du är kund, men du kan bli kund med Mobilt BankID och ansöka efteråt. Det kostar inget att bli kund. Samma upplägg har till exempel Sparbanken Spira, där du och en eventuell medsökande behöver vara kunder med internetbank och Mobilt BankID för att få pengarna utbetalda.
- Danske Bank skriver att privatlånet erbjuds befintliga kunder, att du redan ska ha ett konto i banken och att du behöver ett kontopaket. Samma sida har ändå en knapp för att bli kund i ansökan, så sidan är otydlig om du kan bli kund och söka i ett svep. Klart är att lånet betalas ut till och betalas av från ett konto i Danske Bank.
- Handelsbanken använder inte ordet kund bland kraven och står därför med streck i tabellen. Men banken kräver att lön eller pension sätts in på ett konto i Handelsbanken, så du behöver ha ditt lönekonto där.
- Länsförsäkringar står också med streck, eftersom uppgiften saknas i vår data. På bankens sida i dag räknas Mobilt BankID, 20 år, tre års folkbokföring, stadigvarande inkomst och inga betalningsanmärkningar upp som krav, men inget kundkrav.
Att en långivare inte har något kundkrav betyder inte alltid att du slipper ett konto där. Lån & Spar Bank har ett servicekonto för lånet: utan autogiro sätts pengarna in på servicekontot, och du betalar lånet genom att varje månad föra över pengar dit, till exempel med en stående överföring från din vanliga bank.
Kundkravet kommer ovanpå kraven på ålder, inkomst och folkbokföring. De står för alla långivare i guiden om vad långivarna kräver för ett privatlån, och storbankernas lån jämförs sida vid sida på privatlån hos storbankerna.
Vad det kostar att bli kund för lånets skull
Att bli kund hos Swedbank kostar ingenting, men bankerna säljer kundpaket med kort och tjänster, och lånevillkoren kan vara bättre med paketet. Vill du bara ha lånet är det helheten du ska jämföra.
Räkneexempel: Swedbanks eget exempel är 100 000 kr på 5 år med rak amortering och 7,73 procents ränta. Utan paket betalar du 300 kr i uppläggningsavgift och totalt 119 947 kr, effektiv ränta 8,15 procent. Som Nyckelkund slipper du uppläggningsavgiften och betalar 119 647 kr, och Swedbank anger då 8,01 procent i effektiv ränta. Men Nyckelkund kostar 45 kr i månaden, 2 700 kr under lånets fem år. Tar du paketet bara för lånets skull betalar du alltså 122 347 kr, och räknar man in paketavgiften blir den effektiva räntan ungefär 9,08 procent i stället för bankens 8,01. Paketet lönar sig först om du ändå vill ha kortet och tjänsterna i det: köpta var för sig kostar de 66 kr i månaden.
Räkneexempel: Nordeas exempel är 100 000 kr på 7 år med rak amortering, 8,70 procents ränta och 525 kr i uppläggningsavgift. Det ger en effektiv ränta på 9,25 procent och 131 338 kr att betala totalt. Nordea skriver att en eventuell kostnad för Vardagspaketet inte ingår. Paketet, som nya kunder får, kostar 45 kr i månaden efter två gratis månader (för studenter och unga upp till 22 år är det gratis). Eftersom du måste ha varit kund i 90 dagar innan du ansöker har gratismånaderna gått ut när lånet börjar. Betalar du paketet under lånets 84 månader blir det 3 780 kr till, totalt 135 118 kr, och den effektiva räntan med paketet inräknat blir ungefär 10,30 procent. Nordea skriver inte på produktsidan om du kan vara kund utan paketet.
Avgifter som inte ingår i den effektiva räntan syns inte när du jämför lån på räntan. Läs mer om vad den effektiva räntan räknar med, och räkna på samma belopp och tid hos en långivare utan kundkrav i kalkylatorn för privatlån.
Från 20 november 2026: kontot får krävas, paketet inte
Den 20 november 2026 börjar den nya konsumentkreditlagen (2026:1011) gälla. Enligt 3 kap. 17 § får en långivare inte kräva att du köper andra finansiella produkter eller tjänster för att du ska få lånet. Långivaren får däremot kräva att du öppnar ett konto som lånet kan betalas från.
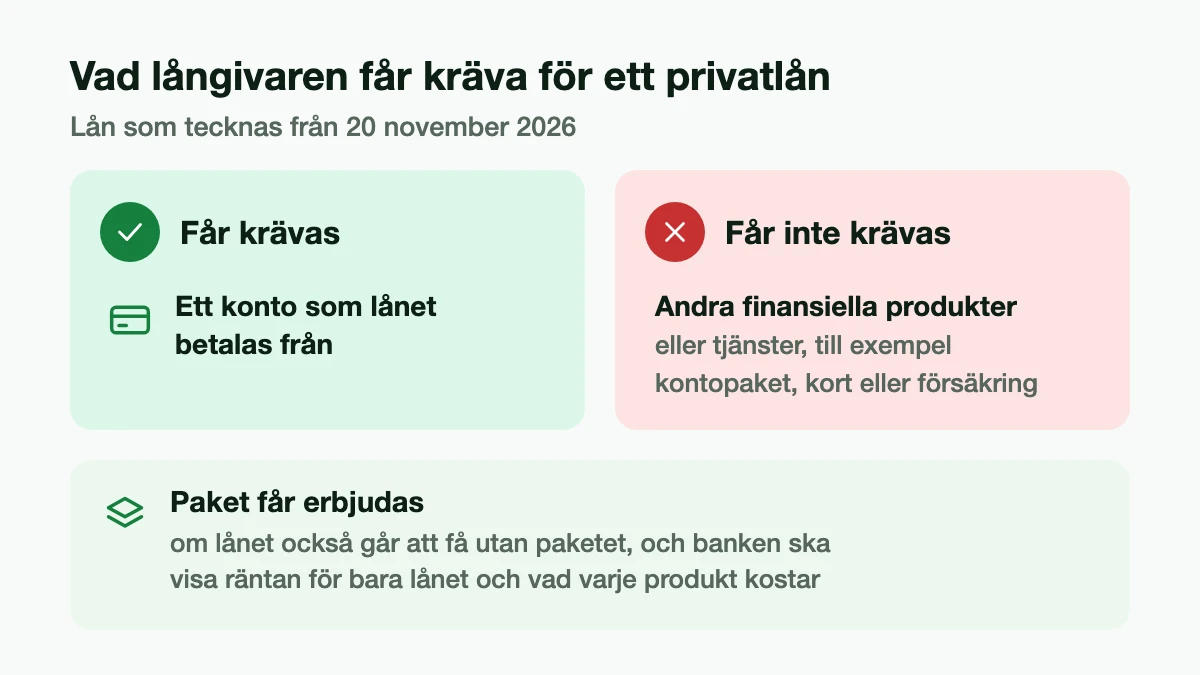
I den nuvarande lagen (2010:1846, 13 c §) gäller ett sådant förbud bara bolån. För privatlån blir undantaget dessutom snävare än för bolån: långivaren får bara kräva ett konto som lånet betalas från. För bolån får långivaren enligt 8 kap. 15 § i den nya lagen också kräva att du ansluter dig till en annan tjänst för betalningen, men den möjligheten gäller inte privatlån. En försäkring får enligt regeringens proposition inte heller krävas för ett privatlån.
Det här betyder reglerna för dig:
- Paket får finnas kvar. Banken får erbjuda lånet billigare tillsammans med ett paket, så länge lånet också går att få utan paketet. Då ska banken innan du skriver på förklara vilken ränta du får om du bara tar lånet, vad varje produkt kostar och om du kan köpa dem var för sig.
- Ett konto får fortfarande krävas. Lagen säger inget uttryckligen om hur länge du ska ha varit kund.
- Det ska framgå i förväg. Långivarens allmänna information om lånet ska enligt 2 kap. 1 § punkt 12 och 13 tala om ifall du måste öppna ett konto och ifall du måste köpa andra tjänster för att få lånet på de villkor som marknadsförs.
- Lån som tecknats före den 20 november följer den gamla lagen.
Kräver en bank ett kontopaket, ett kort eller en försäkring för ett lån du söker från den 20 november, fråga vad som gäller om du bara vill ha lånet och ett konto att betala det från. Ett exempel är Danske Banks krav på kontopaket. Det är vår bedömning, inte ett besked från banken eller någon myndighet, att ett sådant krav kan prövas mot 3 kap. 17 § för lån som tecknas från den 20 november.
Via en låneförmedlare söker du utan att byta bank
Hos en låneförmedlare fyller du i en enda ansökan, som förmedlaren skickar vidare till de långivare den samarbetar med. Det kostar oftast ingenting att ansöka, och du binder dig inte förrän du har tackat ja till ett erbjudande från en viss långivare. Förmedlaren tar en kreditupplysning, men vissa långivare kan ändå ta en egen. Varje långivare gör sin egen kreditprövning. Förmedlaren ska tala om ifall den förmedlar lån i samarbete med vissa långivare eller är oberoende (i dag 48 § i konsumentkreditlagen, från 20 november 2026 2 kap. 8 § i den nya lagen).
Vilka långivare som är med skiljer sig mellan förmedlarna, och det är inte säkert att storbankerna med kundkrav finns bland dem. Går du via en förmedlare för att slippa byta bank kan du alltså välja bort storbankernas lån utan att märka det. Titta i förmedlarens lista över långivare innan du ansöker, och vill du jämföra med en storbank som inte är med får du söka där direkt. Förmedlarna ställer egna grundkrav, oftast om ålder, inkomst och folkbokföring. Låneavtalet skriver du med den långivare vars erbjudande du väljer, och det är där du blir kund. Jämför kraven och hur många långivare förmedlarna samarbetar med på sidan om låneförmedlare.
Källor (21)
- Konsumentkreditlag (2026:1011), 2 kap. 1 § punkt 12–13, 2 kap. 8 §, 3 kap. 17 § och 8 kap. 15 § (allmän information, kreditförmedlares information om samarbete, villkor om kompletterande tjänster för krediter och för bostadskrediter), övergångsbestämmelser, riksdagen.se: utfärdad 4 juni 2026, gäller från 20 november 2026, hämtad 14 november 2026
- Konsumentkreditlag (2010:1846), 13 c § (kopplingsförbud för bostadskrediter) och 48 § (kreditförmedlares information om samarbete), riksdagen.se, hämtad 14 november 2026
- Prop. 2025/26:223 En ny konsumentkreditlag, s. 115–116 och författningskommentaren till 3 kap. 17 §, regeringen.se, daterad 26 mars 2026, hämtad 14 november 2026
- Nordea: Privatlån, krav på 90 dagar som kund och räkneexempel med årsränta per 11 november 2026, hämtad 14 november 2026
- Nordea: Bli kund, Vardagspaketet för nya kunder, hämtad 14 november 2026
- Nordea: Vardagspaketet, pris och gratis månader, hämtad 14 november 2026
- SEB: Privatlån Enkla lånet, krav på att vara kund med internetbank, val av konto och utbetalning, hämtad 14 november 2026
- SEB: Bli privatkund, digital ansökan med Mobilt BankID, hämtad 14 november 2026
- Swedbank: Privatlån, kundkrav och räkneexempel med och utan Nyckelkund, hämtad 14 november 2026
- Swedbank: Bli kund, hämtad 14 november 2026
- Swedbank: Nyckelkund, pris och förmåner, hämtad 14 november 2026
- Sparbanken Spira: Privatlån, hämtad 14 november 2026
- Danske Bank: Privatlån, krav på konto och kontopaket, utbetalning till konto i banken, hämtad 14 november 2026
- Handelsbanken: Privatlån, krav på lön eller pension insatt på konto i banken, hämtad 14 november 2026
- Länsförsäkringar: Privatlån, hämtad 14 november 2026
- Lån & Spar Bank: Privatlån, grundkriterier, servicekonto, utbetalning och betalning, hämtad 14 november 2026
- Nordax Bank: Privatlån, grundkrav, hämtad 14 november 2026
- Santander Consumer Bank: Privatlån, grundkrav, hämtad 14 november 2026
- Konsumenternas Bank- och finansbyrå: Lån genom låneförmedlare, kreditupplysning, information om samarbete och låneavtal med långivaren, hämtad 14 november 2026
- Förmedlarnas grundkrav: förmedlarnas egna sidor, länkade från varje förmedlarsida under Låneförmedlare på Lånkollen.se, kontrollerade 8–23 oktober 2026
- Övriga långivares kundkrav: deras egna sidor, länkade under Källor på varje långivarsida på Lånkollen.se, kontrollerade 5 oktober–10 november 2026
Innehållet är allmän information och inte personlig rådgivning. Kontrollera alltid villkoren hos långivaren.








